







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O valor arrecadado com a emissão de títulos da dívida pública é uma receita de capital.
A aplicação de receitas de alienação de bens em despesas correntes é permitida desde que destinada legalmente a regime previdenciário próprio de servidores públicos.
A classificação econômica da receita subdivide-se em receitas correntes e receitas de capital, indicando se os recursos serão aplicados mediante transferência financeira ou por aplicação direta.
No Brasil, são classificadas como receitas de capital:
Amortização de Empréstimos.
Agropecuárias.
Transferências Correntes.
Patrimoniais.
De acordo com o artigo 11, da Lei n.º 4320/64, as Receitas Orçamentárias classificam-se em
receita de capital e receita de operações de créditos.
receita de investimentos e receita corrente.
receita corrente e receita de capital.
receita corrente e receita financeira.
receita corrente e receita tributária.
Para fins contábeis, quanto ao impacto na situação líquida patrimonial, a receita pode ser "corrente" ou de "capital".
Assinale a afirmativa que relaciona atividades classificadas como receita corrente patrimonial.
Prestação de serviço com transporte, serviço de armazenagem, serviço de comunicação.
Aluguel ativo de equipamentos, dividendos recebidos e laudêmios recebidos.
Imposto sobre propriedade, imposto sobre serviço e taxa de coleta.
Venda de produto de extração mineral, juros ativos e transferências patrimoniais.
Superávit financeiro do ano anterior, cobrança de dívida ativa e alienação de bens móveis.
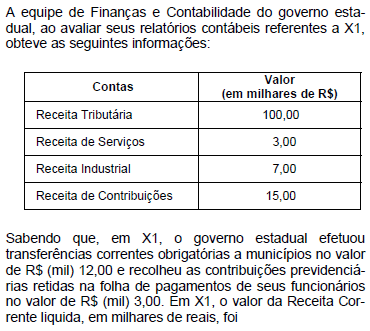
137,00.
125,00.
122,00.
113,00.
110,00.
Os juros, as multas e as amortizações das dívidas são classificados na categoria econômica da receita corrente.
A incorporação de recursos financeiros ao erário público proveniente da constituição de dívidas deve ser classificada como uma receita de capital.
Considere que um posto de fiscalização de controle da ANTT, localizado às margens de uma rodovia, após uma pequena reestruturação organizacional, tenha sido desativado, e a área de ocupação haja sido submetida a licitação pública pela ANTT para exploração comercial privada. Nesse caso, a receita proveniente do aluguel seria classificada como receita de capital, pois remunera o investimento da ANTT no imóvel.
Quando se classifica uma receita em relação à sua categoria econômica, deve-se evitar o uso de termos como receita corrente ou receita de capital, pois esses são termos usualmente empregados na classificação contábil, e não econômica, da receita.
A receita de dívida ativa da atividade mineral é classificada como receita corrente.
As receitas provenientes da fruição do patrimônio do ente público, como bens mobiliários, devem ser classificadas no orçamento como receitas correntes e de natureza patrimonial.
No que tange à receita orçamentária, o tributo é a receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da Constituição e das leis vigentes em matéria financeira, destinando- se o seu produto ao custeio de atividades gerais ou específicas exercidas por essas entidades. Neste contexto, a receita classificar-se-á nas seguintes categorias econômicas:
Receitas Correntes e Receitas de Capital.
Receitas Correntes e Receitas Econômicas.
Receitas Correntes Anuais e Receitas Quadrimestrais de Capital.
Receitas Patrimoniais e Receitas Correntes.
Receitas Correntes e Recorrentes e de Investimentos.
A somatória das receitas correntes previstas
3.000
1.900
2.700
2.200
2.000
As receitas de capital previstas totalizam
1.700
1.500
1.100
700
1.000
Entre as receitas definidas na categoria econômica de receitas correntes incluem-se as receitas tributárias, patrimoniais, agropecuárias, industriais, de contribuição e de serviços.
O recurso proveniente da conversão, em espécie, de bens que compõem o patrimônio do ente governamental é considerado:
uma receita de capital.
uma receita extraorçamentária.
uma mera entrada de caixa que não transita pelas receitas orçamentárias.
uma receita patrimonial.
uma receita de transferência.
Determine o montante das Receitas Correntes e de Capital, tomando por base as rubricas e valores descritos abaixo:
Alienação de Bens ---------------1.000
Amortização de Empréstimos -------2.000
Operações de Crédito------------- 3.000
Outras Receitas Correntes ----------2.000
Outras Receitas de Capital ----------1.000
Receita Agropecuária ---------------1.000
Receita de Contribuições -----------2.000
Receita de Serviços ------------------3.000
Receita Industrial --------------------2.000
Receita Patrimonial -----------------3.000
Receita Tributária -------------------1.000
Transferências Correntes -----------1.000
Transferências de Capital ----------3.000
..
As Receitas Correntes e de Capital são, respectivamente:
15.000 e 10.000.
17.000 e 8.000.
11.000 e 14.000.
20.000 e 5.000.



