Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Qual a alternativa abaixo é um exemplo de Receitas de Capital?
Industrial
Agropecuária
Prestação de Serviços
Superávit do Orçamento Corrente
As receitas que são derivadas da obtenção de recursos mediante a constituição de dívidas, amortização de empréstimos e financiamentos e/ou alienação de componentes do ativo permanente são denominadas:
As receitas públicas são classificadas em relação à categoria econômica e ao grupo de natureza. Em relação a este assunto, assinale a alternativa correta.
São Receitas Correntes as provenientes de operações de crédito, alienação de bens, amortização de empréstimos
São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente
São Receitas Correntes as provenientes da realização de recursos financeiros oriundos de operações de crédito, destinados a atender o superávit do Orçamento Corrente
São Receitas de Capital as receitas tributárias, de contribuição, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis como Despesas de Capital
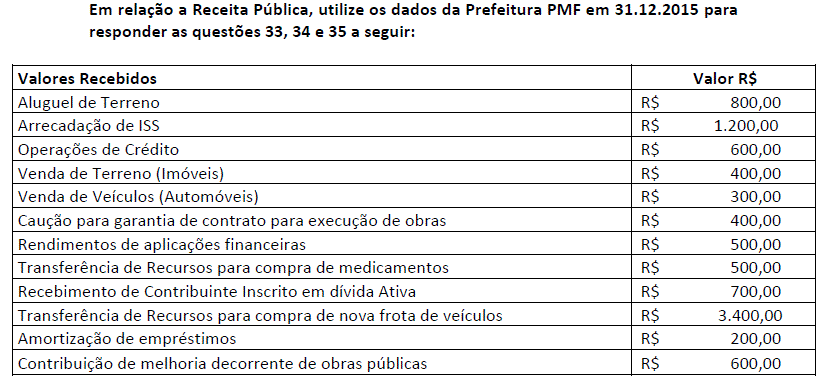
O montante da receita orçamentária corrente foi inferior a R$ 3.600.000.
As Receitas são classificadas como Receitas Correntes e Receitas de Capital. Qual das alternativas a seguir NÃO é uma Receita de Capital?
Cobrança de Dívida Ativa.
Operações de Crédito.
Alienação de Bens Móveis e Imóveis.
Transferência de Capital.
Amortização de Empréstimos Concedidos.
Um estado da Federação realizou procedimento licitatório para pactuar contrato de concessão de rodovia estadual. Na classificação dos recursos provenientes desse contrato o gestor contábil deverá lançar o valor desse ingresso como receita
orçamentária corrente – patrimonial.
orçamentária corrente – de serviços.
extraorçamentária corrente – de contribuições.
de capital – de operações de crédito.
de capital – de alienação de bens.
São espécies de receitas correntes:
impostos e integralização de capital social.
contribuições de melhoria e operações de créditos internas.
contribuições de melhoria e receita de serviços administrativos e gerais.
taxas e alienação de bens móveis.
contribuições para entidades privadas de serviço social e resultado do Banco Central.
São espécies de Receitas Correntes, SALVO:
receita de serviços.
o superávit do Orçamento Corrente.
receitas tributárias.
receita agropecuária.
Numere corretamente as colunas da direita de acordo com os tipos de receitas à esquerda
1 - receitas correntes
2 - receitas de capital
( ) Receita de Patrimônio
( ) Alienação de Bens
( ) Receitas de Serviços
( ) Operação de Crédito
( ) Receita Tributária
A alternativa que indica a correlação correta, de cima para baixo é:
Determinado município efetuou a compra, à vista, de uma ambulância para o transporte de pacientes do programa Tratamento Fora de Domicílio. Essa compra representou contabilmente para o município:
uma Despesa de Capital e uma Variação Patrimonial Quantitativa
uma Despesa Corrente e uma Variação Patrimonial Qualitativa
uma Despesa de Capital e uma Variação Patrimonial Qualitativa
uma Despesa Corrente e uma Variação Patrimonial Diminutiva
uma Despesa de Capital e uma Variação Patrimonial Aumentativa
Considere que as receitas orçamentárias abaixo foram extraídas do orçamento anual de determinado município para 2019:
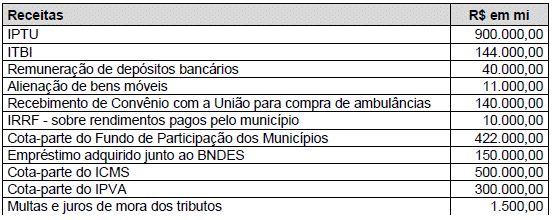
É correto afirmar que o total das receitas correntes, das receitas de capital e das transferências correntes é de respectivamente:
R$ 2.317.500,00; R$ 301.000,00 e R$ 1.232.000,00
R$ 2.317.500,00; R$ 301.000,00 e R$ 1.222.000,00
R$ 2.328.500,00; R$ 290.000,00 e R$ 1.222.000,00
R$ 2.618.500,00; R$ 0,00 e R$ 800.000,00
R$ 2.316.000,00; R$ 302.500,00 e R$ 922.000,00
A categoria econômica é um desdobramento da classificação
natureza.
ocorrência.
fonte de recursos.
indicador de resultado.
destinação.
Assinale a alternativa que apresenta uma receita de capital.
Impostos.
Inversões financeiras.
Operações de crédito.
Transferências correntes.
As receitas orçamentárias por categoria econômica são classificadas em Receitas Correntes e Receitas de Capital e especificadas em Receitas Correntes Intraorçamentárias e Receitas de Capital Intraorçamentárias. O MCASP na Tabela- -Resumo: Origens e Espécies de Receitas Orçamentárias na ótica da nova Estrutura de Codificação, válida para União a partir de 2016, e, para Estados e Municípios, a partir de 2018, ratifica a classificação das receitas orçamentárias por categoria, origem e espécie.
Nesse contexto, analise as receitas, a seguir, apresentadas por um determinado estado, em 2018.
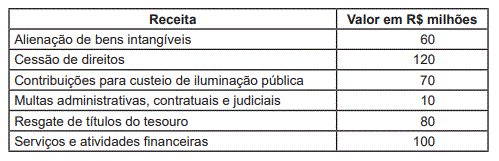
Considerando-se exclusivamente as informações recebidas e as orientações do MCASP, o valor das Receitas Correntes / Intraorçamentárias, em R$ milhões, é
140
240
300
360
440
Qual a soma das Receitas Correntes?
R$ 45.500,00
R$ 33.500,00
R$ 32.500,00
R$ 43.000,00
Supondo-se que o Governo do Estado do Pará concedeu um auxílio para a Prefeitura de Belém construir pontes, contudo, considerando-se que essa receita não estava prevista no orçamento, como deverá proceder a referida Prefeitura, quanto à classificação da mesma, ao receber o numerário correspondente ao auxílio?
Auxílios e Subvenções.
Receita para Obras e Serviços.
Receitas Correntes, Transferências Correntes.
Receita Extraorçamentária, Transferência para Obras e Serviços.
Receita de Capital, Transferência de Capital.
São itens classificados como Receita Corrente, exceto:
Alienação de Bens
Tributos
Taxas
Contribuições de Melhoria
São exemplos de receitas correntes as receitas:
agropecuárias e as industriais.
patrimoniais e as de operações de crédito.
tributárias e as de amortização de empréstimos.
de serviços e as de amortização de empréstimos.
de operações de crédito e as de amortização de empréstimos.