Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

A fonte E dentro de R1 tem 1 grau de liberdade.
O teste de McLeod-Li aplica-se para resíduos independentes, identicamente distribuídos e não necessariamente normais. Para a realização desse teste, os resíduos são elevados ao quadrado e, sobre a série de resíduos ao quadrado, aplica-se o mesmo procedimento aplicado no teste de Ljung-Box.
A soma de quadrados da interação recipiente × espécie (R×E) é igual a 31,88.
As correlações lineares de Pearson, apresentadas na última tabela, formam uma matriz denominada matriz de correlação. A presença de correlações diferentes de zero fora da diagonal principal indica que os resíduos do modelo não são independentes.
O teste de Ljung-Box testa se os resíduos são autocorrelacionados. A estatística desse teste consiste, basicamente, de uma soma dos quadrados das autocorrelações amostrais entre os resíduos.
De acordo com o modelo II, a série Yt - ∑j=112δjDj,t é estacionária se |Φ1| < 1 e |Φ2| < 1.
Certo
Errado
O modelo II é um modelo auto-regressivo de ordem 2 com uma função de transferência que representa a componente sazonal.
Certo
Errado
![]()
O filtro de Kalman é um método de estimação alternativo aos métodos de mínimos quadrados e ao de máxima verossimilhança.
O modelo I é um modelo ARIMA sazonal.
Certo
Errado
A tendência da série é representada pelo modelo I por meio do termo β∈t-1 - α∈t-12 + αβ∈t-13.
Certo
Errado
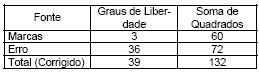
Assinale a opção que dá o número de marcas de pneus estudadas.
Em um estudo controlado em que o interesse concentra- se no desgaste de pneus testaram-se um certo número de marcas obtendo-se os resultados constantes da tabela de análise de variância dada abaixo.
2
3
4
5
12