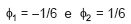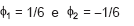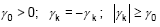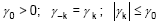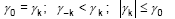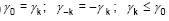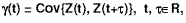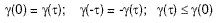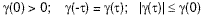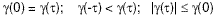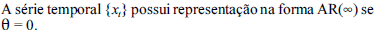Questões de Concurso sobre Análise de Variância (ANOVA)


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
272 questões encontradas
Questões por página
20
Mais recentes
 

Um modelo de regressão com tendência polinomial e variáveis dummies para descrever a componente S pode ser usado corretamente para a estimação dos componentes da série temporal xt


C
Certo

E
Errado

Considere o modelo ARIMA(2,1,0) aplicado à série Xt,Imagem associada para resolução da questão Sabendo que as raízes de equação característica são B1 = 3 e B2 = −2, os valores dos parâmetros são
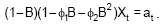
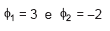
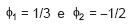
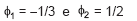
A

Imagem associada para resolução da questão


B

Imagem associada para resolução da questão


C

Imagem associada para resolução da questão


D

Imagem associada para resolução da questão


E

Imagem associada para resolução da questão

Considere uma série temporal gerada ao se lançar 100 vezes, sucessiva e independentemente, o mesmo dado, registrando a cada vez o resultado numérico. Esta série é


A

estritamente estacionária.


B

não estacionária.


C

divergente no longo prazo.


D

um ruído branco com média zero.


E

autocorrelacionada.

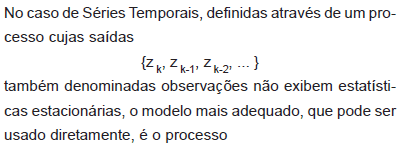
Imagem associada para resolução da questão

A
misto autorregressivo de médias móveis (ARMA – mixed autoregressive moving average) de primeira ordem.

B
misto autorregressivo de médias móveis (ARMA – mixed autoregressive moving average) de segunda ordem.

C
médias móveis (MA – moving average) de primeira ordem.

D
autorregressivos (AR – autoregressive).

E
integrado autorregressivo de médias móveis (ARIMA – autoregressive integrated moving average).

Um estatístico foi contratado para modelar uma série de produção de sucos e concentrados de frutas, com o objetivo de acompanhar a evolução do fenômeno ao longo do tempo e efetuar previsões. Os dados disponíveis para análise compreendem o período de janeiro de 1991 a abril de 2007, perfazendo um total de 76 observações. Os gráficos a seguir mostram o comportamento e a distribuição dos dados.
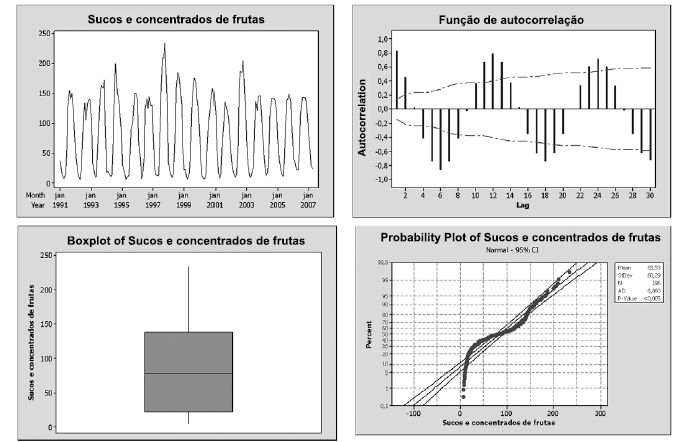
Imagem associada para resolução da questão

Analisando os gráficos acima, verifica-se que a série


A

apresenta tendência crescente, é sazonal, possui outliers, e os dados são normalmente distribuídos.


B

apresenta tendência decrescente, é sazonal, não possui outliers, e os dados não são normalmente distribuídos.


C

não é estacionária, não é sazonal, não possui outlier, e os dados são normalmente distribuídos.


D

é estacionária, sazonal, possui outliers, e os dados não são normalmente distribuídos.


E

é estacionária, sazonal, não possui outlier, e os dados não são normalmente distribuídos.

Considere um banco no qual o tempo de atendimento é de 2 minutos, com 4 caixas de atendimento ao cliente e onde os clientes chegam a uma taxa de 2 clientes a cada minuto. Assinale a alternativa que apresenta a taxa de utilização (tu) desse sistema e a interpretação correta dessa taxa.


A

tu = 1,33, ou seja, os caixas estão sendo superutilizados


B

tu = 1,33, ou seja, os caixas estão sendo subutilizados


C

tu = 0,66, ou seja, os caixas estão sendo superutilizados


D

tu = 1, ou seja, os caixas não estão sendo subutilizados, nem superutilizados


E

tu = 0,66, ou seja, os caixas estão sendo subutilizados

Considere a função de autocorrelação parcial amostral de uma série temporal com 90 observações, com limites de 5% de siginificância, conforme o resultado abaixo.

Imagem associada para resolução da questão

Supondo-se que a função de autocorrelação amostral apresente comportamento infinito e decrescente e comparando com comportamento teórico das funções de autocorrelação e autocorrelação parcial dos processos ARMA(p,q), a estrutura que melhor se ajusta aos dados é


A

AR(1)


B

AR(2)


C

ARMA(2,1)


D

ARMA(1,2)


E

MA(3)

Considere um processo Z testacionário . A função de autocovariância γk definida por Imagem associada para resolução da questão satisfaz as seguintes propriedades:
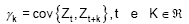
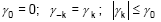

A

Imagem associada para resolução da questão


B

Imagem associada para resolução da questão


C

Imagem associada para resolução da questão


D

Imagem associada para resolução da questão


E

Imagem associada para resolução da questão

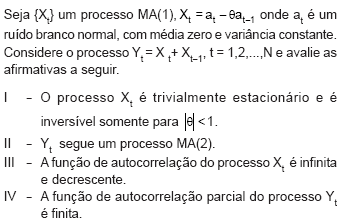
Imagem associada para resolução da questão

Estão corretas as afirmativas


A

I, apenas.


B

I e II, apenas.


C

II e III, apenas.


D

I, II e III, apenas.


E

I, II, III e IV.

Considere a tabela ANOVA (incompleta) a seguir.

Imagem associada para resolução da questão

Os valores de P, Q, R, S, T e U são, respectivamente,


A
Imagem associada para resolução da questão

B

Imagem associada para resolução da questão


C

Imagem associada para resolução da questão


D

Imagem associada para resolução da questão


E

Imagem associada para resolução da questão

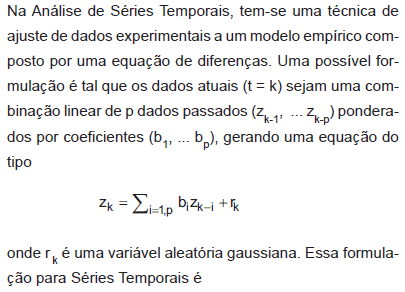
Imagem associada para resolução da questão

A
gerada por um processo estocástico não estacionário.

B
tal que sua função de autocorrelação obedeça a uma equação não homogênea cuja solução seja instável.

C
denominada processo autorregressivo (AR - autoregressive).

D
denominada processo integrado autorregressivo de médias móveis (ARIMA – autoregressive integrated moving average).

E
denominada processo de médias móveis (MA – moving average).
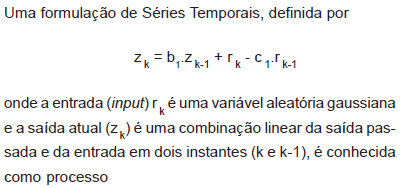
Imagem associada para resolução da questão

A
tal que sua função de autocorrelação obedeça a uma equação não homogênea, cuja solução seja instável.

B
tal que o modelo seja inversível, isto é, a sequência de entrada possa ser completamente determinada a partir da sequência de saída.

C
denominada processo de médias móveis (MA – moving average)

D
denominada processo autorregressivo (AR - autoregressive).

E
denominada processo integrado autorregressivo de médias móveis (ARIMA – autoregressive integrated moving average).

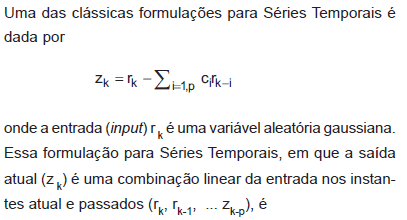
Imagem associada para resolução da questão


A
médias móveis (MA – moving average) de primeira ordem.

B
médias móveis (MA – moving average) de segunda ordem na entrada.

C
misto autorregressivo de médias móveis (ARMA – mixed autoregressive moving average) de segunda ordem na entrada.

D
misto autorregressivo de médias móveis (ARMA – mixed autoregressive moving average) de primeira ordem.

E
autorregressivo (AR – autoregressive) de segunda ordem na entrada.

A ANOVA consiste em teste de hipótese para avaliar se os diferentes tratamentos de um experimento produzem as mesmas variâncias com relação a determinada variável resposta Y.


C
Certo

E
Errado

O número total de graus de liberdade da tabela ANOVA foi igual a 49 porque um dos prestadores que participou do estudo não forneceu informações acerca das variáveis X, Y e(ou) Z.


C
Certo

E
Errado

Considere um processo Imagem associada para resolução da questão estacionário. A facv (função de autocovariância) Imagem associada para resolução da questão definida por Imagem associada para resolução da questão satisfaz às seguintes propriedades:
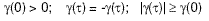

A

Imagem associada para resolução da questão


B

Imagem associada para resolução da questão


C

Imagem associada para resolução da questão


D

Imagem associada para resolução da questão

   
Gerar simulado