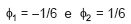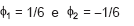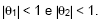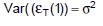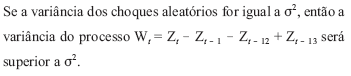Questões de Concurso sobre Modelos ARIMA


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
57 questões encontradas
Questões por página
20
Mais recentes
 

Considere o modelo ARIMA(2,1,0) aplicado à série Xt,Imagem associada para resolução da questão Sabendo que as raízes de equação característica são B1 = 3 e B2 = −2, os valores dos parâmetros são
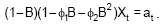
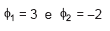
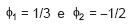
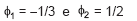
A

Imagem associada para resolução da questão


B

Imagem associada para resolução da questão


C

Imagem associada para resolução da questão


D

Imagem associada para resolução da questão


E

Imagem associada para resolução da questão

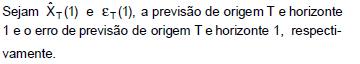
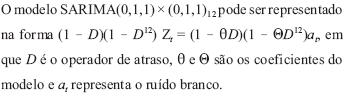
Considere que uma série temporal {Zt}t=1,...,n em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1)x(0,1,1)12. Nessa perspectiva, avalie as afirmativas a seguir.
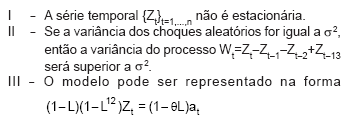
Imagem associada para resolução da questão

Está(ão) correta(s) a(s) afirmativa(s)


A

I, apenas.


B

II, apenas.


C

III, apenas.


D

II e III, apenas.


E

I, II e III.

Considere as seguintes afirmações:

I. Para um processo ARMA (1, 1) a função de autocorrelação parcial só é diferente de zero no lag 1.

II. Para um processo ARMA (1, 1), onde φ é o coeficiente autoregressivo e θ é o coeficiente de médias móveis, a região de admissibilidade é dada por |φ| < 1 e |θ| < 1.

III. De um modo geral, a análise espectral de séries temporais estacionárias decompõe a série em componentes senoidais com coeficientes aleatórios não-correlacionados.

IV. Um processo ARIMA (1, d ,1), onde d = 1, é estacionário.

Está correto o que se afirma APENAS em


A

I e II.


B

I, II e III.


C

I e III.


D

II e III.


E

II e IV.

Considere o modelo ARIMA(0,0,2) dado por

Xt = θ0 + at − θ1at−1 + θ2at−2 ,

onde at é o ruído branco de média zero e variância σ2 , e θ0 é uma constante. É correto:


A

Xt só é estacionário se Imagem associada para resolução da questão


B

Xt é um processo sempre invertível.


C

Xt só estacionário se Imagem associada para resolução da questão for zero.


D

Xt é sempre estacionário.


E

Xt só é invertível se Imagem associada para resolução da questão

Seja B o operador translação para o passado (isto é B Zt = Zt−1).


Sejam θ, Θ, e φ números reais maiores do que zero e menores do que um e at um processo de ruído branco.


Então um modelo do tipo SARIMA (0, 1, 1) × (0, 0, 1)12 é dado por:


A

(1 − B) Zt = (1 − ΘB12) at−1 + (1 − ΘB12) at


B

(1 − B) (1 − B12) Zt = (1 − θB)(1− ΘB12) at


C

(1 − B) (1 − φB) Zt = (1 − ΘB12) at


D

(1 − B) (1 − B12) Zt = at


E

(1 − B) Zt = (1 − θB) (1 − ΘB12) at

Pode-se afirmar corretamente que


A
Xt só é estacionário se |θ |< 1.

B
a variância de Xt é dada por θ2 .

C
a variância de Xt é igual a 1.

D
E(Xt Xt–1) = 1.

E
Xt é sempre estacionário.

Para o processo ARIMA(1,d,1), onde Imagem associada para resolução da questão o coeficiente autoregressivo e Imagem associada para resolução da questão o coeficiente de médias moveis, é correto afirmar:

A

A função de autocorrelação parcial só é diferente de zero no lag 1.


B

A função de autocorrelação só é diferente de zero nos lags 1 e 2.


C

Se d = 1, o processo é estacionário.


D

A região de admissibilidade é dada por | φ | < 1 e | θ | < 1.


E

A função de autocorrelação é dominada por senóides amortecidas.

Os modelos ARIMA (Auto Regressive Integrated Moving Averages) resultam da combinação de três componentes denominados "filtros". Indicando por V – Verdadeiro e por F – Falso, as indicações abaixo:

I. o componente auto-regressivo (AR);

II. o filtro de integração (I);

III. o componente de médias móveis (MA);

IV. uma série pode ser modelada pelos três filtros ou apenas um subconjunto deles, resultando em vários modelos.

Os itens I, II, III e IV são, respectivamente,


A

V, V, V, F


B

F, V, F, V


C

V, V, V, V


D

V, F, V, F


E

F, F, F, F

Sobre o modelo SARIMA em relação ao modelo ARIMA pode-se afirmar que


A

a eventual sazonalidade do modelo é remota, mantendo-o, na maioria das vezes, nesta forma mais simples de formulação.


B

passa a considerar a variável sazonalidade na estruturação do modelo, tornando-se mais complexo, ao trabalhar com mais variáveis.


C

ao introduzir variáveis do tipo Qui-quadrado, torna o modelo mais complexo, pois trabalha com mais variáveis.


D

ao introduzir variáveis do tipo Log-normal, torna o modelo mais complexo, pois trabalha com mais variáveis.


E

ao introduzir variáveis do tipo Binomial, torna o modelo mais complexo, pois trabalha com mais variáveis.

   
Gerar simulado