Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Suponha o modelo ARIMA (p,d,q) escrito em uma de suas formas básicas: Zt+h=∑j=1∞πjZt+h−j+at+h, com t+h no lugar de t. É correto afirmar que essa forma escrita é:
invertida.
choque aleatório.
linear.
espectral.
equação de diferenças.
A estratégia para construção de um modelo, no caso ARIMA (p, d, q), é baseada em um ciclo iterativo. Assinale a opção que apresenta os estágios do ciclo iterativo na ordem correta.
verificação, identificação, especificação e estimação.
especificação, identificação, estimação e verificação.
identificação, especificação, estimação e verificação.
identificação, verificação, especificação e estimação.
especificação, verificação, identificação e estimação.
Considere o modelo de séries temporais cuja equação é dada por (1-L)(1+0,4L7) Xt=(1-0,3L+1,2L2)ϵt, ϵt~N(0, σϵ2), levando em conta polinômios autoregressivos e médias móveis, ambos completos.
Tal modelo é um
ARIMA(1,1,2), e os parâmetros satisfazem as condições de estacionariedade e invertiblidade.
ARIMA(7,1,2), e os parâmetros não satisfazem as condições de estacionariedade e invertiblidade.
ARIMA(7,1,2), e os parâmetros satisfazem as condições de estacionariedade e invertiblidade.
ARIMA(0,1,2)x(1,0,0)7, e os parâmetros não satisfazem as condições de estacionariedade e invertiblidade.
ARIMA(2,1,0)x(1,0,0)7, e os parâmetros satisfazem as condições de estacionariedade e invertibilidade.
Considerando que X1, X2,..., Xn forem variáveis aleatórias independentes, com funções geradoras de momento respectivamente definidas por Mxn(t),Mx2(t),…,Mxn(t). Se Y = X1 + X2 + ... + Xn, então a função geradora de momento de Y será dada por:
MY(t)=[Mx1(t)]+[Mx2(t)]+...+[Mxn(t)]
MY(t)=[Mxn(t)]-[Mxn-1(t)]- ... -[Mx1(t)]
My(t)=[Mx1(t)]x[Mx2(t)]x...x[Mxn(t)]
MY(t)=[Mxn(t)+Mx1(t)]/2
MY(t)=[MXn(t) - MX1(t)]/2
Seja o modelo autorregressivo integrado médias móveis ARIMA(2,1,0) representado pela equação
Xt= (1+Ø1)Xt-1 + (Ø2-Ø1)Xt-2 - Ø2Xt-3+ϵt, onde ϵt~RB(0,σϵ2).
O valor da função de autocorrelação no lag 1 da forma estacionária de Xt é dada por
ρ1=Ø1
ρ1=Ø2
ρ1=1−Ø2Ø1
ρ1=1−Ø12Ø2
ρ1=Ø1 Ø2
Analise as afirmativas abaixo, no que se refere aos modelos para séries temporais.
I- Na classe de modelos paramétricos, o número de parâmetros pode ser infinito.
II- Na classe de modelos não paramétricos, a análise é conduzida no domínio de frequências.
III- Os modelos ARIMA pertencem à classe de modelos paramétricos.
IV- Os modelos não paramétricos apresentam a vantagem de eliminar o problema da correlação serial.
Assinale a opção correta.
Apenas a afirmativa III é verdadeira.
Apenas as afirmativas I e III são verdadeiras.
Apenas as afirmativas II, III e IV são verdadeiras.
Apenas as afirmativas I, II e III são verdadeiras.
Apenas as afirmativas I, III e IV são verdadeiras.
Sejam f(k) e h(k), k = 1,2,3,..., respectivamente, as funções de autocorrelação e autocorrelação parcial de um modelo ARIMA(p,d,q). Considere as seguintes afirmações:
I. No modelo ARIMA(0,d,1), a região de admissibilidade do modelo é −1 < θ < 1, onde θ é o parâmetro de médias móveis do modelo.
II. No modelo ARMA(0,d, 2), f(1) = f(2) e f(k) = 0 para k > 2
III. No modelo ARIMA(1,d,1) f(k) decai exponencialmente após k = 1 e h(k) é dominada por senoides amortecidas após k = 1.
IV. No modelo ARIMA(1,d, 0) , f(1) = φ, onde φ é o parâmetro autorregressivo do modelo.
Está correto o que se afirma APENAS em
I, III e IV.
II, III e IV.
II e III.
I e IV.
I, II e IV.
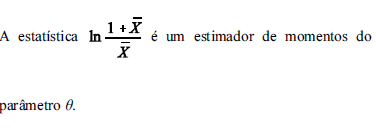
9657,09.
0,9549.
38,7283
0,0246577.
0,0020711.
Considere o modelo de regressão de duas variáveis dado por Yi = β1 + β2Xi + µi . Admita agora um esquema que evidencie a regressão de sobre si mesmo, defasado de um período, combinado com um esquema de média móvel de primeira ordem. Tal combinação é denominada:
série interpolativa.
esquema ARMA.
série de co-integração.
processo de MA.
processo iterativo de média móvel.
Sobre Modelos Lineares Generalizados (MLG), analise as afirmativas, marque V para as verdadeiras e F para as falsas.
( ) A Regressão Logística é um MLG com função de ligação Logit. Considerando a variável resposta binária Y, uma variável explicativa X e π(x) = P(Y = 1|X = x) = 1 − P(Y = 0|X = x), o modelo pode ser escrito da seguinte maneira π(x) = 1 + exp (β0+β1x)exp(β0+β1x)
( ) Um MLG possui três componentes que o definem: o componente sistemático, o componente aleatório e a função de ligação.
( ) Em geral, para estimar os parâmetros dos MLG são necessários métodos iterativos/numéricos para resolver as equações de máxima verossimilhança.
A sequência está correta em
F, V, V.
V, F, V.
V, V, F.
V, V, V.
Assinale a opção que completa corretamente as lacunas das sentenças abaixo.
A fase mais crítica do método de Box & Jenkins é a __________ do particular modelo ARIMA a ser ajustado aos dados. Esta escolha é feita principalmente com base nas __________ e _________ estimadas, que espera-se que representem adequadamente as respectivas quantidades teóricas que são desconhecidas.
identificação/ autocorrelações / autocorrelações parciais
identificação/ histogramas/ autocorrelações parciais
estimação/ autocorrelações / autocorrelações parciais
estimação/ autocorrelações parciais/ autocorrelações
verificação/ autocorrelações / autocorrelações parciais
Seja o processo estocástico Zt – 0,5Zt-1 = at -0,5Zt-2 , em que Zt é a observação temporal e at é o ruído branco, é possível afirmar que
o processo pode ser modelado por ARIMA(2, 0, 0) e é estacionário e inversível.
o processo pode ser modelado por ARIMA(0, 0, 2) e é estacionário e inversível.
o processo pode ser modelado por ARIMA(2, 0, 0) e é estacionário, mas não é inversível.
o processo pode ser modelado por MA( 2) e é estacionário e inversível.
o processo pode ser modelado por AR( 2) e é não estacionário e inversível.
Com relação ao comportamento de uma f.a.c. de um ARIMA(p,d,q), dada a ordem ARIMA (1,d,0), é correto afirmar que
é uma mistura de exponencial ou senoides amortecidas só se Ø11 ≠ 0 e Ø22 ≠ 0
tem decaimento exponencial somente Ø11 ≠ 0
é linear se Ø11 ≠ 0
decai exponencialmente depois do primeiro lag
é uma senoide quando Ø11 ≠ 0
Correlacione os modelos para séries temporais às suas respectivas definições, e assinale a opção que apresenta a sequência correta.
MODELOS
I - Modelos não lineares
II - Modelos estruturais
III- Modelos ARIMA
DEFINIÇÕES
( ) São modelos desse tipo: modelo de nível local e modelo de tendência linear local.
( ) são modelos autorregressivos integrados e de médias móveis.
( ) São modelos desse tipo: modelos da família ARCH-GARCH e modelos de volatilidade estocástica. O objetivo é modelar o que se chama de volatilidade que é a variância condicional de uma variável, comumente um retorno.
( ) Descrevem três classes de processos: processos lineares estacionários, processos li neares não estacionários homogêneos e processos de memória longa.
(I) (III) (II) (III)
(II) (III) (I) (III)
(III) (I) (III) (II)
(II) (III) (I) (II)
(III) (I) (I) (II)
Marque V para as afirmativas verdadeiras e F para as falsas.
( ) Para ajustar um modelo ARIMA, é necessário considerar os estágios de identificação e estimação.
( ) Um processo autorregressivo de ordem p tem a função de autocovariância decrescente, na forma de exponenciais ou senoides amortecidas, finitas em extensão.
( ) Um processo de médias móveis de ordem q tem função de autocovariância finita, apresentando um corte após o “lag” q.
( ) Um processo autorregressivo e de médias móveis de ordem (p, q) tem função de autocovariância infinita em extensão, que decai de acordo com exponenciais e/ou senoides amortecidas após o “lag” q-p.
( ) Após a identificação provisória de um modelo de séries temporais, pode-se usar os métodos de mínimos quadrados ou de máxima verossimilhança, entre outros, para estimação dos parâmetros. Os estimadores obtidos pelo método dos momentos não têm propriedades boas quando comparadas com os dois já mencionados. Entretanto, podem ser utilizados para gerar os valores iniciais nos processos iterativos.
A sequência está correta em
Sejam f(k) e g(k), k = 1, 2, ..., respectivamente, a função de autocorrelação parcial e a função de autocorrelação, de um processo ARIMA (p,d,q). Sabendo que g(k) é uma mistura de exponenciais ou ondas senoides amortecidas e que para f(k) somente f(1) e f(2) são diferentes de zero, então:
p = q = d = 1.
p = 2 e d = q = 1.
p = 0 e q = 2.
p = 1 e q = d = 0.
p = 2 e q = 0.
Uma variável Yt segue um modelo ARIMA (2,1,1), sem termo constante, com coeficientes auto regressivos φ1 e φ2 de primeira e segunda ordem, respectivamente, e um coeficiente de média móvel θ. Considere o operador B tal que BYt = Yt-1 e o operador ∇ tal que ∇ = 1 - B e seja at a representação do ruído branco. Assim, uma representação compatível desse modelo ARIMA é:
(1 - φ1 B - φ2 B2 ) Yt = (1 - θB)at.
(1 - φ1 B - φ2 B2)BYt = (1 - θ)∇ at.
(φ1 + φ2 B)∇ Yt = θBat.
(φ1 B + φ2 B2 )Yt = θ∇ a.
(1 - φ1 B - φ2 B2)BYt = (1 - θ∇)at.

I e III.
I e IV.
II e III.
I, III e IV.
II, III e IV.