







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a Resolução 820/97 do CFC, ao detectar erros relevantes ou fraudes no decorrer dos seus trabalhos, o auditor independente:
não tem a obrigação de comunicá-los à administração da entidade e sugerir medidas corretivas, informando sobre os possíveis efeitos no seu parecer, caso elas não sejam adotadas;
tem obrigação relativa de comunicá-los à administração da entidade e sugerir medidas corretivas, informando sobre os possíveis efeitos no seu parecer, caso elas não sejam adotadas;
tem a obrigação de comunicá-los à administração da entidade e sugerir medidas corretivas, informando sobre os possíveis efeitos no seu parecer, caso elas não sejam adotadas;
tem a obrigação de comunicá-los à auditoria interna da entidade e sugerir medidas corretivas, informando sobre os possíveis efeitos no seu parecer, caso elas sejam adotadas;
tem a obrigação de comunicá-los à administração da entidade e sugerir medidas corretivas, informando sobre os possíveis efeitos no seu parecer, caso elas sejam adotadas.
De acordo com a Resolução 820/97 do CFC, a avaliação do sistema contábil e de controles internos pelo auditor deve considerar os seguintes aspectos:
o ambiente de controle existente na entidade e os procedimentos de controle adotados pela administração da entidade;
os testes efetuados em auditorias anteriores e o ambiente externo e interno da entidade;
os testes de observância e substantivo, e o ambiente externo e interno;
os testes subjetivos e substantivos e os exames realizados pela auditoria interna da entidade;
o ambiente interno e externo e os testes substantivos e de observância.
De acordo com a resolução 774/94, o Princípio da Entidade:
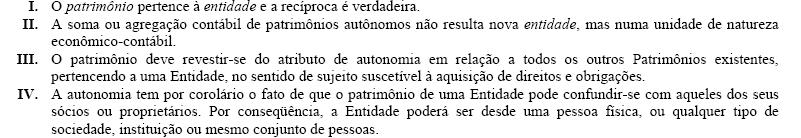
Estão corretas apenas as afirmativas:
I e IV
II e III
I, III e IV
II e IV
I, II, III e IV
Segundo a Resolução no 821/97, o auditor independente deve guardar toda a documentação, papéis de trabalho, relatórios e pareceres relacionados com os serviços realizados pelo prazo de
três anos, contados a partir da data da emissão de seu parecer.
três anos, contados a partir da data do final do exercício a que se referem as demonstrações contábeis auditadas.
quatro anos, contados a partir da data do final do exercício a que se referem as demonstrações contábeis auditadas.
cinco anos, contados a partir da data do final do exercício a que se referem as demonstrações contábeis auditadas.
cinco anos, contados a partir da data da emissão de seu parecer.
De acordo com a resolução 774/94, o Princípio da Prudência:
Determina a adoção do maior valor para os componentes do ativo e do menor para os do passivo, sempre que se apresenta alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
Impõe a escolha da hipótese de que resulta maior patrimônio líquido, quando se apresentarem opções igualmente aceitáveis diante dos demais Princípios Fundamentais de Contabilidade.
Somente se aplica às mutações posteriores, constituindo-se ordenamento indispensável à correta aplicação do Princípio da Competência.
Determina a adoção do menor valor para os componentes do ativo e do maior para os do passivo, sempre que se apresentam alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
As alternativas B, C e D estão corretas.
Ao estruturar o parecer pericial contábil, de acordo com as normas do C.F.C., o contador nesta função poderá
omitir fatos relevantes, encontrados durante sua diligência, que comprovem a veracidade da acusação contra seu cliente, visto o seu papel ser de assistente da parte.
ser parcial, conduzindo o juiz responsável pelo processo de sentença a dar posição favorável a seu cliente.
buscar elementos que superem o objeto da causa para garantir à parte uma indenização maior.
revelar fatos importantes e relevantes encontrados durante suas diligências, ainda que prejudique seu cliente ou faça com que ele perca o processo.
criar elementos e provas para atestar a veracidade das informações constantes no processo.
Considere a seguinte situação hipotética.
Determinada entidade é vencedora em processo de licitação para exploração de petróleo em alto-mar. O contrato prevê que, no caso de descontinuidade da operação, por exaustão do poço ou por qualquer outro motivo, a entidade deve arcar com os custos de remoção da plataforma de petróleo e reparação do leito do mar. Nessa situação, a entidade deve constituir provisão para a remoção da plataforma com contrapartida no custo da própria plataforma.
A esse processo dá-se o nome de contingência passiva, e a entidade só reconhece a provisão por ser mensurável com suficiente segurança.
O auditor, ao avaliar a Empresa Declínio & Expansão Ltda., depara-se com três indicadores: prejuízos substanciais de operação, perda de fornecedor essencial e dificuldades de manter mão-de-obra especializada na empresa. Em conformidade com as Normas do Conselho Federal de Contabilidade, esses indicadores são classificados como
operação, financeiro e operação.
operação, operação e financeiro.
financeiro, financeiro e operação.
financeiro, operação e financeiro.
financeiro, operação e operação.
O perito-contador assistente, se indicado pela parte, caso não aceite o encargo, deve comunicar ao juízo a recusa e justificá-la.
A escolha de especialistas de outras áreas que se fizerem necessários para a execução de trabalhos específicos é de responsabilidade exclusiva do perito-contador, não lhe cabendo requerer ao juiz tal indicação.
O contador, quando perito ou assistente técnico, deverá abster-se de expender argumentos ou dar a conhecer sua convicção pessoal sobre os direitos de quaisquer das partes interessadas, ou da justiça da causa em que estiver servindo, mantendo seu laudo no âmbito técnico e limitado aos quesitos propostos.
A norma do CFC que define regras e procedimentos relativos às demonstrações financeiras é aplicável integralmente em todas as entidades públicas e privadas, não se admitindo a adoção de procedimentos diversos ou excepcionais.



