







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Com as recentes alterações, a Lei Societária reforçou a importância dos princípios de contabilidade para o reporte da informação. Para fins de demonstrações contábeis, vigora a força dos princípios, dando corpo para prevalecer a essência econômica da transação sobre a forma jurídica dos contratos. Nesse contexto, o Conselho Federal de Contabilidade reformou recentemente a resolução CFC nº 750/1993. Conforme a Resolução CFC n.º 1282/2010:
os princípios de contabilidade que orientam a prática contábil no Brasil são: o da entidade; o da continuidade; o da oportunidade; o do registro pelo valor original; o da atualização monetária; o da competência; e o da prudência;
a atualização monetária representa nova avaliação dos valores originais para determinada data, mediante a aplicação de indexadores ou outros elementos aptos a traduzir a variação do poder aquisitivo da moeda nacional em um dado período;
uma vez integrado ao patrimônio, os componentes patrimoniais, ativos e passivos, podem sofrer variações decorrentes de alguns fatores, entre eles o dos efeitos da alteração do poder aquisitivo da moeda nacional;
o princípio da prudência determina a adoção do menor valor para os componentes do ativo e do maior para os do passivo, sempre que isso contribuir para o aumento do patrimônio líquido;
a reversão decorrente de perdas estimadas relativas ao valor recuperável de ativos é uma prática conflitante com o princípio do registro pelo valor original.
Acerca dos procedimentos da Auditoria Interna, conforme a Resolução CFC nº 986/2003, constituem exames e investigações que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade. Assim, os procedimentos que visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade referem-se aos
testes de observância.
exames de registros, documentos e conferências de cálculos.
testes de verificação.
testes substantivos.
exames, inspeções e confirmação do s dados.
Os Princípios Fundamentais de Contabilidade, instituídos por meio da Resolução CFC nº 750/1993, passaram a se chamar apenas de “Princípios de Contabilidade” a partir da publicação da Resolução CFC nº 1.282/2010. Nessa nova configuração, as variações do custo histórico que passaram a ser aceitas foram:
custo histórico corrigido, custo corrente, valor justo, custo de reposição e valor de mercado.
custo corrente, valor realizável, valor presente, valor justo e custo histórico corrigido.
custo histórico corrigido, custo corrente, valor justo, custo de reposição e atualização monetária.
custo corrente, valor realizável, valor presente, valor justo e atualização monetária.
De acordo com a resolução do CFC n.º 1.330/11, que aprovou a ITG 2.000, a escrituração contábil, além da conta devedora, credora e o valor do lançamento deverá conter, no mínimo:
I. data do registro contábil, ou seja, a data em que o fato contábil ocorreu; II. essência intrínseca e extrínseca da forma contábil;
III. histórico que represente a essência econômica da transação ou o código de histórico padronizado, neste caso baseado em tabela auxiliar inclusa em livro próprio;
IV. essência sobre a forma;
V. informação que permita identificar, de forma unívoca, todos os registros que integram um mesmo lançamento contábil.
Está correto o contido em
I, II, III, IV e V.
I, III e V, apenas.
I, III, IV e V, apenas.
II, III, IV e V, apenas.
III, IV e V, apenas.
Acerca da avaliação e contabilização de investimentos no exterior, dos estoques e imobilizados, assinale a opção correta, tendo como base o CPC.
O menor valor entre o valor justo e o valor líquido de realização determinará o valor contábil dos estoques.
As normas da Comissão de Valores Mobiliários, que estão de acordo com o CPC, permitem que uma entidade mantenha atividades em moeda estrangeira de uma única forma: ela pode ter transações em moedas estrangeiras ou pode ter operações no exterior, mas não em ambas.
Variação cambial é a relação de troca entre duas moedas.
Uma transação em moeda estrangeira deve ser reconhecida contabilmente, mediante a aplicação da taxa de câmbio à vista entre a moeda funcional e a moeda estrangeira.
Investimentos em terrenos, máquinas e equipamentos devem ser mensurados exclusivamente pelo custo histórico, como base de valor.
Dadas as afirmativas a seguir, com base na Resolução CFC nº 1.282/10, a respeito dos Princípios de Contabilidade,
I. O Princípio da Prudência pressupõe o emprego de certo grau de precaução no exercício dos julgamentos necessários às estimativas em certas condições de incerteza, no sentido de que ativos e despesas não sejam superestimados e que passivos e receitas não sejam subestimados, atribuindo maior confiabilidade ao processo de mensuração e apresentação dos componentes patrimoniais.
II. O Princípio da Competência pressupõe a simultaneidade da confrontação de receitas e de despesas correlatas.
III. O Princípio da Continuidade pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
IV. A falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância; por isso, é necessário ponderar a relação entre a oportunidade e a continuidade da informação.
verifica-se que está(ão) correta(s)
I, II, III e IV.
II, apenas.
I, II e IV, apenas.
II e III, apenas.
II, III e IV, apenas.
De acordo com a Resolução CFC Nº 1.137/08, enumere a segunda coluna de acordo com a primeira.
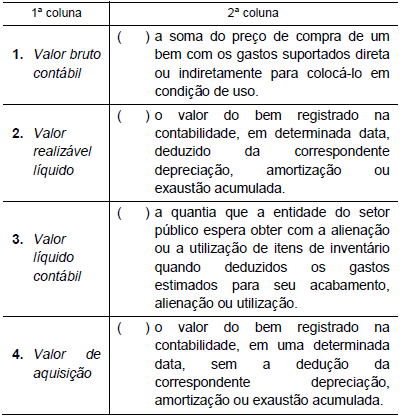
A sequência correta, de cima para baixo, está na opção
1 – 3 – 2 – 4
4 – 3 – 1 – 2
4 – 3 – 2 – 1
2 – 4 – 3 – 1
4 – 2 – 3 – 1
De acordo com a Resolução CFC Nº 1.128/08 e a Norma Brasileira de Contabilidade - T-16.1, referente a conceituação, objeto e campo de aplicação da contabilidade aplicada ao setor público, assinale a afirmativa que indica a opção incorreta.
Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público.
O objeto da Contabilidade Aplicada ao Setor Público é o patrimônio público.
O campo de aplicação da Contabilidade Aplicada ao Setor Público abrange todas as entidades do setor público.
A função social da Contabilidade Aplicada ao Setor Público deve refletir, sistematicamente, o ciclo da administração pública para evidenciar informações necessárias à tomada de decisões, à prestação de contas e à instrumentalização do controle social.
O objetivo da contabilidade aplicada ao setor público é fornecer aos usuários informações detalhadas sobre a aplicação das leis orçamentárias (PPA, LDO e LOA) nas entidades governamentais.
Os casos que dão origem à divulgação separada de itens de receitas e de despesas na demonstração do resultado do exercício incluem as reestruturações das atividades da entidade e as reversões de quaisquer provisões para gastos de reestruturação.
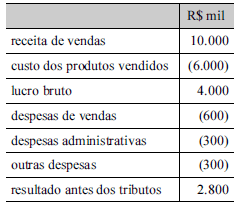
O modelo de demonstração do resultado do exercício apresentado abaixo utiliza a função das despesas como método para subclassificá-las.
De acordo com a legislação vigente, como é denominada a demonstração contábil que demonstra o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza?
Balanço Patrimonial.
Demonstrativo do Resultado do Exercício.
Demonstrativo dos Fluxos de Caixa.
Demonstrativo das Mutações do Patrimônio Líquido.
Demonstrativo do Valor Adicionado.
De acordo com a Resolução CFC nº 750/93, que dispõe sobre os Princípios de Contabilidade, correlacione as colunas e, em seguida, assinale a alternativa que apresenta a sequência correta.
1. Princípio de Contabilidade da Entidade.
2. Princípio de Contabilidade da Continuidade.
3. Princípio de Contabilidade da Oportunidade.
4. Princípio de Contabilidade da Competência.
5. Princípio de Contabilidade da Prudência.
( ) Pressupõe a simultaneidade da confrontação de receitas e de despesas correlatas.
( ) Determina a adoção do menor valor para os componentes do ATIVO e do maior para os do PASSIVO, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
( ) Pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.
( ) Reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos.
( ) Refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
3/ 5/ 2/ 1/ 4
3/ 4/ 2/ 1/ 5
4/ 5/ 1/ 3/ 2
4/ 5/ 2/ 1/ 3
Admite-se avaliar os ativos e os passivos pelo valor presente, isto é, pelo valor descontado do fluxo futuro de entrada ou de saída líquida de caixa, respectivamente, no curso normal das operações da entidade.
O princípio da continuidade está relacionado à certeza de que, no futuro, a entidade continuará em operação e, por isso, os componentes do patrimônio devem ser avaliados pelos maiores valores.
Com relação à destinação do resultado do exercício, assinale a opção correta de acordo com a legislação societária e os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC).
Do lucro líquido do exercício, 5% devem ser aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não deve exceder a 20% do patrimônio líquido.
A companhia pode deixar de constituir a reserva legal no exercício em que o saldo dessa reserva, acrescido do montante das reservas de capital, exceder a 30% do patrimônio líquido.
O estatuto da empresa pode prever a criação de reservas desde que indique, de modo preciso e completo, a sua finalidade, sem estabelecer limite máximo para as reservas a serem criadas.
A assembleia geral pode destinar parte do lucro líquido à formação de reserva com a finalidade de compensar, em exercício futuro, a diminuição do lucro decorrente de perda julgada provável, ficando desobrigada da necessidade de estimar o seu valor.
As demonstrações financeiras devem registrar a destinação dos lucros segundo a proposta dos órgãos da administração, no pressuposto de sua aprovação pela assembleia geral.
A respeito da demonstração do valor adicionado (DVA), de acordo com a legislação societária e os pronunciamentos do CPC, assinale a opção correta.
Na elaboração da DVA, que deve levar em conta o pronunciamento conceitual básico do CPC, a grande maioria dos dados é obtida principalmente a partir do balanço patrimonial.
A distribuição da riqueza criada deve ser detalhada, no mínimo, em pessoa e encargos; impostos, taxas e contribuições; e distribuição dos resultados.
A DVA, embora não esteja fundamentada em conceitos macroeconômicos, busca apresentar a parcela de contribuição que a entidade tem na formação do produto interno bruto (PIB).
A DVA — um dos elementos componentes do balanço social — tem por finalidade evidenciar a riqueza criada pela entidade, e a distribuição dessa riqueza, durante determinado período.
A DVA tem por objetivo apresentar o valor da riqueza econômica gerada pela empresa como resultante do esforço individual e a distribuição dessa riqueza entre os demais elementos que compõem a demonstração.
A partir dos conceitos de princípios de Contabilidade sob a perspectiva do setor público, definidos pela Resolução CFC nº 1.111/2007 e das discussões teóricas em torno das características da contabilidade patrimonial e da contabilidade orçamentária, analise as alternativas:
I. A Contabilidade patrimonial tem como objetivo determinar o resultado econômico do exercício, pelo confronto entre variações ativas e passivas.
II. Tanto a contabilidade patrimonial como a orçamentária apresentam informações de valor preditivo, diferenciandose pela ênfase no curtos e longos prazos, respectivamente.
III. A contabilidade patrimonial gera informações dos elementos do patrimônio para fins de prestação de contas e cumprimento dos dispositivos requeridos para acompanhamento pelo Poder Legislativo.
IV. Tanto a contabilidade patrimonial como a orçamentária devem obedecer a três requisitos fundamentais: fidelidade à realidade operacional, obediência ao princípio de análise e estruturação em função da utilidade dos resultados.
Estão corretas somente as afirmativas:



