







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando os procedimentos de confirmação externa para obtenção de evidências de auditoria, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. Diante da falta de resposta para um pedido de confirmação positiva, a auditoria deverá executar procedimentos alternativos para obter evidências de auditoria relevante e confiável.
II. Os resultados obtidos com o procedimento de confirmação externa de evidência de auditoria deverão ser avaliados, podendo existir a possibilidade de as respostas serem consideradas não confiáveis.
III. A recusa da administração em permitir o envio de solicitações de confirmação de uma informação que permita a validação de um saldo contábil será desconsiderada em qualquer hipótese.
Estão certos os itens:
I, II e III.
I e II, apenas
I e III, apenas.
II e III, apenas.
Um profissional da Contabilidade "A"foi contratado para a execução de um trabalho contábil especializado. Por ser um trabalho extenso, o profissional "A"repassou uma grande parte dos serviços para um PROFISSIONAL"B"de reconhecida competência na mesma especialidade. No ano seguinte, em virtude de um problema relevante ocorrido no trabalho realizado, o cliente cobrou a responsabilidade do profissional "A" Porém, esse PROFISSIONAL "A"negou sua responsabilidade, alegando que os trabalhos foram realizados pelo profissional,"B"que elaborou e assinou os documentos.
De acordo com o Código de Ética Profissional do Contador, a atitude do profissional , contratado pelo cliente, quanto à responsabilidade, foi:correta, pois a responsabilidade é de quem executou o serviço, no caso o profissional "B".
correta, pois há documentos que comprovam que o trabalho foi realizado pelo profissional "B".
incorreta, pois ele não poderia repassar os serviços para o profissional "B".
incorreta, pois, mesmo repassando o trabalho, a responsabilidade técnica continua sendo sua.
Com base na conduta do profissional da Contabilidade estabelecida no Código de Ética Profissional do Contador – CEPC, julgue as situações apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.
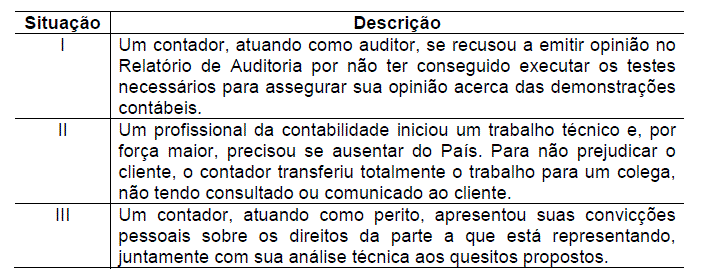
I.
II.
III.
I e III.
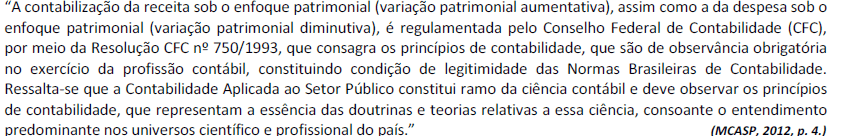
Constituem-se em Princípios Contábeis, EXCETO:
A Demonstração do Valor Adicionado deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.
Assinale a alternativa que apresenta, na elaboração da DVA, exemplos de valor adicionado recebido em transferência.
Em relação às variações do custo histórico previstas na Resolução CFC n.° 750/93, considerando-se o Princípio da Continuidade, assinale a opção CORRETA.
Uma vez integrado ao patrimônio, um ativo pode sofrer variação decorrente da constatação de que o seu valor justo é superior ao custo de aquisição.
Uma vez integrado ao patrimônio, um ativo pode sofrer variação decorrente da constatação de que o seu valor realizável é superior ao seu custo de aquisição.
Uma vez integrado ao patrimônio, um ativo ou passivo pode sofrer variação decorrente do custo corrente que representa o valor presente dos ativos e passivos, menos os fluxos de saídas e entradas de caixa.
Uma vez integrado ao patrimônio, um ativo ou passivo pode sofrer variação decorrente da atualização monetária quando se determina o valor de troca dos ativos ou passivos objetos de avaliação em um mercado ativo.
O Conselho Federal de Contabilidade, na Resolução nº 750/1993, estabelece que os Princípios de Contabilidade representam a essência das doutrinas e das teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional de nosso País.
Nesse enfoque, o pressuposto de que ativos e receitas não sejam superestimados, e passivos e despesas não sejam subestimados é estabelecido pelo Princípio de Contabilidade da(o)
Segundo as novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) O valor da parcela de Depreciação, Amortização ou Exaustão deve ser reconhecido no resultado como despesa orçamentária e no Balanço Patrimonial, representado em conta redutora do respectivo ativo.
( ) O valor depreciado, amortizado ou exaurido, apurado mensalmente, deve ser reconhecido nas contas de resultado do exercício.
( ) A depreciação, a amortização e a exaustão devem ser reconhecidas até que o valor do bem registrado na Contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão acumulada, seja igual ao montante líquido que a entidade espera, com razoável segurança, obter por um ativo no fim de sua vida útil econômica, deduzidos os gastos esperados para sua alienação.
( ) Para as entidades do Setor Público, a depreciação e a amortização cessam quando o ativo torna-se obsoleto ou é retirado temporariamente de operação.
( ) Estão sujeitos ao regime de depreciação os bens móveis de natureza cultural, tais como obras de artes, antiguidades, documentos, bens com interesse histórico, bens integrados em coleções, entre outros.
De acordo com o princípio da prudência, o contador deve utilizar certo grau de precaução nos julgamentos com vistas à realização de estimativas em condições de incerteza, de modo a evitar que ativos e receitas sejam subestimados e que passivos e despesas sejam superestimados.
Certo
Errado



