







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
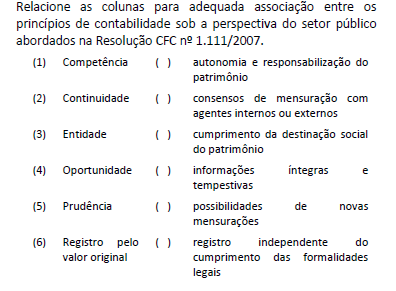
A associação correta é:
Os direitos e os títulos de crédito devem ser avaliados entre os critérios custo de aquisição ou valor de mercado — dos dois, o menor —, admitindo-se o aumento do custo de aquisição até o limite do valor de mercado para registro de variação monetária, variação cambial ou juros acrescidos.
Certo
Errado
Um dos parâmetros que determina a relevância do investimento em coligada é a participação de 20% ou mais do capital social.
Certo
Errado
O auditor, após aceitar o trabalho, toma conhecimento que a administração impôs uma limitação ao alcance da auditoria, o que resultará na necessidade de uma opinião com ressalva ou abstenção em expressar uma opinião sobre as demonstrações contábeis. Neste caso, considerando a Resolução do CFC n. 1.232/2009, como, inicialmente, o auditor deve proceder?
Solicitar que a administração retire a limitação.
Renunciar, de imediato, ao trabalho da auditoria.
Colocar um parágrafo de ênfase no relatório.
Aceitar limitações impostas à auditoria.
Considere hipoteticamente que determinado profissional é consultado a respeito da(s) possibilidade(s) de aplicação da receita dos Conselhos Federal e Regionais de Contabilidade. Com base nessa situação, assinale a alternativa correta.
Os Conselhos Federal e Regionais de Contabilidade poderão aplicá-la exclusivamente na organização e no funcionamento de serviços úteis à fiscalização do exercício profissional.
O Conselho Federal de Contabilidade poderá aplicá-la exclusivamente na organização e no funcionamento de serviços úteis à fiscalização do exercício profissional. Já os Conselhos Regionais, além dessa hipótese, também poderão aplicar em serviços de caráter assistencial, quando solicitados pelas entidades sindicais, observados os demais requisitos legais.
Os Conselhos Regionais de Contabilidade poderão aplicá-la exclusivamente na organização e no funcionamento de serviços úteis à fiscalização do exercício profissional. Já o Conselho Federal de Contabilidade, além dessa hipótese, também poderá aplicar em serviços de caráter assistencial, quando solicitados pelas entidades sindicais, observados os demais requisitos legais.
Os Conselhos Federal e Regionais de Contabilidade só poderão aplicá-la na organização e no funcionamento de serviços úteis à fiscalização do exercício profissional, bem como em serviços de caráter assistencial, quando solicitados pelas entidades sindicais, observados os demais requisitos legais.
Os Conselhos Federal e Regionais de Contabilidade deverão aplicar, no mínimo, 20 por cento nas entidades sindicais, observados os demais requisitos legais.
A respeito das contas dos Conselhos Regionais de Contabilidade (CRCs) e do Conselho Federal de Contabilidade (CFC), assinale a alternativa correta quanto ao estabelecido pela vigente Resolução nº 1.370/2011 do CFC.
Os CRCs encaminharão, até 28 de fevereiro do exercício social subsequente, suas prestações de contas do exercício findo ao CFC, com observância aos procedimentos, às condições e aos requisitos por este estabelecido.
A auditoria interna do CFC emitirá parecer e relatórios circunstanciados de auditoria quanto à respectiva prestação de contas e às dos CRCs.
As contas do CFC e dos CRCs, organizadas e apresentadas por seus presidentes, com pareceres e deliberações das Câmaras de Controle Interno e dos respectivos Plenários, serão submetidas à apreciação e ao julgamento do Plenário do CFC até o término do exercício seguinte àquele em que estas lhes tiverem sido apresentadas.
O CFC encaminhará as suas contas à Câmara de Controle Interno para exame e deliberação e posterior julgamento pelo Plenário até o último dia útil do mês de junho do exercício social subsequente.
O CFC contratará auditoria independente para realizar auditoria externa nos CRCs, devendo estes, para tal fim, remeter ao CFC, até o último dia do mês subsequente, o balancete mensal da gestão orçamentária e contábil, além de outras peças necessárias que venham a ser exigidas.
De acordo com a Resolução CFC nº 1389/2012 e com relação ao Registro Profissional, assinale a alternativa correta:
I. Registro Definitivo Originário é o concedido pelo CRC da jurisdição do domicílio profissional aos portadores de diploma de Bacharel em Ciências Contábeis ou certificado de conclusão de curso de Técnico em Contabilidade, devidamente registrado, fornecido por estabelecimento de ensino, ou certidão de inteiro teor expedida por órgão competente.
II. Registro Definitivo Transferido é o concedido pelo CRC da jurisdição do novo domicílio profissional ao portador de Registro Definitivo Originário.
III. Registro Provisório é o concedido pelo CRC da respectiva jurisdição ao requerente formado no curso de Ciências Contábeis ou de Técnico em Contabilidade que ainda não esteja de posse do diploma ou certificado registrado no órgão competente.
IV. Registro Provisório Transferido é o concedido pelo CRC da jurisdição do antigo domicílio profissional, ao portador de Registro Provisório.
Todas estão corretas.
Apenas I, II e IV estão corretas.
Todas estão erradas.
Apenas I, II e III estão corretas.
Sobre as NBCs – TGs. Qual opção abaixo NÃO figura mais como característica qualitativa da informação contábil?
Comparabilidade.
Conservadorismo.
Verificabilidade.
Tempestividade.
De acordo com a Resolução n.º 750/93, com redação dada pela Resolução CFC n.º 1.282/10, relacione os Princípios de Contabilidade, elencados na primeira coluna, com a respectiva descrição, apresentada na segunda coluna, e, em seguida, assinale a opção CORRETA.
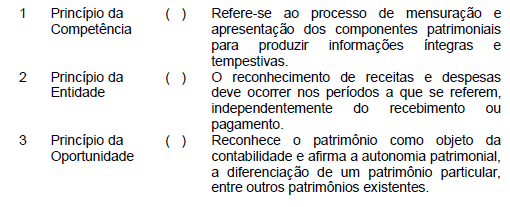
A sequência CORRETA é:
3, 1, 2.
1,3, 2.
2, 1, 3.
1, 2, 3.



