







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Resolução CFC nº. 803/96 no capítulo V art.12 afirma que: o não cumprimento do código de ética o contador estará sujeito à aplicação das seguintes penalidades:
advertência, censura, prisão;
censura, advertência e punição;
advertência reservada, censura reservada e censura pública;
censura, julgamento, cassação;
advertência reservada, censura pública e punição.
A Resolução do CFC 1.138/08 regulamenta a Demonstração do Valor Adicionado. Sobre a Demonstração do Valor Adicionado, analise as sentenças a seguir e assinale a alternativa correta.
I. A entidade, sob a forma jurídica de sociedade por ações, com capital aberto, e outras entidades que a lei assim estabelecer, devem elaborar a DVA e apresentá-la como parte das demonstrações contábeis divulgadas ao final de cada exercício social. É recomendado, entretanto, a sua elaboração por todas as entidades que divulgam demonstrações contábeis.
II. A elaboração da DVA consolidada deve basear-se nas demonstrações consolidadas e evidenciar a participação dos sócios não controladores.
III. A DVA deve proporcionar aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.
IV. A distribuição da riqueza criada deve ser detalhada, minimamente, da seguinte forma: pessoal e encargos, impostos, taxas e contribuições, juros e aluguéis; juros sobre o capital próprio (JCP) e dividendos, e lucros retidos/prejuízos do exercício.
Assinale a alternativa correta
Apenas I, II e III estão corretas.
Apenas I e II estão corretas.
Apenas I e IV estão corretas.
Todas as alternativas estão corretas.
Apenas I, II e IV estão corretas.
A Resolução CFC 1.185/09 estabelece que a ativo deve ser classificado como circulante quando satisfizer os seguintes critérios:
I. Espera-se que seja realizado, ou pretende-se que seja vendido ou consumido no decurso normal do ciclo operacional da entidade.
II. Está mantido essencialmente com o propósito de ser negociado.
III. Espera-se que seja realizado até doze meses após a data do balanço.
IV. É caixa ou equivalente de caixa (conforme definido na NBC TG 03 – Demonstração dos Fluxos de Caixa), a menos que sua troca ou uso para liquidação de passivo se encontre vedada durante pelo menos doze meses após a data do balanço.
Analise as sentenças e assinale a alternativa correta:
Apenas I, II e IV estão corretas.
Todas as alternativas estão corretas.
Apenas I, II e III estão corretas.
Apenas I e IV estão corretas.
Apenas I e II estão corretas.
Uma Sociedade Empresária adota o Método de Depreciação Linear, de acordo com a NBC TG 27 (R3) – ATIVO IMOBILIZADO.
As características do Ativo Imobilizado da empresa estão apresentadas a seguir:
Valor de compra R$1.600.000,00
Vida útil 20 anos
Valor residual R$160.000,00
Considerando-se os dados apresentados, a depreciação acumulada e o valor contábil do Ativo Imobilizado ao final do quinto ano de disponibilidade para uso são, respectivamente:
R$360.000,00 e R$1.240.000,00.
R$360.000,00 e R$1.240.000,00.
R$400.000,00 e R$1.200.000,00.
R$400.000,00 e R$1.600.000,00.
Uma empresa rural adquiriu um trator por meio de arrendamento mercantil financeiro. No contrato de compra constam as seguintes condições:
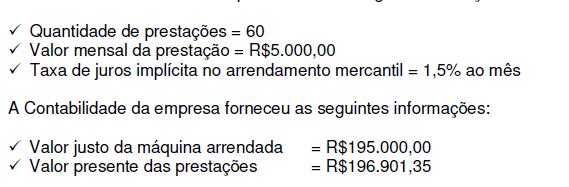
De acordo com a NBC TG 06 (R2) – Operações de Arrendamento Mercantil, no momento da aquisição do trator, o efeito líquido em um dos elementos do Balanço Patrimonial dessa empresa é de:
R$300.000,00 no Passivo.
R$105.000,00 no Passivo.
R$196.901,35 no Ativo.
R$195.000,00 no Ativo.
Uma Sociedade Empresária, no seu Balanço Patrimonial em 1º.1.2015, possui dois terrenos, “A” e “B”, no valor contábil de R$38.400,00 e R$64.000,00, respectivamente.
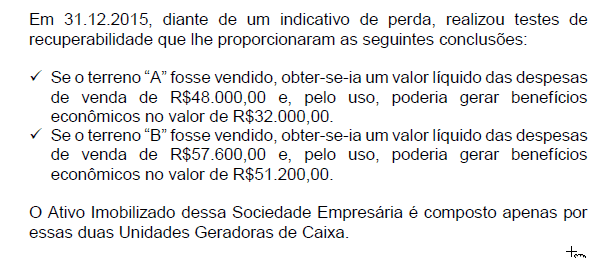
Considerando-se os dados apresentados e a NBC TG 01 (R3) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, o Valor Contábil do Ativo Imobilizado a ser apresentado no Balanço Patrimonial em 31.12.2015 é de:
R$83.200,00.
R$96.000,00.
R$102.400,00.
R$105.600,00
De acordo com a NBC TG Estrutura Conceitual – Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, é INCORRETO afirmar que:
as características qualitativas fundamentais são comparabilidade, verificabilidade, tempestividade e compreensibilidade, pois tornam a informação útil. A utilidade da informação contábil-financeira é melhorada se ela for relevante e representar com fidedignidade o que se propõe a representar. Portanto, relevância e representação fidedigna são características qualitativas de melhoria.
a informação contábil-financeira relevante é aquela capaz de fazer diferença nas decisões que possam ser tomadas pelos usuários. A informação pode ser capaz de fazer diferença em uma decisão mesmo no caso de alguns usuários decidirem não a levar em consideração, ou já tiverem tomado ciência de sua existência por outras fontes.
as características qualitativas de melhoria podem também auxiliar a determinar qual de duas alternativas, que sejam consideradas equivalentes em termos de relevância e fidedignidade de representação, deve ser usada para retratar um fenômeno.
a informação contábil-financeira é capaz de fazer diferença nas decisões se tiver valor preditivo, valor confirmatório ou ambos. A informação contábilfinanceira tem valor preditivo se puder ser utilizada como dado de entrada em processos empregados pelos usuários para predizer futuros resultados.
Verifica-se na Resolução CFC Nº 1.203/09, que aprova a NBC TA 200, os Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria, e que, de acordo com a natureza dos procedimentos de auditoria, há limites práticos e legais à capacidade do auditor de obter evidências de auditoria.
Quanto à capacidade do auditor obter evidências de auditoria, é CORRETO afirmar:
Não existe a possibilidade de que a administração ou outros possam não fornecer, intencionalmente ou não, as informações completas que são relevantes para a elaboração das demonstrações contábeis ou que tenham sido solicitadas pelo auditor.
O auditor sempre terá a certeza da integridade da informação, pois executou os procedimentos de auditoria para obter certeza de que todas as informações relevantes foram obtidas.
Os procedimentos de auditoria aplicados para coletar evidências de auditoria são eficazes para a detecção de distorção relevante que envolva conluio para a falsificação de documentação.
A auditoria não é uma investigação oficial de suposto delito, portanto, o auditor não recebe poderes legais específicos, tais como o poder de busca, que podem ser necessários para tal investigação.
De acordo com a NBC TG 16 (R1) – Estoques, julgue os itens quanto à inclusão no custo dos estoques e, em seguida, assinale a alternativa CORRETA.
I. Despesas administrativas que não contribuem para trazer o estoque ao seu local e condição atuais.
II. Despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes.
III. O preço de compra, os impostos de importação e outros tributos não recuperáveis.
IV. Os custos de transporte, seguro, manuseio e outros diretamente atribuíveis à aquisição de produtos acabados, materiais e serviços.
V. Valor anormal de desperdício de materiais, mão-de-obra ou outros insumos de produção.
NÃO estão incluídos no custo dos estoques, porém são reconhecidos no resultado do período os itens:
II, IV e V, apenas.
II, III e IV, apenas.
I, III e IV, apenas.
I, II e V, apenas.
Tomando como base a NBC T 16.10, aprovada pela Res. Nº 1.137/08 do Conselho Federal de Contabilidade, analise as afirmativas a seguir sobre avaliação e mensuração de ativos e passivos em entidades do setor público.
I. Os gastos posteriores à aquisição ou ao registro de elemento do ativo imobilizado devem ser incorporados ao valor desse ativo quando houver possibilidade de geração de benefícios econômicos futuros ou potenciais de serviços.
II. Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da atividade pública ou exercidos com essa finalidade são avaliados com base no valor de aquisição ou de produção, ou pelo valor de mercado se esse for menor.
III. A reavaliação é uma política contábil de mensuração alternativa em relação ao método do custo, útil para assegurar que o valor contábil de determinados ativos não difira materialmente daquele que seria determinado, usando-se seu valor justo na data das demonstrações contábeis.
IV. As reavaliações devem ser feitas utilizando-se o valor justo ou o valor de mercado na data de encerramento do Balanço Patrimonial, pelo menos anualmente para as contas cujos valores de mercado variarem significativamente em relação aos valores históricos.
A partir dessa análise, conclui-se que estão corretas as afirmativas:
Tomando como base os preceitos da Resolução Nº 1.133/08 do Conselho Federal de Contabilidade, que aprovou a NBC T 16.6 (R1), analise as afirmativas a seguir sobre a Demonstração dos Fluxos de Caixa (DFC) elaborada e divulgada pelas entidades do setor público.
I. A DFC permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos.
II. A DFC deve ser elaborada pelo método direto ou indireto e evidenciar as movimentações havidas no caixa e seus equivalentes, nos seguintes fluxos: das operações, dos investimentos e dos financiamentos.
III. O fluxo de caixa das operações compreende os ingressos, inclusive decorrentes de receitas originárias e derivadas, e os desembolsos relacionados com a ação pública e os demais fluxos que não se qualificam como de investimento ou financiamento.
IV. O fluxo de caixa dos investimentos inclui os recursos relacionados à aquisição e à alienação de ativos, bem como recebimentos em dinheiro por liquidação de adiantamentos ou amortização de empréstimos concedidos.
A partir dessa análise, conclui-se que estão CORRETAS as afirmativas:
De acordo com a Resolução do CFC nº 1.128/08, a unidade contábil é classificada em quatro categorias. Diante do exposto, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Originária: representa o patrimônio das entidades do setor público na condição de pessoas jurídicas.
( ) Descentralizada: representa parcela do patrimônio de Unidade Contábil Originária.
( ) Unificada: representa a soma ou a agregação do patrimônio de duas ou mais Unidades Contábeis Originárias.
( ) Consolidada: representa a soma ou a agregação do patrimônio de duas ou mais Unidades Contábeis Descentralizadas.
A sequência está correta em
O auditor deve preparar respostas gerais para tratar dos riscos que podem advir de distorções relevantes constatadas na auditagem de demonstrações contábeis. Esse procedimento contribuirá para que o auditor defina e execute procedimentos apropriados, como testes e investigações, com o objetivo de obter evidências de auditoria.
Certo
Errado
Os Princípios de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade consoante o entendimento predominante nos universos científico e profissional. De acordo com a Resolução CFC nº 750/93, com redação dada pela Resolução nº 1282/2010, Considerando que os Princípios de Contabilidade são os abaixo, relacione cada um dele com uma de suas características, e após, identifique a sequencia correta.
( ) Abarca dois aspectos distintos, mas complementares: a integridade e a tempestividade, sendo também conhecido como Princípio da Universalidade.
( ) Determina a adoção do menor valor para os componentes do ativo e do maior para os do passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.
( ) A entidade continuará em operação no futuro (por um longo período de tempo) e a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância. www.rotadosconcursos.com.br 14
( ) O Princípio da Competência pressupõe a simultaneidade da confrontação de receitas e de despesas correlatas.
( ) Afirma a autonomia patrimonial, ou seja, há a necessidade de diferenciar o patrimônio de uma entidade dos patrimônios das demais entidades e vice-versa.
(__) O registro em moeda nacional decorre da necessidade de homogeneização quantitativa do patrimônio, a fim de se obter a necessária comparabilidade.
A opinião do auditor deve fundamentar-se em demonstrações contábeis examinadas de acordo com as NBC TA, devendo esse profissional emitir opinião não modificada quando as demonstrações contábeis forem compatíveis com a estrutura dos relatórios financeiros aplicável.
Certo
Errado
De acordo com a Resolução CFC nº 1.282/2010, a atualização monetária permite que os efeitos da alteração do poder aquisitivo da moeda nacional sejam reconhecidos nos registros contábeis mediante o ajustamento da expressão formal dos valores dos componentes patrimoniais. Sobre as resultantes da adoção da atualização monetária, analise as afirmativas a seguir.
I. A moeda representa unidade constante em termos do poder aquisitivo.
II. A avaliação do patrimônio, para manter os valores das transações originais, necessita atualizar sua expressão formal em moeda nacional, a fim de que os valores dos componentes patrimoniais e, por consequência, o do Patrimônio Líquido permaneçam corretos.
III. A atualização monetária representa o ajustamento dos valores originais para determinada data, mediante a aplicação de indexadores aptos a traduzir a variação do poder aquisitivo da moeda nacional em um dado período.
Está correto o que se afirma em



