




Questões de Concurso sobre Legislação Aplicada - CFC


Disciplina
Assunto 1
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
716 questões encontradas
Questões por página
20
Mais recentes
 

De acordo com a Resolução CFC Nº 803/96, no desempenho de suas funções NÃO é vedado ao profissional de contabilidade


A

anunciar, em qualquer modalidade ou veículo de comunicação, conteúdo que resulte na diminuição do colega, da Organização Contábil ou da classe.


B

fazer a indicação de títulos, especializações, serviços oferecidos, trabalhos realizados e relação de clientes.


C

assumir, direta ou indiretamente, serviços de qualquer natureza, com prejuízo moral ou desprestígio para a classe.


D

assinar documentos ou peças contábeis elaborados por outrem, alheio à sua orientação, supervisão e fiscalização.


E

valer-se de agenciador de serviços, mediante participação desse nos honorários a receber.

Nos termos da Resolução CFC 986/03, a auditoria interna é exercida nas pessoas jurídicas de direito público, interno e externo, e de direito privado. É regra atinente à auditoria interna que

A
o relatório é o documento pelo qual a auditoria interna apresenta o resultado dos seus trabalhos, não podendo ser parcial.

B
deve assessorar a administração da entidade no trabalho da prevenção de fraudes e erros, obrigando- se a informá-la, ainda que verbalmente e de maneira reservada, sobre quaisquer indicações de irregularidades.

C
a obtenção de informações perante pessoas físicas ou jurídicas conhecedoras das transações e das operações, dentro e fora da entidade, é denominada investigação e confirmação.

D
a verificação de registros, documentos e atos tangíveis é procedimento denominado observação.

E
devem ser obtidas e avaliadas informações consideradas adequadas, que são aquelas convincentes e factuais, de tal forma que uma pessoa prudente e informada possa entendê-la da mesma forma que o auditor interno.

A Cia. Cars comprou um terreno por R$ 10.000,00 para utilizar como estacionamento. Para isso, contraiu um financiamento de terceiros no valor de R$ 6.000,00, com uma taxa de juros de 10% ao ano e complementou o restante com recursos próprios. A empresa projeta que o ativo irá gerar receitas anuais de R$ 1.000,00.

Considerando esta projeção de receita e desconsiderando os efeitos tributários, o grau de alavancagem financeira da Cia. Cars é de


A
0,10.

B
0,90.

C
1,00.

D
1,20.

E
1,50.

Com base na Resolução CFC nº 750/93, que dispõe sobre os Princípios de Contabilidade, analise os afirmativas a seguir.

I. “Determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento”;

II. “Refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas”.

As afirmativas referem-se, respectivamente, aos princípios


A
da Continuidade e da Competência.

B
da Oportunidade e do Registro pelo Valor Original.

C
da Prudência e da Continuidade.

D
da Prudência e da Continuidade.
A Resolução nº 1.111/2007 do Conselho Federal de Contabilidade trata da interpretação dos princípios de contabilidade sob a perspectiva do setor público. A resolução define que a autonomia patrimonial tem origem na destinação social do patrimônio e a responsabilização pela obrigatoriedade da prestação de contas pelos agentes públicos. Essa definição refere-se ao Princípio da

A
Continuidade

B
Competência

C
Entidade

D
Oportunidade

E
Transparência

Analise as afirmativas abaixo que tratam das retificações permitidas pelo Conselho Federal de Contabilidade para correção de lançamentos contábeis efetuados equivocadamente:

Primeira Afirmativa: Lançamento de complementação é aquele que vem posteriormente complementar, aumentando ou reduzindo o valor anteriormente registrado.

Segunda Afirmativa: O estorno consiste em lançamento inverso àquele feito erroneamente, anulando-o totalmente.

Analise as duas afirmativas acima e assinale a alternativa correta:


A
As duas afirmativas estão corretas.

B
Somente a primeira afirmativa está correta.

C
Somente a segunda afirmativa está correta.

D
As duas afirmativas estão incorretas.
A Resolução CFC no 750/1993 dispõe sobre os princípios fundamentais de contabilidade. Acerca desse tema, assinale a alternativa correta.

A
Os princípios expressam o entendimento predominante sobre a teoria contábil, não havendo, contudo, consenso sobre eles. Dessa forma, a sua observância não é obrigatória no exercício da profissão.

B
A Resolução CFC no 750/1993 elenca um conjunto de dois postulados, sete princípios e seis convenções.

C
A observância dos princípios fundamentais de contabilidade confere às informações contábeis uniformidade, confiabilidade e utilidade para os seus usuários.

D
Na aplicação dos princípios fundamentais de contabilidade, nas situações concretas, a forma deve prevalecer sobre a essência.

E
De acordo com o princípio da prudência, uma receita é reconhecida como realizada quando do surgimento de um passivo sem o correspondente ativo.
Os custos de serviços técnicos em andamento, por conta de receita recebida antecipadamente ou não, incluindo os gastos com aceitação unificada de materiais adquiridos para a própria empresa ou de propriedade de outras empresas, de curto prazo, serão contabilizados no ativo circulante no subgrupo de despesas antecipadas até a sua efetiva realização, pelo regime de competência.

C
Certo

E
Errado
São passíveis de ajuste ao valor presente não somente os ativos realizáveis que tenham sido negociados ou determinados sem a previsão de encargos ou rendimentos financeiros, mas também aqueles que tenham sido negociados ou determinados com previsão de encargos ou rendimentos financeiros, porém com taxas não condizentes com as prevalecentes no mercado para as condições econômicas do momento e para os riscos das entidades envolvidas.

C
Certo

E
Errado

Com base na conduta do profissional da Contabilidade estabelecida no Código de Ética Profissional do Contador – CEPC, julgue as situações apresentadas nos itens abaixo e, em seguida, assinale a opção CORRETA.
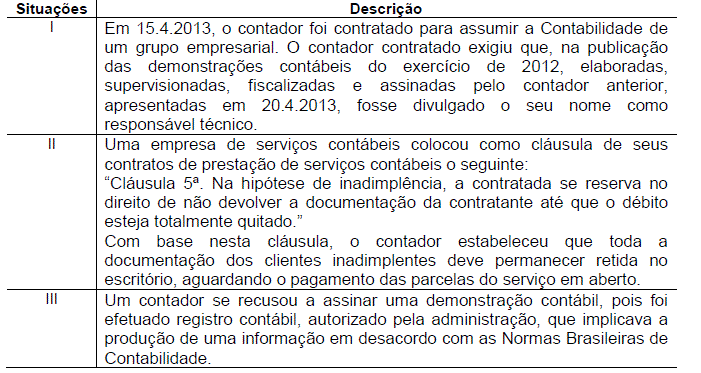
Imagem associada para resolução da questão


Infringe(m) o Código de Ética Profissional do Contador – CEPC a(s) situação(ões) descrita(s) no(s) item(ns):


A

II, apenas.


B

III, apenas.


C

I e II, apenas.


D

I, II e III.

De acordo com a Resolução CFC no 803/1996, Código de Ética Profissional do Contador, julgue os itens abaixo como Verdadeiras (V) ou Falsas (F) e, em seguida, assinale a opção CORRETA.

I. O contador, se substituído em suas funções, não deve informar ao substituto sobre fatos que devam chegar ao conhecimento desse, a fim de habilitá-lo para a isenção de responsabilidade sobre as funções a serem exercidas.

II. O contador tem que manifestar, a qualquer tempo, a existência de impedimento para o exercício da profissão.

III. O contador tem que ser solidário com os movimentos de defesa da dignidade profissional, seja propugnando por remuneração condigna, seja zelando por condições de trabalho compatíveis com o exercício éticoprofissional da Contabilidade e seu aprimoramento técnico.

A sequência CORRETA é:


A

F, V, V.


B

V, V, V.


C

F, F, V.


D

V, V, F.

De acordo com os princípios contábeis determinados pelas Resoluções CFC, o Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser, inicialmente, registrados pelos valores originais das transações, expressos em moeda nacional, e as bases de mensuração devem ser utilizadas em graus distintos e combinadas, ao longo do tempo, de diferentes formas. Nesse contexto, quando: ( i ) os ativos são reconhecidos pelos valores em caixa ou equivalentes de caixa, os quais teriam de ser pagos se esses ativos ou ativos equivalentes fossem adquiridos na data ou no período das demonstrações contábeis, e ( ii ) os passivos são reconhecidos pelos valores em caixa ou equivalentes de caixa, não descontados, que seriam necessários para liquidar a obrigação na data ou no período das demonstrações contábeis, a base de mensuração, nesses casos, é o

A
custo corrente.

B
custo histórico.

C
valor de realizável.

D
valor presente.

E
valor justo.
O balanço patrimonial consolidado apresentado por uma empresa controladora que tenha, por exemplo, 70% de participação acionária da empresa investida, deve apresentar, separadamente, as participações de não controladores, dentro do patrimônio líquido.

C
Certo

E
Errado
No caso de uma entidade apresentar demonstrações separadas, os investimentos em controladas ou coligadas não devem ter sido avaliados pelo método de equivalência patrimonial.

C
Certo

E
Errado
O princípio da competência pressupõe a confrontação das receitas com as respectivas despesas necessárias à sua geração, independentemente de terem sido recebidas ou pagas.

C
Certo

E
Errado
O Decreto-Lei Federal nº 9.295/1946, que define as atribuições do Contador, prevê penalizações por cometimento de infrações ético-disciplinares aplicáveis em razão do exercício legal da profissão. Segundo a referida legislação, aos profissionais que, dentro do âmbito de sua atuação e no que se referir à parte técnica, forem responsáveis por qualquer falsidade de documentos que assinarem e pelas irregularidades de escrituração praticadas no sentido de fraudar as rendas públicas, a pena prevista será de:

A
Multa de 1 (uma) a 5 (cinco) vezes o valor da anuidade do exercício em curso.

B
Suspensão do exercício da profissão pelo prazo de 6 (seis) meses a 1 (um) ano.

C
Suspensão do exercício da profissão pelo período de até 2 (dois) anos.

D
Cassação do exercício profissional.
Baseando-se nas novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público e no Plano de Contas Aplicado ao Setor Público, determinado Município deve contabilizar o recebimento da nota fiscal proveniente da despesa com a aquisição de um veículo ainda sem conferência. Diante do exposto, assinale a alternativa correta.

A

D – 1.2.3.1 – Bens Móveis (P)

C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (P)

D – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar

C – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação

D – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação

C – 6.2.1.3.02 – Crédito Empenhado Liquidado a Pagar


B

D– 1.2.3.1 – Bens Móveis (P)

C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (P)


C

D – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação

C – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar


D

D – 1.2.3.1 – Bens Móveis (P)

C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (F)

D – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação

C – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar


E

D– 1.2.3..1 – Bens Móveis (P)

C – 2.1.3.1 – Fornecedores e Contas a Pagar Nacionais a Curto Prazo (F)

D – 6.2.2.1.3.01 – Crédito Empenhado a Liquidar

C – 6.2.2.1.3.02 – Crédito Empenhado em Liquidação

Os princípios fundamentais e normas brasileiras de contabilidade estabelecem as regras e conceitos doutrinários que serão aplicados às entidades no momento do registro contábil e da elaboração das suas demonstrações financeiras.

Nesse sentido, o princípio da competência determina que

A
a contabilização das transações seja realizada e reconhecida no exato momento do pagamento de uma despesa ou recebimento de uma receita.

B
o patrimônio da empresa ou sociedade não pode se confundir com o patrimônio dos seus sócios.

C
a entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta esta circunstância.

D
os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.

E
os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente do recebimento ou pagamento.
A Resolução do CFC n. 1.211, que aprovou a NBC TA 300, preconiza que uma estratégia global de auditoria definirá o alcance, a época e a direção para orientar o desenvolvimento do plano de auditoria. Ao definir a estratégia global, o auditor deve

A
verificar se as políticas contábeis da entidade são apropriadas para o negócio e compatíveis com a estrutura de relatório financeiro aplicável.

B
considerar os fatores que no julgamento profissional do auditor são significativos para orientar os esforços da equipe de trabalho.

C
reconhecer as incertezas inerentes à mensuração de valores baseados no uso de estimativas, julgamento e consideração sobre eventos futuros.

D
avaliar a confiabilidade dos dados em que se baseia a expectativa do auditor em relação a valores registrados ou índices.

Com relação ao exercício profissional em outra jurisdição, previsto na Resolução CFC no 1.389/12 que dispõe sobre Registro Profissional dos Contadores e Técnicos em Contabilidade, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.

I. É permitida a execução de serviços em jurisdição diversa daquela onde o contador ou técnico em contabilidade possui seu registro profissional, sem estar mantido seu registro profissional ativo e regular no CRC de origem.

II. Não é permitida a execução de serviços em jurisdição diversa daquela onde o contador ou técnico em contabilidade possui seu registro profissional.

III. Para a execução de serviços em jurisdição diversa daquela onde o contador ou técnico em contabilidade possui seu registro profissional, é obrigatória a comunicação prévia ao CRC de destino, de forma eletrônica, por intermédio do site do CRC de origem.

A sequência CORRETA é:


A

V, V, F.


B

F, F, V.


C

F, V, V.


D

V, F, F.

   
Gerar simulado



