







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O lucro bruto evidenciado na demonstração do resultado do exercício, representado pela diferença entre a receita líquida de vendas e o custo das mercadorias vendidas, é um exemplo da aplicação da simultaneidade da confrontação de receitas e de despesas correlatas, a qual se constitui como um pressuposto do princípio da competência.
Certo
Errado
A interpretação dos princípios fundamentais de contabilidade sob a perspectiva do setor público é tratada no Anexo II da Resolução CFC nº 750/93.
Assinale a alternativa que contém uma afirmação CORRETA sobre o princípio da continuidade.
Leia a seguinte relação de itens e em seguida marque a alternativa CORRETA.
– Entidade
– Continuidade
– Materialidade
– Legalidade
– Consistência
– Atualização Monetária
– Prudência
– Registro pelo Valor Original.
De acordo com a relação dos 8 itens elencados acima, identifique a quantidade destes que correspondem a Princípios de Contabilidade, em vigor, de acordo com a Resolução CFC 750/93 e suas respectivas atualizações e alterações.
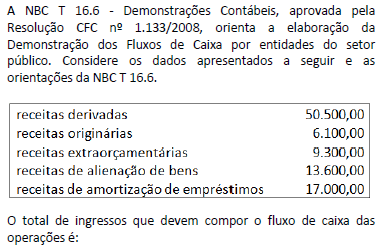
Identifique os princípios de contabilidade de acordo com Resolução CFC no 1.282/10.
1. Casualidade
2. Continuidade
3. Honestidade
4. Registro pelo Valor Original
5. Atualização Monetária
6. Competência
7. Imprudência
Assinale a alternativa que indica todos os princípios corretos.
A produção de informações contábeis tempestivas e íntegras apoia-se no princípio da oportunidade.
Na Resolução CFC no 1.292/2010, que aprova a Norma Brasileira de Contabilidade NBC TG 01 — Redução ao Valor Recuperável de Ativos, o Conselho Federal de Contabilidade (CFC) trata dos procedimentos que a entidade deve adotar com relação ao registro contábil de ajustes para perdas por desvalorização de Ativos.
Nos termos da aludida NBC TG 01, um Ativo está desvalorizado quando o seu valorresidual excede o valor de mercado.
recuperável for maior que seu valor original ajustado a valor presente.
justo líquido de despesa de venda for maior que o valor contábil.
original menos o valor residual for igual à depreciação acumulada.
contábil excede o seu valor recuperável.
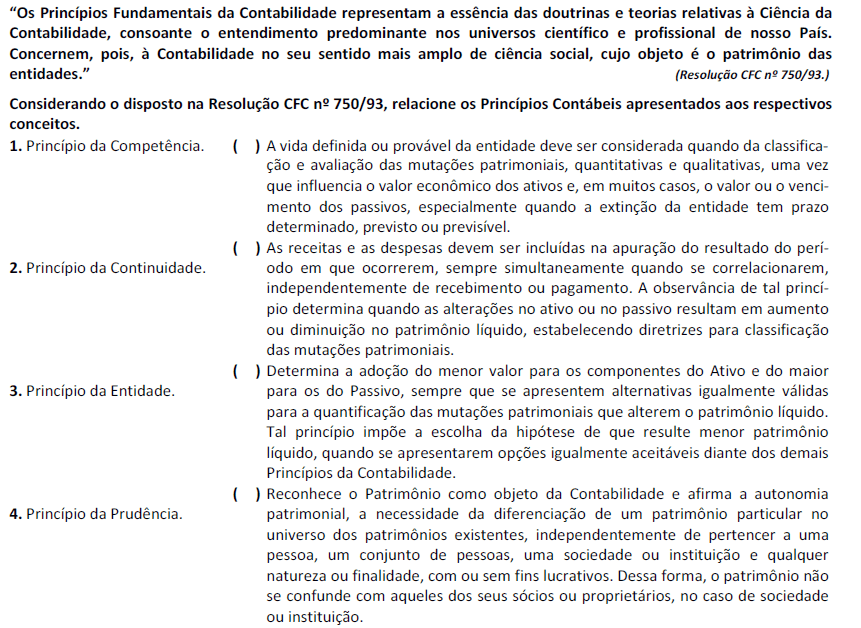
A sequência está correta em
No processo contábil de uma secretaria de estado, não é possível aplicar integralmente o princípio da competência, pois a simultaneidade da confrontação de receitas e despesas correlatas é restrita na esfera pública.
Assinale a alternativa cuja palavra completa, corretamente, o espaço em branco do texto a seguir.
O Princípio da _______________ determina a adoção do menor valor para os componentes do Ativo e do maior valor para os componentes do Passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o patrimônio líquido.Entidade
Prudência
Continuidade
Oportunidade
Competência
O cumprimento do princípio da prudência é indispensável à correta aplicação do princípio da competência.
Gastos com o desenvolvimento de nova tecnologia de transmissão de dados devem ser reconhecidos imediatamente como despesas do período em que ocorrerem.
Conforme a Resolução CFC nº 1.055/05 que criou o CPC, pode-se afirmar que para o cumprimento de seus objetivos, o Comitê de Pronunciamentos Contábeis (CPC) poderá realizar quaisquer atividades que com ele sejam compatíveis e necessárias. Assinale a alternativa falsa.
O CPC poderá colaborar ou participar de programas governamentais ou desenvolvidos por instituições privadas ou da sociedade civil que afetem ou sejam afins à sua área de atuação, podendo, para tanto, participar e/ou aceitar assentos em comitês, comissões, câmaras, fóruns, redes e outros.
O CPC poderá desenvolver e implementar ações educativas, tais como cursos, simpósios, seminários, congressos, conferências, palestras ou quaisquer outros eventos.
O CPC poderá realizar pesquisas e manter serviço de divulgação e de distribuição de informações, dados, trabalhos, estudos técnicos e documentos relacionados com os seus objetivos.
O CPC poderá subsidiar os Conselhos Regionais de Contabilidade (CRCs) nas suas necessidades de fiscalização e de controle dos profissionais contadores registrados nos CRCs, inclusive poderá oferecer curso superior em Ciências Contábeis em parceria conveniada com o CRC dos Estados ou do Distrito Federal.
O CPC poderá subsidiar o Conselho Federal de Contabilidade (CFC) nas suas necessidades de firmar convênios, contratos, acordos ou recorrer a quaisquer outras formas de colaboração ou cooperação com pessoas físicas ou jurídicas, públicas ou privadas, nacionais ou estrangeiras e demais instituições assemelhadas.
Na produção de um relatório de auditoria padrão, sem ressalvas, por parte de um auditor independente, a ordem correta das partes que compõe a estrutura do relatório é a seguinte, de acordo com a Resolução CFC 1.231/09 (NBC TA 700):
Título, parágrafo introdutório, seção sobre a responsabilidade da administração, seção sobre a responsabilidade do auditor e a extensão da auditoria, seção sobre a opinião do auditor, local, data e assinatura.
Título, parágrafo introdutório, destinatário, seção sobre a responsabilidade do auditor e a extensão da auditoria, seção sobre a responsabilidade da administração, seção sobre a opinião do auditor, local, data e assinatura.
Título, destinatário, parágrafo introdutório, seção sobre a responsabilidade do auditor e a extensão da auditoria, seção sobre a responsabilidade da administração, seção sobre a opinião do auditor, local, data e assinatura.
Título, destinatário, parágrafo introdutório, seção sobre a responsabilidade da administração, seção sobre a responsabilidade do auditor e a extensão da auditoria, seção sobre a opinião do auditor, local, data e assinatura.
Título, destinatário, parágrafo introdutório, parágrafo de ênfase e outros parágrafos adicionais, seção sobre a responsabilidade da administração, seção sobre a responsabilidade do auditor e a extensão da auditoria, seção sobre a opinião do auditor, local, data e assinatura.
A Casa de Espetáculos William Shakespeare realizou uma peça teatral, em outubro de 2012. De acordo com os critérios da Resolução CFC nº 1.412/2012, a receita deveria ser reconhecida quando
a empresa recebeu o valor correspondente à venda dos bilhetes.
o público cadastrou-se online para compra posterior dos bilhetes.
os bilhetes para o espetáculo teatral foram vendidos.
o espetáculo teatral aconteceu.
os artistas assinaram o contrato de realização do espetáculo.



