







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
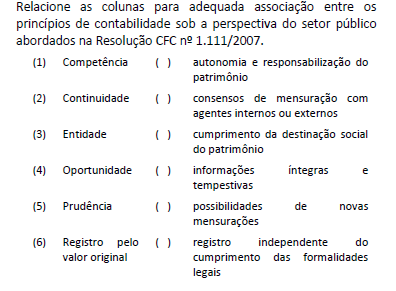
A associação correta é:
De acordo com a Resolução CFC n.º 750/93, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I.Os Princípios de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional do País.
II.Os Princípios de Contabilidade representam as normas essenciais que determinam a ética no comportamento profissional.
III.Os Princípios de Contabilidade definem o Valor Justo como base universal para mensuração inicial para todos os componentes patrimoniais.
IV.Os Princípios de Contabilidade concernem à Contabilidade no seu sentido mais amplo de ciência social, cujo objeto é o patrimônio das entidades.
A sequência CORRETA é:
F, V, F, V.
F, V, V, F.
V, F, F, V.
V, V, F, V.
De acordo com a Resolução CFC nº 1370/2012, assinale a alternativa correta:
Os empregados dos Conselhos de Contabilidade são regidos pela legislação trabalhista, sendo possível a transposição, transferência ou deslocamento para o quadro da administração pública direta ou indireta em caso de merecimento.
Técnico em Contabilidade é o diplomado em curso de nível superior na área contábil, em conformidade com o estabelecido na Lei de Diretrizes e Bases da Educação.
O exercício da profissão contábil, tanto na área privada quanto na pública, constitui prerrogativa exclusiva dos contadores e dos técnicos em contabilidade.
Contador é o diplomado em curso técnico de Ciências Contábeis, bem como aquele que, por força de lei, lhe é equiparado, com registro nessa categoria no Conselho Federal de Contabilidade - CFC.
Em relação às informações que devem ser prestadas pelos auditores independentes aos Conselhos Regionais de Contabilidade, assinale a alternativa correta.
Essas informações devem ser fornecidas até o último dia útil do ano em curso.
O auditor, quando solicitado, deverá disponibilizar e fornecer, no prazo de 30 dias, a relação dos respectivos clientes e outras informações necessárias à fiscalização da atividade de auditoria independente.
A relação de clientes deverá identificar todas as companhias abertas, instituições financeiras e demais entidades autorizadas a funcionar pelo Banco Central do Brasil, fundos de investimento, entidades autorizadas a funcionar pela Superintendência de Seguros Privados (Susep), administradoras de consórcio, entidades fechadas de previdência privada, empresas estatais (federais, estaduais e municipais), empresas públicas, sociedade por ações de capital fechado e as sociedades limitadas que tenham o controle societário, direto ou indireto, das referidas entidades.
As informações prestadas incluem os casos em que o faturamento de outros serviços prestados a quaisquer clientes ultrapassarem, na média dos últimos três anos, mais de 10 por cento dos honorários dos serviços de auditoria.
Os referidos dados incluem a relação dos respectivos clientes cujos honorários representem a partir de 30 por cento do seu faturamento anual.
De acordo com o Decreto-Lei nº 9.295/1946, a renda dos Conselhos Regionais de Contabilidade será constituída, dentre outras formas, de:
I. 4/5 da taxa de expedição das carteiras profissionais.
II. Doações e legados.
III. 2/5 da arrecadação da anuidade paga pelo profissional registrado.
IV. 2/5 das multas aplicadas nas infrações dos dispositivos legais vigentes, relativos ao exercício da profissão.
Assinale a alternativa correta:
Todas estão corretas.
Apenas I, II e III estão corretas.
Apenas III e IV estão corretas.
Apenas I e II estão corretas.
A preparação e a utilização das demonstrações contábeis das entidades apoia-se em conceitos básicos e fundamentais, objeto de Pronunciamento Técnico – CPC 00, emitido pelo Comitê de Pronunciamentos Contábeis, instituído pela Resolução CFC n.º 1.055/2005. De acordo com o seu Sumário, é correto afirmar que
os fatos geradores que servem de base à apropriação das receitas e das despesas devem estar respaldados em fluxos de caixa já ocorridos ou a ocorrer, desde que estes últimos derivem de fatos geradores já ocorridos.
determinada matéria deverá ser evidenciada apenas em registros internos, em consonância com a compreensibilidade, se sua complexidade dificultar o seu entendimento pelo usuário da informação.
é requisito da confiabilidade o equilíbrio entre forma e essência, ou seja, deve haver conformação da realidade econômica à formalização da documentação contábil e fiscal.
uma característica qualitativa obrigatória nas demonstrações contábeis é a sua integridade, também tratada como a fidedignidade dos responsáveis perante as entidades de fiscalização do exercício profissional.
a comparabilidade é a característica que assegura a manutenção, pela entidade, dos mesmos padrões, não obstante as modificações nos critérios de elaboração e apresentação dos fenômenos contábeis e a diversidade de concepções entre os vários tipos de entidades.
A Secretaria de Saúde da Prefeitura de Ararazul, para fins de cumprimento do limite constitucional de aplicação em Ações e Serviços Públicos em Saúde, realizou, ao final do exercício de 2014, o empenho da despesa de pessoal referente ao salário dos médicos de janeiro do exercício seguinte.
Considerando esse empenhamento, o setor contábil não realizou a provisão para salários a pagar sob o enfoque patrimonial. Sob a ótica da Resolução CFC nº 750/93 e suas atualizações, ao deixar de realizar esse registro, ele incorreu no descumprimento do seguinte princípio contábil:
De acordo com o Decreto-Lei nº 9.295/1946, são atribuições do Conselho Federal de Contabilidade, dentre outras:
I. Organizar o seu Regimento Interno.
II. Tomar conhecimento de quaisquer dúvidas suscitadas nos Conselhos Regionais e dirimi-las.
III. Decidir, em primeira instância, recursos de penalidade imposta pelos Conselhos Regionais.
IV. Elaborar o Regimento Interno dos Conselhos Regionais, a fim de manter a respectiva unidade de ação.
Assinale a alternativa correta:
Apenas I e II estão corretas.
Apenas I e IV estão corretas.
Apenas I, II e III estão corretas.
Todas estão corretas.
De acordo com a Resolução CFC nº 1390/2012, que dispõe sobre o Registro Cadastral das Organizações Contábeis, o Registro Cadastral será restabelecido mediante requerimento dirigido ao CRC, instruído, dentre outros documentos, com:
I. Comprovante de pagamento da taxa de restabelecimento e anuidade proporcional.
II. Cópia dos atos constitutivos, bem como de suas alterações, ou do contrato consolidado, devidamente registrados no órgão competente, no caso de Organização Contábil de Responsabilidade Coletiva.
III. Cópia atualizada do patrimônio empresarial e certidão vintenária.
IV. Comprovante de registro profissional no respectivo conselho de classe dos sócios não Contadores ou técnicos em Contabilidade, no caso de Organização Contábil de Responsabilidade Coletiva.
Assinale a alternativa correta:
Todas estão erradas.
Apenas I, II e IV estão corretas.
Todas estão corretas.
Apenas II e IV estão corretas.



