







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os princípios contábeis são editados pelo órgão máximo da profissão contábil no Brasil – o Conselho Federal de Contabilidade (CFC). Dentre tais princípios, há o da Competência. Sobre ele, pode-se afirmar que determina:
que os efeitos das transações contábeis sejam reconhecidos nos períodos de efetivos pagamentos, independentemente dos recebimentos.
que os efeitos das transações e atos sejam reconhecidos nos períodos dos efetivos recebimentos, independentemente dos pagamentos.
que os efeitos das transações e outros eventos sejam reconhecidos nos períodos a que se referem, independentemente dos recebimentos ou pagamentos.
que os efeitos das transações e outros eventos sejam reconhecidos e registrados nos livros contábeis, por um contador competente e reconhecido socialmente em sua profissão.
que os efeitos das transações e outros eventos sejam registrados nos livros contábeis, a saber: diário e razão, por um contador competente e com registro ativo no CRC do seu estado de origem.
O Artigo 7⁰ da Resolução CFC 1.282/10, refere-se ao Princípio do Registro pelo Valor Original, que estabelece que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional. E determina duas bases de mensuração que devem ser utilizadas em graus distintos e combinadas, ao longo do tempo, de diferentes formas: Custo Histórico e Variação do Custo Histórico. A Variação do Custo Histórico diz que uma vez integrado ao patrimônio, os componentes patrimoniais, ativos e passivos, podem sofrer variações decorrentes dos seguintes fatores, EXCETO:
Custo Corrente.
Valor Presente.
Valor Justo.
Variação Cambial.
Atualização Monetária.
Observando a Resolução do CFC 1.292/10 qual dos seguintes elementos devem ser refletidos no cálculo de valor de uso de um ativo?
I. Estimativa dos fluxos de caixa futuros que a entidade espera obter com esse ativo.
II. Expectativas acerca de possíveis variações no montante ou no período de ocorrência desses fluxos de caixa futuros.
III. Valor do dinheiro no tempo, representado pela atual taxa de juros livre de risco.
IV. Outros fatores, tais como falta de liquidez, que participantes do mercado iriam considerar ao precificar os fluxos de caixa futuros esperados da entidade, advindos do ativo.
Analise as sentenças e assinale a alternativa correta:
Apenas I e III estão corretas.
Apenas I e IV estão corretas.
Todas as alternativas estão corretas.
Apenas I, III e IV estão corretas.
Apenas I, II e III estão corretas.
Associe a COLUNA I com a COLUNA II, relacionando as demonstrações contábeis elaboradas e divulgadas pelas entidades do setor público com as informações que devem ser evidenciadas nessas demonstrações, em conformidade com a NBC T 16.6 (R1), aprovada pela Res. Nº 1.133/2008 do Conselho Federal de Contabilidade.
COLUNA I
1. Balanço patrimonial
2. Balanço orçamentário
3. Balanço financeiro
4. Demonstração das variações patrimoniais
COLUNA II
( ) Resultado patrimonial do período que é apurado pelo confronto entre as variações quantitativas aumentativas e diminutivas, decorrentes de transações no setor público.
( ) Receitas e despesas orçamentárias, bem como ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
( ) Resultado do período segregado dos resultados acumulados de períodos anteriores; valores de terceiros ou retenções em nome deles, quando a entidade do setor público for a fiel depositária, independentemente do prazo de exigibilidade.
( ) Receitas e despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado orçamentário.
Assinale a sequência CORRETA.
De acordo com a Resolução CFC n.º 803/96 – Código de Ética do Profissional do Contador, é dever do profissional quando atuar como perito, assistente técnico, auditor ou árbitro:
assinar documentos ou peças contábeis elaborados por outrem, alheios à sua orientação, supervisão e fiscalização.
considerar com imparcialidade o pensamento exposto em laudo submetido à sua apreciação.
reter abusivamente livros, papéis ou documentos, comprovadamente confiados à sua guarda.
solicitar ou receber do cliente ou empregador qualquer vantagem que saiba para aplicação ilícita.
Uma Sociedade Empresária apresentou, em 31.12.2015, os seguintes saldos em suas contas de resultado, antes da apuração do resultado do período.
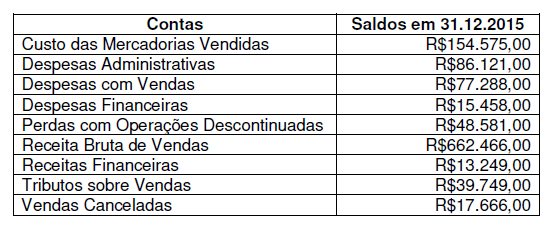
De acordo com NBC TG 26 (R3) – Apresentação das Demonstrações Contábeis, com base nos saldos apresentados e desconsiderandose os aspectos tributários, é CORRETO afirmar que:
O Resultado Antes dos Tributos sobre o Lucro é de R$287.067,00.
O Resultado Antes das Receitas e Despesas Financeiras é de R$605.051,00.
O Lucro das Operações Continuadas é de R$236.277,00.
O Lucro Bruto é de R$450.476,00.
Uma Sociedade Empresária comercial realizou aquisição de mercadorias para revenda.
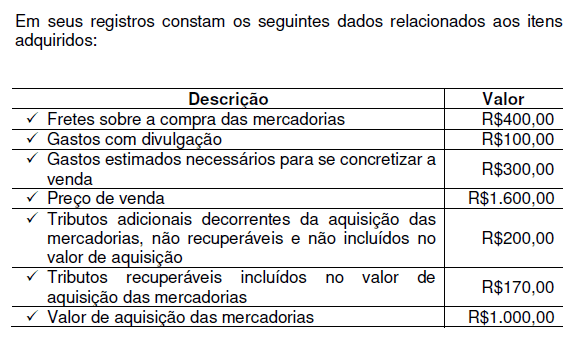
De acordo com a NBC TG 16 (R1) – Estoques, o custo de aquisição dessas mercadorias é de:
R$1.300,00.
R$1.430,00.
R$1.530,00.
R$1.600,00.
Uma Sociedade Empresária que desenvolve atividades rurais apresentou a seguinte posição em 31.12.2015:
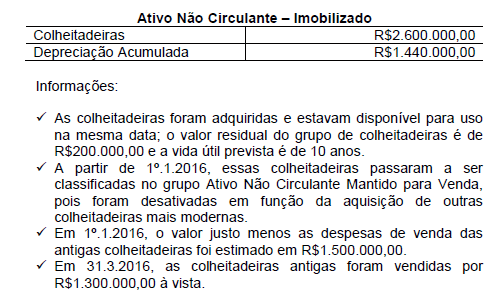
Considerando-se as informações apresentadas e a NBC TG 31 (R3) – ATIVO NÃO CIRCULANTE MANTIDO PARA VENDA E OPERAÇÃO DESCONTINUADA, na venda das colheitadeiras a Sociedade Empresária apresentou:
perda de R$60.000,00.
ganho de R$140.000,00.
ganho de R$200.000,00.
perda de R$200.000,00.
Uma Sociedade Empresária que atua na atividade comercial realizou quatro transações durante o período de 2015, referentes a serviços de manutenção predial, não consideradas como capitalizáveis ao imobilizado:
Consumo de serviços no valor de R$30.000,00, com pagamento no período corrente.
Pagamento de R$25.000,00, referentes a serviços que serão consumidos em 2016.
Pagamento de R$12.000,00, referentes a serviços consumidos em 2014.
Consumo de serviços no valor de R$13.000,00, para pagamento em 2016.
Considerando-se apenas as informações apresentadas, e de acordo com a Resolução CFC n.º 750/93 – PRINCÍPIOS DE CONTABILIDADE no que tange ao Princípio da Competência, é CORRETO afirmar que o valor da redução a ser reconhecida no resultado do período encerrado em 31.12.2015 é:
R$43.000,00.
R$67.000,00
R$68.000,00.
R$80.000,00.
Uma Sociedade Empresária mensura suas propriedades para investimento ao Valor Justo, tal como previsto pela NBC TG 28 (R3) – PROPRIEDADES PARA INVESTIMENTO, mas deixou de apresentar, em sua nota de conciliação dos valores contábeis da Propriedade de Investimento no início e no fim do período, o item “ganhos ou perdas líquidos provenientes de ajustes de valor justo”.
Essa omissão restringiu a capacidade analítica do usuário e, entre outras perdas de qualidade, prejudicou o valor confirmatório. De acordo com o disposto pela NBC TG ESTRUTURA CONCEITUAL – ESTRUTURA CONCEITUAL PARA ELABORAÇÃO E DIVULGAÇÃO DE RELATÓRIO CONTÁBIL-FINANCEIRO, o valor confirmatório é uma das marcas da característica qualitativa da:
Materialidade.
Relevância.
Representação Fidedigna.
Tempestividade.
De acordo com a NBC TG 04 (R3) – Ativo Intangível, em relação à amortização de ativos intangíveis com vida útil definida, assinale a opção INCORRETA.
A amortização inicia-se no momento da aquisição, independentemente de o ativo estar ou não disponível para uso na maneira pretendida pela administração.
O valor amortizável de Ativo Intangível com vida útil definida deve ser apropriado de forma sistemática ao longo da sua vida útil estimada.
A amortização deve cessar na data em que o ativo é classificado como mantido para venda ou incluído em um grupo de ativos classificados como mantido para venda ou, ainda, na data em que ele é baixado, o que ocorrer primeiro.
O método de amortização utilizado reflete o padrão de consumo, pela entidade, dos benefícios econômicos futuros. Se não for possível determinar esse padrão com confiabilidade, deve ser utilizado o Método Linear.
A suscetibilidade de uma afirmação a respeito de uma transação, saldo contábil ou divulgação, a uma distorção que possa ser relevante, individualmente ou em conjunto com outras distorções, antes da consideração de quaisquer controles relacionados, de acordo com a NBT TA 200, é classificada como:
Risco inerente.
Risco de controle.
Risco de detecção.
Amostragem.
Asseguração razoável.
A Resolução CFC 1203/09 – Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria apontam os Requisitos éticos relacionados à auditoria das demonstrações contábeis. O ato de planejar e executar a auditoria, reconhecendo que podem existir circunstâncias que causam distorções relevantes nas demonstrações contábeis é chamado de:
julgamento de profissional.
risco de auditoria.
condução da auditoria em conformidade com as normas.
alcance de auditoria.
ceticismo profissional.
Indique quais afirmações estão corretas com relação a contabilidade no serviço público:
I. O ativo imobilizado representa os direitos e os bens, tangíveis ou intangíveis adquiridos, formados, produzidos, mantidos ou utilizados pelo setor público, capazes de gerar um fluxo de benefícios, presente ou futuro, inerente a prestação de serviços públicos.
II. O sistema patrimonial gera informação sobre o patrimônio público, com o objetivo de orientar e suprir o processo de decisão, a prestação de contas e a instrumentalização do controle social procura registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
III. A NBC T 16.10, Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público (aprovada pela resolução CFC 1.137/2008), define a mensuração como a constatação de valor monetário atribuído para os itens do ativo e do passivo decorrente da aplicação de procedimentos técnicos suportados em análises somente quantitativas.
Apenas as afirmações I e III estão corretas.
Apenas a afirmação I está correta.
Todas as afirmações estão corretas.
Apenas as afirmações I e II estão corretas.
A Resolução CFC nº. 560/83 no capitulo I art.3 que define atribuições privativas dos profissionais da contabilidade, assinale a alternativa Incorreta.
apuração do valor patrimonial de participações, quotas ou ações.
A não organização e operação dos sistemas de controle interno apuração do valor patrimonial de participações, quotas ou ações.
reavaliações e medição dos efeitos das variações do poder aquisitivo da moeda sobre o patrimônio e o resultado periódico de quaisquer entidades.
Avaliação dos fundos de comércio.
concepção dos planos de determinação das taxas de depreciação e exaustão dos bens materiais e dos de amortização dos valores imateriais, inclusive de valores diferidos.



