







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Conforme Resolução CFC n.º 1185/2009, as Demonstrações Contábeis de apresentação obrigatória pelas companhias de capital aberto são:
Balanço patrimonial, demonstração das mutações do patrimônio líquido, demonstração do resultado do exercício, demonstrações das origens e aplicações de recursos, demonstração dos fluxos de caixa.
Balanço patrimonial, demonstração das mutações do patrimônio líquido, demonstração do resultado do período, demonstração do resultado abrangente, demonstração dos fluxos de caixa, demonstração do valor adicionado.
Balanço patrimonial, demonstração do resultado do exercício, demonstrações das origens e aplicações de recursos, demonstração dos fluxos de caixa, demonstração do valor adicionado.
Balanço patrimonial, demonstração do resultado do exercício, demonstrações das origens e aplicações de recursos, demonstração dos fluxos de caixa; demonstração dos lucros ou prejuízos acumulados.
A partir das definições apresentados nessa norma, o centro de material e esterilização, como unidade funcional destinada ao processamento de produtos para saúde (PPS), pode ser classificado como classe II quando
realiza o processamento de PPS não críticos, semicríticos e críticos de conformação complexa, passíveis de processamento.
realiza o processamento de PPS não críticos e críticos de conformação complexa e não complexa, passíveis de processamento.
realiza o processamento de PPS não críticos e críticos de conformação complexa, passíveis de processamento.
realiza o processamento de PPS não críticos, semicríticos e críticos de conformação complexa e não complexa, passíveis de processamento.
Para a segurança e saúde do trabalhador em centro de material (CME), seu responsável técnico deve garantir condições técnicas e de logística que assegurem as medidas protetivas. Quanto aos equipamentos de proteção individual (EPIs), nesses setores o trabalhador deve utilizar
óculos de proteção, luvas de látex e avental impermeável de manga longa na realização da desinfecção química.
EPIs de acordo com a sala/área, sendo que o protetor facial não substitui o uso de máscara e óculos na sala de recepção e limpeza
luva térmica impermeável para a descarga de secadoras e termodesinfetadoras e carga e descarga de autoclaves.
vestimenta privativa, touca e calçado fechado em todas as áreas técnicas e restritas, sendo-lhe vedado deixar o local de trabalho com os EPIs ou vestimentas.
Segundo o art. 5o da Resolução no CFC no 803/96, o Contador, quando perito, assistente técnico, auditor ou árbitro,
poderá atender à Fiscalização dos Conselhos Regionais de Contabilidade e Conselho Federal de Contabilidade, no sentido de colocar à disposição destes, sempre que solicitado, papéis de trabalho, relatórios e outros documentos que deram origem e orientaram a execução do seu trabalho, somente se autorizado judicialmente.
manterá e defenderá interpretações tendenciosas sobre a matéria que constitui objeto de perícia, mantendo absoluta independência moral e técnica na elaboração do respectivo laudo.
expenderá argumentos ou dará a conhecer sua convicção pessoal sobre os direitos de quaisquer das partes interessadas, ou da justiça da causa em que estiver servindo, mantendo seu laudo no âmbito técnico e limitado aos quesitos propostos.
deverá recusar sua indicação quando reconheça não se achar capacitado em face da especialização requerida.
considerará com parcialidade o pensamento exposto em laudo submetido à sua apreciação.
Pode-se afirmar em relação ao Plano de Regularização de Solvência (PRS) que ele:
deverá ser enviado à Susep pela supervisionada, visando à recomposição da situação de solvência, quando a insuficiência do Patrimônio Líquido Ajustado (PLA) em relação ao Capital Mínimo Requerido (CMR) for de até 50% ou quando a supervisionada apresentar insuficiência de liquidez em relação ao Capital de Risco (CR).
deverá ser enviado à Susep mesmo antes da aprovação pela diretoria e, se houver, pelo conselho de administração ou pelo conselho deliberativo da supervisionada.
poderá apresentar o prazo em meses para a solução da insuficiência, além de metas anuais de redução do percentual de insuficiência do PLA em relação ao CMR ou metas semestrais no caso de redução do percentual de insuficiência de liquidez em relação ao CR.
deverá ser assinado pelo Comitê de Auditoria Interna.
Acerca da Escrituração Fiscal Digital das Contribuições incidentes sobre a Receita (EFD-Contribuições), analise as afirmações a seguir.
I. As pessoas jurídicas sujeitas à tributação do Imposto sobre a Renda com base no Lucro Real estão obrigadas a adotar a EFD-Contribuições.
II. A EFD-Contribuições abrange, exclusivamente, as contribuições para o PIS/PASEP e a COFINS.
III. A EFD-Contribuições, abrangendo a tributação sobre a receita, deve conter os registros relativos à apuração do PIS/PASEP, da COFINS, do IPI, do ICMS e do ISSQN.
Está correto apenas o que se afirma em
Analise as afirmativas a seguir relativas à responsabilidade do auditor em relação a fraude, tomando como base a NBC TA 240 (R1).
I. O auditor deve fazer indagações à administração e outros responsáveis da entidade, conforme apropriado, para determinar se eles têm conhecimento de quaisquer casos reais, suspeitas ou indícios de fraude, que afetem a entidade. Exemplos de outras pessoas da entidade que podem ser indagadas diretamente sobre a suspeita de fraude são os assessores jurídicos internos.
II. O auditor deve avaliar se variações inesperadas ou não usuais que foram identificadas durante a aplicação dos procedimentos de revisão analítica, inclusive aqueles relacionados com as receitas, podem indicar riscos de detecção relevante decorrente de fraude. A discussão entre os membros da equipe pode fornecer informações úteis para a mensuração de tais riscos.
III. Caso o auditor suspeite de fraude envolvendo a administração, ele deve comunicar essas suspeitas aos responsáveis pela governança e discutir com eles a natureza, época e extensão dos procedimentos necessários para concluir a auditoria. A comunicação do auditor com os responsáveis pela governança pode ser feita verbalmente ou por escrito.
Estão corretas as afirmativas:
I e II, apenas.
I e III, apenas.
II e III, apenas.
I, II e III.
No controle interno, embora classificar uma deficiência como significativa seja uma questão de julgamento profissional, há indicadores que definem se uma deficiência deve ser assim considerada. De acordo com as Normas de Auditoria Independente das Demonstrações Contábeis, os indicadores que permitem classificar uma deficiência como significativa incluem a
frequência de comprovações fiscais para comprovar os números fiscais.
ausência de transações.
diferença de valores entre transações.
causa e a frequência das exceções encontradas em decorrência da deficiência.
existência de saldo igual à zero.
Em decorrência das medidas mais rigorosas impostas às auditorias nos Estados Unidos, pela Lei Sarbanes-Oxley, e em atendimento aos termos da Resolução CFC 910/2010, foi adotada no Brasil a prática do exame de auditorias por outras auditorias.
Nesse contexto, tal prática é identificada, no Brasil, pelo nome de
O Conselho Federal de Contabilidade define que “o sistema contábil público representa a macroestrutura de informações sobre registro, avaliação, evidenciação e transparência dos atos e dos fatos da gestão pública com o objetivo de orientar, suprir o processo de decisão e a correta prestação de contas.” Neste contexto, o ciclo da administração pública é composto pelas seguintes etapas:
Planejamento, orçamento e prestação de contas.
Na terceirização do processamento de produtos para saúde (PPS), compete ao serviço contratante:
realizar a desinfecção dos PPS antes de encaminhá-los à empresa contratada, conforme procedimento operacional padrão definido.
formalizar a prestação desse serviço mediante contrato oficialmente firmado com a empresa contratada.
responsabilizar e punir a empresa contratada por eventos adversos ao paciente resultantes da atividade prestada.
delegar à empresa contratada a responsabilidade integral pela segurança de todas as etapas do processamento dos PPS.
Assinale a alternativa que indica a atribuição privativa dos profissionais da contabilidade, conforme preconizado na resolução CFC no 560/83.
Elaboração de planos técnicos de financiamento e amortização de empréstimos, incluídos no campo da matemática financeira.
Apuração do valor patrimonial de participações, quotas ou ações.
Elaboração de projetos e estudos sobre operações financeiras de qualquer natureza, inclusive de debêntures, leasing e lease-back.
Execução de tarefas no setor financeiro, tanto na área pública quanto na área privada.
Elaboração e implantação de planos de organização ou reorganização societárias.
Assinale a alternativa correta. De acordo com Conselho Federal de Contabilidade,
as informações contábeis são produzidas obrigatoriamente com base no custo histórico.
demonstrações contábeis podem ser usadas para elaborar e usar estatísticas da renda nacional; ou regulamentar as atividades das entidades.
o objetivo do relatório contábil-financeiro de propósito geral é fornecer informações contábil-financeiras específicas para cada tipo de usuário, acerca da entidade que reporta essa informação e dos seus sócios, de forma unificada.
os relatórios contábeis de propósito geral são direcionados, primariamente, a grupos como órgãos reguladores e membros do público que não sejam investidores, credores por empréstimo e outros credores.
os relatórios contábil-financeiros são baseados em cálculos aritméticos, matemáticos, exatos. Não comporta julgamentos.
Leia as assertivas a seguir sobre a Resolução CFC nº 803/1996.
I. Exercer a profissão com zelo, diligência, honestidade e capacidade técnica, observada toda a legislação vigente, em especial os Princípios de Contabilidade e as Normas Brasileiras de Contabilidade, e resguardados os interesses de seus clientes e/ou empregadores, sem prejuízo da dignidade e independência profissionais.
II. Auferir qualquer provento em função do exercício profissional que não decorra exclusivamente de sua prática lícita.
III. Abster-se da aceitação de encargo profissional em substituição a colega que dele tenha desistido para preservar a dignidade ou os interesses da profissão ou da classe, desde que permaneçam as mesmas condições que ditaram o referido procedimento.
IV. Anunciar, em qualquer modalidade ou veículo de comunicação, conteúdo que resulte na diminuição do colega, da Organização Contábil ou da classe, em detrimento aos demais, sendo sempre admitida a indicação de títulos, especializações, serviços oferecidos, trabalhos realizados e relação de clientes.
V. Comunicar, desde logo, ao cliente ou empregador, em documento reservado, eventual circunstância adversa que possa influir na decisão daquele que lhe formular consulta ou lhe confiar trabalho, estendendo-se a obrigação a sócios e executores.
Sobre os deveres do profissional da contabilidade, conforme Resolução CFC nº 803/1996, assinale a alternativa CORRETA.
De acordo com as Normas Brasileiras de Contabilidade emanadas pelo Conselho Federal de Contabilidade (CFC), considerando somente os itens abaixo descritos:
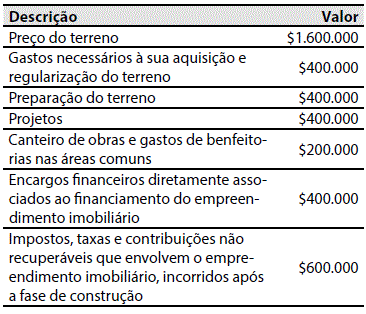
Assinale a alternativa que apresenta o correto valor do custo de um imóvel objeto de incorporação imobiliária.
$4.000.000
$3.400.000
$3.000.000
$2.800.000
$2.600.000



