







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No planejamento da auditoria de demonstrações contábeis, o auditor deve definir uma estratégia global para o trabalho e preparar documentação que permita que qualquer usuário entenda os procedimentos a serem executados para o cumprimento das normas de auditoria.
Certo
Errado
Risco inerente consiste na possibilidade de que uma afirmação a respeito de uma classe de transação seja distorcida; risco de controle é a suscetibilidade de uma afirmação a respeito de uma transação, saldo contábil ou divulgação.
Certo
Errado
Analise as afirmativas a seguir, considerando os dispositivos da Resolução Nº 1.131/08 do Conselho Federal de Contabilidade.
I. Entende-se como variações efetivas aquelas decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido.
II. Entende-se como variações de registro aquelas decorrentes de transações no setor público que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
III. As transações que envolvem valores de terceiros devem ser demonstradas de forma segregada.
IV. Entende-se por correlação a vinculação entre as contas de resultado e as patrimoniais, de forma a permitir a identificação dos efeitos nas contas patrimoniais produzidos pela movimentação das contas de resultado.
Estão CORRETAS as afirmativas:
O reconhecimento e mensuração de perda por desvalorização é um assunto tratado pela Resolução do CFC 1.292/10. Conforme o estabelecido por esta norma pode-se afirmar:
I. Se, e somente se, o valor recuperável de um ativo for superior ao seu valor contábil, o valor contábil do ativo deve ser reduzido ao seu valor recuperável. Essa redução representa uma perda por desvalorização do ativo.
II. A perda por desvalorização do ativo deve ser reconhecida imediatamente na demonstração do resultado, a menos que o ativo tenha sido reavaliado. Qualquer desvalorização de ativo reavaliado deve ser tratada como aumento do saldo da reavaliação.
III. A perda por desvalorização de ativo não reavaliado deve ser reconhecida na demonstração do resultado do exercício. Entretanto, a perda por desvalorização de ativo reavaliado deve ser reconhecida em outros resultados abrangentes (na reserva de reavaliação) na extensão em que a perda por desvalorização não exceder o saldo da reavaliação reconhecida para o mesmo ativo. Essa perda por desvalorização sobre o ativo reavaliado reduz a reavaliação reconhecida para o ativo.
IV. Depois do reconhecimento da perda por desvalorização, a despesa de depreciação, amortização ou exaustão do ativo deve ser ajustada em períodos futuros para alocar o valor contábil revisado do ativo, menos seu valor residual (se houver), em base sistemática ao longo de sua vida útil remanescente.
Analise as sentenças e assinale a alternativa correta:
Apenas I, II e III estão corretas.
Todas as alternativas estão corretas.
Apenas I e III estão corretas.
Apenas I e IV estão corretas.
Apenas III e IV estão corretas.
O capítulo III da Resolução CFC nº. 803/96 alterada pela Resolução CFC nº 1.307/10, de 09/12/2010) no artigo 6 fala sobre o valor dos serviços profissionais que o contador deve fixar previamente mediante contrato escrito considerando alguns elementos. Qual desses elementos NÃO faz parte da alteração?
a peculiaridade de tratar-se de cliente eventual, habitual ou permanente;
a relevância, o vulto, a complexidade e a dificuldade do serviço a executar;
o tempo que será consumido para a realização do trabalho;
a possibilidade de ficar impedido da realização de outros serviços;
abster-se de fazer referências prejudiciais ou de qualquer modo desabonadoras.
A Res. Nº 1.128/08 do Conselho Federal de Contabilidade estabelece a conceituação, o objeto e o campo de aplicação da Contabilidade Aplicada ao Setor Público (CASP). Analise as seguintes afirmativas sobre os preceitos dessa norma e assinale com V as verdadeiras e com F as falsas.
( ) O Campo de Aplicação da CASP é o espaço de atuação do Profissional de Contabilidade que demanda estudo, interpretação, identificação, mensuração, avaliação, registro, controle e evidenciação de fenômenos contábeis, decorrentes de variações patrimoniais em entidades do setor público.
( ) As entidades abrangidas pelo campo de aplicação da CASP incluem integralmente as entidades governamentais, os serviços sociais e os conselhos profissionais e, parcialmente, as demais entidades do setor público para garantir procedimentos suficientes de prestação de contas e instrumentalização do controle social.
( ) A soma, agregação ou divisão de patrimônio de uma ou mais entidades do setor público resultam em novas unidades contábeis e esses procedimentos devem ser utilizados também na consolidação de entidades do setor público para fins de atendimento de exigências legais ou necessidades gerenciais.
( ) O objetivo da CASP é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, necessários para o suporte à instrumentalização do controle social.
Assinale a sequência CORRETA.
Considerando-se o que dispõe a NBC PG 100 – APLICAÇÃO GERAL AOS PROFISSIONAIS DA CONTABILIDADE, a respeito do Sigilo Profissional, analise as situações hipotéticas a seguir e, em seguida, assinale a opção CORRETA.
I. Um profissional da contabilidade que atua como consultor na área de custos, em entrevista de negociação para contrato de prestação de serviços a cliente potencial, teve acesso a informações de caráter sigiloso a respeito de detalhes da estrutura de custos de produção de seu potencial contratante. Uma vez que as negociações não resultaram em contratação de seus serviços, o profissional considerou-se desobrigado de guardar sigilo profissional, revelando as informações obtidas a seu cunhado, que pretende montar uma empresa no mesmo ramo de atividade.
II. Um profissional de contabilidade, durante um coquetel de lançamento de novos produtos, comentou com um colega do departamento de marketing informações a que teve acesso, no exercício de suas funções, sobre a empresa em que ambos trabalham. As informações fornecidas ao colega do marketing não são de conhecimento público, e não seriam obtidas em condições normais por um funcionário estranho ao departamento de contabilidade.
III.Um auditor independente forneceu ao Conselho Regional de Contabilidade, mediante solicitação fundamentada e por escrito, informações obtidas durante o seu trabalho, incluindo-se a fase de pré-contratação dos serviços, a documentação, os papéis de trabalho e os relatórios.
De acordo com as situações acima descritas, o Profissional da Contabilidade agiu de forma CORRETA em relação ao princípio do sigilo profissional na(s) situação(ões) descrita(s) no(s) item(ns):
I, II e III.
I e II, apenas.
II e III, apenas.
III, apenas.
De acordo com o que estabelece a NBC TG 26 (R3) – Apresentação das Demonstrações Contábeis, julgue as afirmações abaixo sobre Notas Explicativas como Verdadeiras (V) ou Falsas (F) e, em seguida, assinale a opção CORRETA.
I. Notas Explicativas contêm informação adicional em relação à apresentada nas demonstrações contábeis. As Notas Explicativas oferecem descrições narrativas ou segregações e aberturas de itens divulgados nessas demonstrações e informação acerca de itens que não se enquadram nos critérios de reconhecimento nas demonstrações contábeis.
II. A entidade não pode retificar políticas contábeis inadequadas por meio da divulgação das políticas contábeis utilizadas ou por meio de Notas Explicativas ou qualquer outra divulgação explicativa.
III A entidade cujas Demonstrações Contábeis estão, na maior parte dos requisitos, em conformidade com as normas, interpretações e comunicados técnicos do Conselho Federal de Contabilidade deve declarar de forma explícita e sem reservas essa conformidade nas Notas Explicativas. Entende-se como atendida a maior parte dos requisitos quando setenta e cinco por cento das rubricas do Balanço Patrimonial e Demonstração do Resultado do Exercício estão de acordo com as normas, interpretações e comunicados técnicos do Conselho Federal de Contabilidade.
A sequência CORRETA é:
F, F, V.
F, V, F.
V, F, V.
V, V, F.
Uma Sociedade Empresária vendeu um equipamento no dia 31.12.2015.
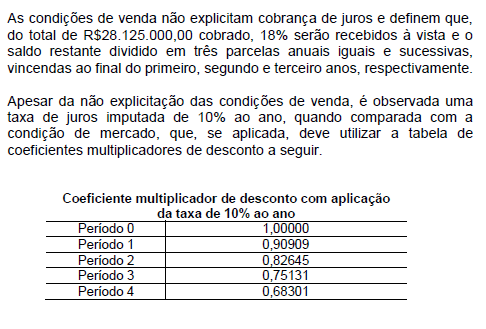
Considerando-se a NBC TG 12 – AJUSTE A VALOR PRESENTE, a NBC TG 30 – RECEITAS e as informações apresentadas, o valor da receita com vendas desse equipamento, em 31.12.2015, é de, aproximadamente:
R$30.431.250,00.
R$26.028.388,13.
R$24.180.159,39.
R$22.389.586,88.
As demonstrações contábeis consolidadas retratam a situação econômico-financeira de uma unidade de natureza econômico-contábil, mas não de uma entidade contábil.
Certo
Errado
Um evento que altera de forma qualitativa, mas não monetária, o patrimônio de uma entidade é um fato administrativo, mas não um fato contábil.
Certo
Errado
As demonstrações contábeis destinam-se a atender a grupos específicos de usuários, tais como acionistas, governo e órgãos supervisores e fiscalizadores.
Certo
Errado
São princípios inerentes ao trabalho de asseguração do auditor a integridade, a objetividade, o sigilo e o comportamento profissional.
Certo
Errado



