







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere que, ao estimar o valor de uma provisão passiva, o contador tenha utilizado três metodologias de cálculo que se apresentavam igualmente válidas. Nessa situação, conforme o princípio da prudência, a escolha deve recair sobre a que resultará no maior patrimônio líquido.
São contas retificadoras do ativo as provisões, os encargos de depreciação, a amortização e a exaustão que provocarão negativamente impactos no balanço patrimonial, retificando bens e direitos a que se referirem.
Quando o investimento em coligada, previamente classificado como mantido para venda, não se enquadrar mais nas condições requeridas para essa classificação, deve ser aplicado o método da equivalência patrimonial retrospectivamente, a partir da data de sua classificação como mantido para venda. Logo, as demonstrações contábeis para os períodos abrangidos desde a classificação do investimento como mantido para venda devem ser ajustadas de modo a refletir essa informação adequadamente.
É necessária a ponderação da relação entre a oportunidade e a confiabilidade do registro contábil, tendo em vista o risco de perda de relevância da informação contábil.
A aceitação da avaliação de itens patrimoniais ao valor justo, valor presente, valor realizável e a custo corrente motivou a extinção do princípio do registro pelo valor original.
Valor adicionado é a diferença entre montante de vendas, inclusive impostos, deduzidos os insumos fornecidos por terceiros, obedecendo, portanto, aos conceitos da microeconomia.
Considere que o contador de determinada sociedade empresária tenha observado ser possível utilizar três opções para quantificar as mutações patrimoniais, todas igualmente válidas, de acordo com as normas contábeis brasileiras. Considere, ainda, que a tabela a seguir apresente os valores resultantes dessas estimativas.
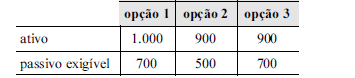
Nesse caso, segundo o princípio da prudência, a opção 3 será a recomendável para reconhecimento do patrimônio, pois apresenta a menor situação líquida.
O relatório contábil-financeiro de propósito geral não atende a todas as informações de que os investidores, os credores por empréstimos e outros credores, existentes e em potencial, necessitam, nem mesmo é elaborado no sentido de apurar o valor da entidade que reporta a informação.
Reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos. Consequentemente, nesta acepção, o patrimônio não se confunde com aqueles dos seus sócios ou proprietários, no caso de sociedade ou instituição. Esse texto faz referência ao Princípio Contábil da (o)
Entidade.
Prudência.
Competência.
Atualização monetária.
Registro pelo valor original.
A atual normatização preceitua que são aplicáveis ao setor público os princípios contábeis da entidade, da continuidade, da oportunidade, do registro pelo valor original, da atualização monetária, da competência e da prudência.
É um tipo de procedimento de auditoria empregado pelo auditor quando se quer a obtenção de evidência a respeito da ausência de certas condições, nos moldes da Resolução CFC 1.217/09 (NBC TA 500):
Procedimento analítico.
Confirmação externa.
Observação.
Reexecução.
Inspeção.
O balanço patrimonial e a demonstração do resultado do exercício são demonstrações complementares que, em conjunto, evidenciam a situação patrimonial e financeira da empresa.
Para efeito de esclarecimento de forma mais ampla das normas brasileiras de contabilidade, poderá ser emitida, quando necessária, a interpretação técnica.
A Casa de Espetáculos William Shakespeare realizou uma peça teatral, em outubro de 2012. De acordo com os critérios da Resolução CFC nº 1.412/2012, a receita deveria ser reconhecida quando
a empresa recebeu o valor correspondente à venda dos bilhetes.
o público cadastrou-se online para compra posterior dos bilhetes.
os bilhetes para o espetáculo teatral foram vendidos.
o espetáculo teatral aconteceu.
os artistas assinaram o contrato de realização do espetáculo.
Relevância e comparabilidade são características qualitativas fundamentais da informação contábil-financeira útil, pois tornam a informação capaz de fazer a diferença nas decisões tomadas pelos usuários.
Ao analisar os registros contábeis de uma fundação instituída e mantida pelo poder público, o auditor percebeu que uma parcela de suas receitas era oriunda de prestação de serviços específicos, como a produção de vídeos institucionais, cujo reconhecimento era realizado no momento da arrecadação. Neste caso, de acordo com a Resolução CFC nº 1.111/2007 e alterações posteriores, não houve obediência ao princípio contábil
do registro pelo valor original.
da competência.
da prudência.
da entidade.
da continuidade.
A aplicação e a finalidade da demonstração do resultado do exercício e da demonstração do valor adicionado são convergentes, uma vez que ambas evidenciam a distribuição do resultado líquido aferido pela empresa no período.
Atualmente, o reconhecimento dos custos no valor contábil de um item do ativo imobilizado cessa quando o item está no local e nas condições operacionais pretendidas pela administração. Entretanto, os custos incorridos no uso, na transferência ou na reinstalação de um item são incluídos no seu valor contábil, como, por exemplo, os custos de realocação ou reorganização de parte das operações da entidade.



