







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando os princípios de Controle Interno, previstos na Instrução Normativa SFC/MFnº 01/2001, relacione a primeira coluna à segunda e, em seguida, assinale a opção correta
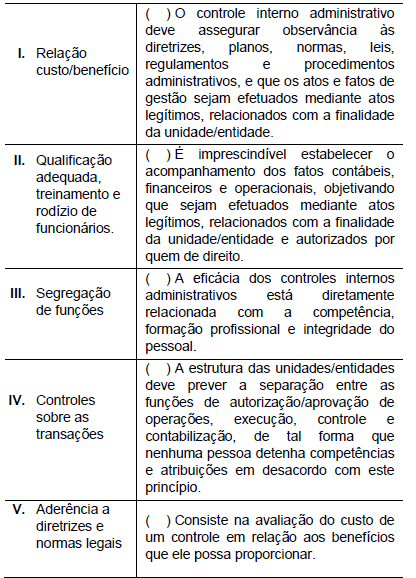
A sequência correta, de cima para baixo, é
I, V, II, IV, III.
III, II, IV, V, I.
III, V, I, IV, II.
V, II, I, III, IV.
V, IV, II, III, I.
Acerca da disciplina de contratação de serviços continuados ou não, por órgãos ou entidades do SISG introduzida pela IN 02, de 30 de abril de 2008 e alterações posteriores, responda à questão a seguir, atribuindo 1 às opções verdadeiras e zero às falsas.
Após a análise das opções, proceda ao somatório e assinale a opção que registre o valor correto do resultado obtido.
24.1) O descumprimento por parte da contratada das obrigações trabalhistas, previdenciárias e as relativas ao FGTS ensejará o pagamento em juízo dos valores em débito, sem prejuízo das sanções cabíveis.
24.2) Na inexistência de outra regra contratual, o prazo para pagamento da nota fi scal/fatura, devidamente atestada, não deverá exceder a 10 (dez) dias úteis contados da data de sua apresentação.
24.3) A administração poderá prever o pagamento retroativo do período que a proposta de repactuação permaneceu sob sua análise, por meio de termo de reconhecimento de dívida.
24.4) O interregno mínimo de um ano para a primeira repactuação será contado a partir da primeira assinatura do termo contratual.
24.5) Pró-labore é o equivalente salarial a ser pago aos cooperados pela cooperativa em contrapartida pelos serviços prestados.5
1
4
2
3
Acerca da disciplina de contratação de serviços continuados ou não, por órgãos ou entidades do SISG introduzida pela IN 02, de 30 de abril de 2008 e alterações posteriores, responda à questão a seguir, atribuindo 1 às opções verdadeiras e zero às falsas.
Após a análise das opções, proceda ao somatório e assinale a opção que registre o valor correto do resultado obtido.
23.1) Serviços distintos devem ser licitados e contratados separadamente, assinados e publicados em documentos diversos.
23.2) A segregação de funções impede a contratação do mesmo prestador para realizar serviços de execução e fiscalização relativos ao mesmo objeto.
23.3) A contratação de sociedades cooperativas somente poderá ocorrer quando o serviço demandar relação de subordinação entre a cooperativa e os cooperados.
23.4) É vedado à Administração considerar os trabalhadores da empresa prestadora de serviços de manutenção de prédios como seus colaboradores eventuais, especialmente para a concessão de diárias e passagens.
23.5) O quantitativo de mão de obra a ser utilizado na prestação do serviço é cláusula obrigatória nos instrumentos convocatórios.
2
Zero
1
3
5
Nos termos da IN 02, de 11/10/10 e alterações posteriores, a única penalidade que exige requerimento junto à autoridade competente para a cessação de seus efeitos é
a advertência estabelecida no inciso I do art. 87 da Lei n. 8.666/93.
a suspensão temporária estabelecida no inciso III do art. 87 da Lei n. 8.666/93.
a declaração de inidoneidade estabelecida no inciso IV do art. 87 da Lei n. 8.666/93.
a multa estabelecida no inciso II do art. 87 da Lei n. 8.666/93.
o impedimento de licitar e contratar, estabelecido no art. 7º da Lei n. 10.520/2002.
De acordo com o art. 6o da Portaria Interministerial 127/2008, o valor mínimo para a celebração de convênios e contratos de repasse com órgãos e entidades da administração pública direta e indireta dos Estados, Distrito Federal e Municípios é
R$ 100.000,00 (cem mil reais)
R$ 150.000,00 (cento e cinquenta mil reais)
R$ 200.000,00 (duzentos mil reais)
R$ 250.000,00 (duzentos e cinquenta mil reais)
R$ 300.000,00 (trezentos mil reais)
O art. 21 da Portaria Interministerial no 127, de 29 de maio de 2008, apresenta as informações mínimas que devem constar no Plano de Trabalho do proponente de um convênio. NÃO constitui uma dessas informações a
comprovação da qualificação técnica do proponente.
descrição das metas a serem atingidas.
descrição completa do objeto a ser executado.
definição das etapas ou fases da execução.
justificativa para a celebração do instrumento.
Os convênios, os contratos de repasse e os termos de cooperação celebrados pelos órgãos e entidades da Administração Pública Federal com órgãos ou entidades públicas ou privadas sem fins lucrativos para a execução de programas, projetos e atividades de interesse recíproco que envolvam a transferência de recursos financeiros oriundos do Orçamento Fiscal e da Seguridade Social da União são regulados por uma portaria interministerial.
Nessa norma, define-se convenente como
órgão ou entidade da administração pública federal, direta ou indireta, responsável pela transferência dos recursos financeiros ou pela descentralização dos créditos orçamentários destinados à execução do objeto do convênio.
órgão ou entidade da administração pública direta e indireta, de qualquer esfera de governo, bem como entidade privada sem fins lucrativos, com o qual a administração federal pactua a execução de contrato de repasse.
órgão ou entidade da administração pública direta ou indireta da União que pactua a execução de programa, projeto, atividade ou evento, por intermédio de instituição financeira federal (mandatária) mediante a celebração de contrato de repasse.
órgão ou entidade da administração pública direta ou indireta, de qualquer esfera de governo, bem como entidade privada sem fins lucrativos, com o qual a administração federal pactua a execução de programa, projeto/atividade ou evento mediante a celebração de convênio.
órgão ou entidade da administração pública direta ou indireta de qualquer esfera de governo, ou entidade privada que participa do convênio para manifestar consentimento ou assumir obrigações em nome próprio.
Qual dos órgãos apresentados a seguir NÃO compõe a Comissão Gestora do Sistema de Gestão de Convênios e Contratos de Repasse – SICONV?
Secretaria da Receita Federal
Secretaria de Orçamento Federal do Ministério do Planejamento, Orçamento e Gestão
Secretaria de Logística e Tecnologia da Informação do Ministério do Planejamento, Orçamento e Gestão
Secretaria Federal de Controle Interno, da Controladoria- Geral da União
Secretaria do Tesouro Nacional do Ministério da Fazenda
Complete o texto abaixo, de modo a tornar a afirmação correta.
Nos termos da IN n. 01/2001/SFC/MF, a_____________________ consiste em uma atividade de assessoramento ao gestor público, com vistas a aprimorar as práticas dos atos e fatos administrativos, sendo desenvolvida de forma tempestiva no contexto do setor público, atuando sobre a gestão, seus programas governamentais e sistemas informatizados.
Auditoria Operacional
Auditoria de Gestão
Auditoria Especial
Auditoria Contábil
Auditoria de Acompanhamento da Gestão
Exame de registros, inspeção física, conferência de cálculos, rastreamento e análise de documentos são técnicas aplicáveis tanto nos procedimentos de auditoria como nos de fiscalização.
A auditoria de acompanhamento da gestão tem o objetivo de emitir opinião com vista a certificar a regularidade das contas, verificar a execução de contratos, acordos, convênios ou ajustes, a probidade na aplicação dos dinheiros públicos e na guarda ou administração de valores e outros bens da União ou a ela confiados.
A correlação de informações obtidas é uma técnica de fiscalização que consiste em cotejar informações de fontes independentes, autônomas e distintas.
A Instrução Normativa SFC/MF n.º 1/2001 tem por objetivo definir diretrizes, princípios e conceitos e aprovar normas técnicas para a atuação do Sistema de Controle Interno do Poder Executivo Federal.
Segundo a Instrução Normativa SFC/MF n.º 1/2001, que aprovou o manual do Sistema de Controle Interno do Poder Executivo Federal, esse sistema visa à avaliação da ação governamental, da gestão dos administradores públicos federais e da aplicação de recursos públicos por entidades de direito privado, por intermédio da fiscalização contábil, financeira, orçamentária, operacional e patrimonial.



