







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os dados do quadro a seguir têm origem no controle da execução orçamentária de um ente da federação relativa ao exercício de 2x13 (dados acumulados até o sexto bimestre, expressos em milhares de reais).
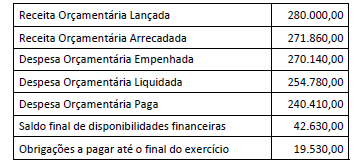
Considerando os dados apresentados e as disposições da Lei de Responsabilidade Fiscal, o valor das despesas que NÃO devem ser inscritas em restos a pagar por indisponibilidade de recursos, em milhares de reais, é:
A Lei de Responsabilidade Fiscal (LRF) é o principal instrumento regulador das contas públicas do país. Por esta razão, as organizações públicas apresentam limitações que não são encontradas nas organizações privadas comerciais e industriais. Nesse sentido, é correto afirmar que:
I. Não prevê gastos com pessoal, pois são ilimitados.
II. Permite que, no último ano de mandato, sejam realizados aumentos das despesas estabelecidas nos planejamentos orçamentários com contratação de pessoal.
III. É um instrumento importante para o planejamento governamental, mas não trouxe nenhuma inovação, mudança institucional ou cultural no trato do gasto público.
IV. Estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal.
Assinale a opção correta.
Todas as afirmações são verdadeiras.
A I é verdadeira, a II, III e IV são falsas.
Todas são falsas.
A I, II e III são verdadeiras e a IV é falsa.
A I, II e III são falsas e a IV é verdadeira.
Os restos a pagar são despesas que não completaram todos os estágios da execução orçamentária até o encerramento de um exercício financeiro. De acordo com as disposições da Lei de Responsabilidade Fiscal, os restos a pagar:
devem ser inscritos com suficiente disponibilidade de caixa;
devem ser cancelados, caso não sejam processados no exercício seguinte;
não podem ser inscritos no último ano de mandato;
podem ser inscritos à conta de despesas de exercícios anteriores;
podem ser processados em regime de adiantamento.
De acordo com o disposto na Lei n.º 4.320/1964 e na Lei Complementar n.º 101/2000 sobre contabilidade orçamentária e financeira, assinale a opção correta.
Os restos a pagar, excluídos os serviços da dívida, não integram a dívida flutuante.
O compromisso de adimplência das obrigações financeiras assumidas pelos entes da Federação, inclusive das entidades a eles vinculadas, representam as concessões de garantia integrantes da dívida pública.
Se receber antecipadamente valores provenientes da venda a termo de bens, o ente público deverá classificar o respectivo valor em dívida pública mobiliária.
É vedado a titular de poder, em qualquer hipótese, contrair obrigações de despesas nos últimos dois quadrimestres de seu mandato, quando essas obrigações forem contratadas em parcelas vincendas no exercício seguinte.
Operações que não constem na execução orçamentária, mas que porventura gerem débitos ou créditos financeiros, não serão objeto de registro contábil, em decorrência da falta de previsão orçamentária.
O artigo 42 da Lei de Responsabilidade Fiscal institui limitações à realização de despesas públicas já trazidas pela Lei nº 4.320/1964, mas que obrigavam tão somente os Municípios. Segundo a normativa trazida pelo artigo 42 da Lei no 101/2000
I. no ano em que se realizarem eleições majoritárias, os administradores públicos das três esferas da federação sofrem limitações, nos dois últimos quadrimestres do respectivo ano, para realização de despesas novas de duração continuada superior ao respectivo exercício financeiro, hipótese em que devem demonstrar, além da disponibilidade orçamentária, a existência de disponibilidade de caixa para suportar a respectiva despesa.
II. os administradores públicos federais e estaduais, no ano em que se realizarem eleições majoritárias, ficarão impedidos, nos dois últimos quadrimestres do mandato dos respectivos chefes do executivo, de contrair obrigação de despesa que não possa ser cumprida integralmente nele ou que tenha parcelas a serem pagas no exercício seguinte sem suficiente disponibilidade de caixa.
III. as despesas contraídas no primeiro quadrimestre do último ano do mandato do chefe do executivo, ainda que de duração continuada superior ao exercício financeiro, não estão abrangidas por suas disposições.
Está correto o que se afirma APENAS em
Preencha a lacuna abaixo e, em seguida, assinale a alternativa correta.
Sobre a inscrição em restos a pagar, no final de mandato, até a edição da Lei de Responsabilidade Fiscal (LRF), os governos acumulavam débitos junto aos fornecedores, comprometendo as receitas futuras e acarretando dificuldades para a gestão das finanças públicas. Para evitar esse tipo de prática, a LRF estabeleceu que o governo só poderá contrair obrigações de despesas que possam ser pagas integralmente no próprio exercício ou quando, havendo parcelas a serem pagas em exercício futuro, existir também disponibilidade financeira que comporte o pagamento, nos últimos quantos meses de cada mandato?
3.
4.
8.
9.
A Lei Complementar nº 101/2000, conhecida como Lei da Responsabilidade Fiscal, não aborda o mérito do que pode ou não pode ser inscrito em Restos a Pagar. Em seu artigo 42, entretanto, ela determina que o titular do Poder não poderá contrair obrigação de despesa que não possa ser cumprida integralmente dentro do mandato ou de parcelas a serem pagas no exercício seguinte, sem que haja disponibilidade de caixa para isso.
O prazo estabelecido pela aludida Lei Complementar nº 101/2000 para proibição do titular do poder refere-se ao(s) último(s)
De acordo com a Lei Complementar nº. 101/2000 (LRF) é vedado ao titular de Poder ou órgão, nos últimos ________________________ de seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para esse efeito.
Preencha corretamente a lacuna:
Quanto à responsabilidade na gestão fiscal, marque a alternativa incorreta:
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios;
Entende-se como despesa total com pessoal o somatório dos gastos do ente da Federação com os ativos, os inativos e os pensionistas, relativos a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias, tais como vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, inclusive adicionais, gratificações, horas extras e vantagens pessoais de qualquer natureza, bem como encargos sociais e contribuições recolhidas pelo ente às entidades de previdência;
É proibida a operação de crédito entre uma instituição financeira estatal e o ente da Federação que a controle, na qualidade de beneficiário do empréstimo, mas não se proíbe que a instituição financeira controlada adquirir, no mercado, títulos da dívida pública para atender investimento de seus clientes, ou títulos da dívida de emissão da União para aplicação de recursos próprios;
Proíbe-se a operação de crédito por antecipação de receita enquanto existir operação anterior da mesma natureza não integralmente resgatada e no último ano de mandato do Presidente, Governador ou Prefeito Municipal;
É vedado ao titular de Poder, nos últimos dois bimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
De acordo com o que preceitua a Lei de Responsabilidade Fiscal, os compromissos de curto prazo denominados restos a pagar serão registrados pelo sistema
patrimonial.
orçamentário.
financeiro.
de compensação.
Nos termos da Lei de Responsabilidade Fiscal é correto afirmar:
a despesa total com pessoal, não poderá exceder os percentuais da receita corrente líquida, a seguir discriminados: a) União: 49%; b) Estados: 60%; e, c) Municípios: 60%;
na esfera estadual, a repartição dos limites globais das despesas não poderá exceder os seguintes percentuais: a) 3% para o Legislativo, incluído o Tribunal de Contas do Estado; b) 6% para o Judiciário; c) 49% para o Executivo; e, d) 2% para o Ministério Público;
é vedado ao titular de Poder, nos últimos dois trimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito;
a operação de crédito por antecipação de receita destina-se a atender insuficiência de caixa durante o exercício financeiro e estará proibida nos 02 últimos anos de mandato do Presidente, Governador ou Prefeito Municipal.
deixar restos a pagar não processados, em valor superior à disponibilidade de caixa.
deixar restos a pagar não processados, em valor superior à disponibilidade de caixa.
promulgar, até meados de janeiro desse ano, lei que amplie o salário dos professores.
deixar restos a pagar processados e não processados que, somados, alcancem valor superior à disponibilidade de caixa.
firmar, pela prefeitura, operação de crédito por antecipação de receita, em meados de janeiro desse ano, desde que a liquide até o último dia de novembro do mesmo ano.
Em 2008, a partir de maio, os prefeitos não poderão assumir dívidas que não possam ser quitadas até o final do exercício; se houver parcelas com vencimento em 2009, deverá haver disponibilidade de caixa suficiente para supri-las.



