







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere hipoteticamente que determinado projeto exige investimento inicial de R$ 300.000 e prevê fluxo de caixa, para um período de quatro anos, de R$ 80.000; R$ 100.000; R$ 150.000; e, R$ 200.000, respectivamente. Com base nesse caso e considerando que a taxa interna de retorno do investimento (TIR) é 22,9%, e que, a uma taxa de desconto (TD) de 20%, o valor presente líquido (VPL) é R$ 19.367,28, é correto afirmar que, para
qualquer TD < 20%, o VPL é positivo.
qualquer TD > 20%, o VPL é negativo.
TD > TIR, o VPL é positivo.
TD < TIR, o VPL é negativo.
TIR > TD > 20%, o VPL é negativo.
O gráfico a seguir representa os perfis de VPL de três projetos de investimento: ALFA, BETA e GAMA. Interprete o respectivo gráfico e assinale a alternativa CORRETA.
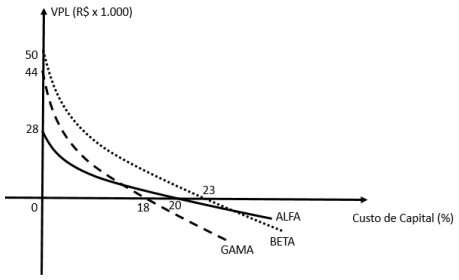
Para um custo de capital igual a 20%, os projetos BETA e GAMA são viáveis.
As taxas internas de retorno dos projetos ALFA e BETA são, respectivamente, iguais a 20% e 18%.
Para um custo de capital igual a 24%, todos os projetos são inviáveis.
Para um custo de capital igual a 16%, todos os projetos são viáveis, sendo o projeto ALFA melhor que o projeto BETA.
Para um custo de capital igual a 19%, os projetos ALFA e BETA são viáveis, porém o melhor deles é o projeto ALFA.
O Ponto de Equilíbrio Financeiro de um projeto de viabilidade econômica constitui-se como um item essencial a ser analisado no projeto. Nesse contexto, assinale a alternativa que apresenta o Ponto de Equilíbrio Financeiro em um projeto onde o total de vendas é na ordem de R$ 700.000,00, os Custos Fixos = R$68.640,00 e os Custos Variáveis = 84.000,00.
R$ 78.000,00
R$ 82.000,00
R$ 76.000,00
R$ 70.000,00
R$ 68.000,00
Dentre dois projetos (A ou B), que são mutuamente exclusivos e com mesma duração, uma empresa precisa decidir em qual deles deve investir. A empresa obtém os seguintes dados:
TIR do projeto A = 10%.
TIR do projeto B = 8%.
TIR do projeto [B - A] = 7%, em que [B - A] se refere a um projeto obtido a partir do fluxo do projeto B, descontado o fluxo do projeto A.
O valor do investimento inicial no projeto A é de R$ 10 mil e no projeto B é de R$ 12 mil.
Pelas informações acima e considerando-se a análise incremental, a empresa deve investir no projeto
A, por ter a maior TIR independentemente da TIR de um projeto alternativo, diferente dos projetos A e B.
A, se o seu payback descontado for menor.
A, pois o seu valor presente líquido obtido a partir da taxa mínima de atratividade é o maior.
B, pois a TIR do projeto complementar [B - A] é positiva.
B, se a taxa mínima de atratividade for menor do que 7%.
O gráfico abaixo mostra como o valor presente líquido (VPL) de um projeto varia com a taxa de desconto usada para calculá-lo.
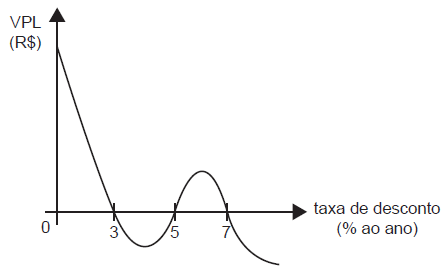
Tal gráfico mostra que o projeto
tem uma única taxa interna de retorno positiva.
envolve gastos líquidos em períodos posteriores a períodos com recebimentos líquidos.
tem valor presente líquido sempre positivo.
apresenta o mínimo valor presente líquido, quando a taxa de desconto se situa entre 3% e 5% ao ano
tem um período mínimo de pay back de 3 anos.
Um investidor inicia um dia com x ações de uma empresa. No decorrer desse dia, ele efetua apenas dois tipos de operações, comprar ou vender ações. Para realizar essas operações, ele segue estes critérios:
I. vende metade das ações que possui, assim que seu valor fica acima do valor ideal (Vi);
II. compra a mesma quantidade de ações que possui, assim que seu valor fica abaixo do valor mínimo (Vm);
III. vende todas as ações que possui, quando seu valor fica acima do valor ótimo (Vo).
O gráfico apresenta o período de operações e a variação do valor de cada ação, em reais, no decorrer daquele dia e a indicação dos valores ideal, mínimo e ótimo.
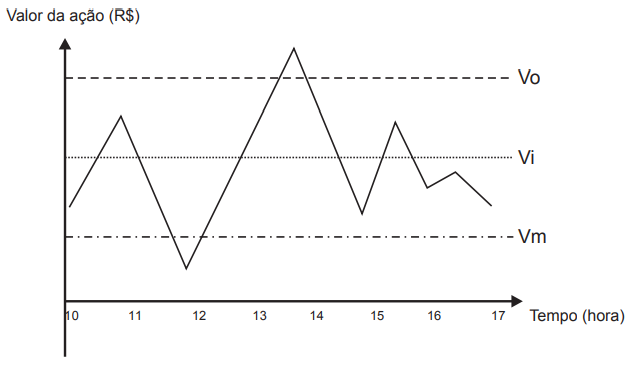
Quantas operações o investidor fez naquele dia?
3
4
5
6
7
A Jordan S.A. está analisando três projetos diferentes para escolher apenas um deles. Cada um exige um investimento inicial de R$700.000,00. Mike, diretor-geral da empresa, estipulou um período máximo de payback descontado de quatro anos, a uma taxa de juros nula. As entradas de caixa associadas a cada projeto são descritas pela tabela a seguir.
projeto A;
projeto B;
projeto C;
projetos A e C;
projetos B e C.
A empresa de Pedro possui R$ 50.000,00 para aplicações. Ele resolveu aplicar 25% desse montante em um investimento que rende, a juros simples, 0,2% ao dia, por um período de 150 dias. Ele, então, aplicou 0 restante do dinheiro em outro investimento que rende, também a juros simples, 3% ao mês por 3 meses. O lucro desses investimentos foram postos em uma caderneta, que rendeu 5% ao mês, por um prazo de 5 meses. Ao final desse período, Pedro possuirá:
R$ 71.406,25.
R$ 71.406,00.
R$68.750,15.
R$ 75.500,00.
A análise financeira de um projeto envolve a decisão de se fazer a melhor forma de investimento, o que leva o analista a fazer a comparação entre as diversas alternativas, quais melhor conciliam o atendimento às especificações técnicas do projeto e expectativas do investidor. Um dos indicadores mais importantes para medir a viabilidade financeira de um projeto de investimento consiste em analisar a diferença entre o valor do investimento inicial e o valor dos rendimentos esperados ao longo do tempo, descontando-se o custo de capital para a data inicial da projeção. Qual das alternativas abaixo corresponde ao indicador dessa descrição?
Taxa Interna de Retorno (TIR).
Período de Retorno do Investimento (PRI).
Valor Presente Líquido (VPL).
Índice Razão Receita/Custo.
Taxa Mínima de Atratividade (TMA).
Um capital será aplicado por um ano. O regime de capitalização será composto, sendo que incidirão duas taxas de juros semestrais, pagas ao final de cada semestre.
Sabendo-se que as duas taxas de juros praticadas precisam somar 12%, a melhor escolha para a taxa do primeiro semestre, do ponto de vista do investidor, é:
0% ao semestre;
1% ao semestre;
6% ao semestre;
9% ao semestre;
12% ao semestre.
Rômulo, presidente da empresa SDFG, está analisando um projeto cujo investimento inicial é de R$ 2.600,00. Ele sabe que esse projeto vai gerar entradas de caixa no valor de R$ 1.000,00, durante três anos consecutivos (a primeira entrada seria um ano após o investimento inicial). A empresa tem custo de capital de 10% ao ano. Com base no critério do valor presente líquido do projeto, sabe-se que a empresa SDFG:
adotará o projeto, pois seu valor presente líquido é positivo em aproximadamente R$ 110,00;
adotará o projeto, pois seu valor presente líquido é negativo em aproximadamente R$ 110,00;
não adotará o projeto, pois seu valor presente líquido é positivo em aproximadamente R$ 110,00;
não adotará o projeto, pois seu valor presente líquido é negativo em aproximadamente R$ 110,00;
precisa de mais informação para analisar se adotará ou não o projeto com base no critério do valor presente líquido.
Se um investidor tiver como opções de investimento um título do tesouro com vencimento para os próximos 12 meses e rentabilidade de 16% ao ano e um CDB com rentabilidade de 7,8% ao semestre, ele deverá escolher o título do tesouro, visto que este apresentará melhor rendimento ao final de 12 meses.
Certo
Errado
Sejam os seguintes projetos de investimento, mutuamente exclusivos e com a mesma vida econômica de dois períodos, caracterizados pelos seguintes fluxos de caixa:
A: {100; 100; 100}
B: {0; 0; 340}
C: {0; 300; 0}
D: {0; 300; 0}
Considere as seguintes aproximações:
(1,1)1 ≈ 0,9
(1,1)21 ≈ 0,8
Pelo critério do valor atual, um investidor que tenha um custo de oportunidade medido por uma taxa de juros de 10% por período, deve escolher
o projeto A.
o projeto B.
os projetos A ou B, sendo indiferente entre ambos.
os projetos A, C ou D, sendo indiferente entre eles.
o projeto D.
Tendo como referência a Teoria de Análise de Investimentos, julgue as afirmativas abaixo:
I. O método de Pay Back, que expressa o tempo de recuperação do capital, leva em consideração o que acontece com o projeto depois que o capital é recuperado.
II. Na análise de projetos mutuamente excludentes, se os Valores Presentes Líquidos (VPLs) são positivos, deverá ser selecionado o projeto de maior VPL.
III. Enquanto método de análise de investimento, a Taxa Interna de Retorno (TIR) é superior ao método do Valor Presente Líquido (VPL) quando empregado na comparação de projetos excludentes.
IV. O método do VPL favorece projetos com entradas de caixa maiores nos primeiros períodos à medida que a taxa de desconto (juro) aumenta.
Está CORRETO apenas o que se afirma em:
II e IV.
I e IV.
I e II.
IV.
Em uma bolsa de valores há duas modalidades de negócios:
I. O investidor que compra ações e as vende no mesmo dia deverá pagar, a título de imposto de renda, 20% do lucro auferido.
II. O investidor que compra ações e as vende, sem ser no mesmo dia da compra, deverá pagar, a título de imposto de renda, 15% do lucro auferido.
Tendo prejuízo, em qualquer uma das modalidades, o investidor pode abater o prejuízo de algum lucro auferido, na mesma modalidade de negócio, antes de apurar o imposto de renda devido. Sendo assim, um investidor comprou e vendeu, no mesmo dia, ações de duas empresas. Em uma dessas vendas conseguiu um lucro de R$ 2.500,00 e na outra obteve um lucro de R$ 1.100,00. O mesmo investidor comprou e vendeu, no dia seguinte, ações de três empresas: em uma das vendas conseguiu um lucro de R$ 2.600,00, em outra teve um prejuízo de R$ 1.800,00 e na terceira lucrou R$ 500,00. Considerando apenas essas cinco negociações, esse investidor deverá pagar, a título de imposto de renda, um valor igual a
R$ 1.185,00.
R$ 1.455,00.
R$ 1.240,00.
R$ 915,00.
R$ 840,00.
A taxa interna de retorno:
mede a rentabilidade do capital investido e pode ser calculada diretamente, através de fórmulas específicas para esse fim; ela é a taxa de juros que iguala o valor futuro líquido de um fluxo de caixa a zero.
é o quociente entre o valor presente líquido e o valor presente dos fluxos de caixa negativos, saídas de caixa. Se for maior do que 1, ela indica maior rentabilidade dos investimentos feitos ao longo de um período.
é o quociente entre o valor presente dos fluxos de caixa positivos, entradas de caixa, e o valor presente dos fluxos de caixa negativos, saídas de caixa. Se for maior do que 1, tem-se um valor presente líquido positivo.
mede a rentabilidade do fluxo de caixa, mas não é possível ser calculada diretamente, dado que não existe fórmula específica para esse fim; ela é a taxa de juros que iguala o valor presente líquido de um fluxo de caixa a zero.
Seja o seguinte gráfico do valor presente líquido (VPL, em R$) de um fluxo de caixa, em função da taxa de desconto (em %, ao ano).
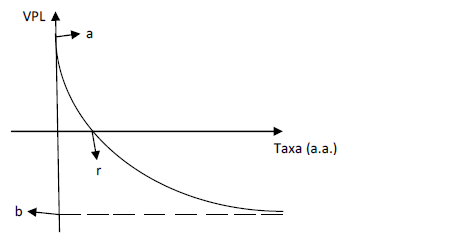
O termo a representa o ponto que a curva intercepta o eixo vertical e o termo r representa o ponto que a curva intercepta o eixo horizontal. A partir da análise do gráfico, assinale a alternativa que NÃO está de acordo com os conceitos de VPL, taxa interna de retorno (TIR) e/ou dos métodos de análise de investimento.



