







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Três projetos de investimento independentes A, B e C estão sendo analisados por uma empresa, cujas taxas internas de retorno (TIRs) são, respectivamente, 20%, 15% e 10%. O projeto A requer um investimento inicial de R$ 5 milhões, o projeto B, de R$ 10 milhões e o projeto C, de R$ 20 milhões.
A partir dessa situação, assinale V para a afirmativa verdadeira e F para a afirmativa falsa.
( ) Se a disponibilidade de recursos da empresa for de R$ 5 milhões, o projeto A deve ser o escolhido.
( ) Se a disponibilidade de recursos da empresa for de R$ 10 milhões e o custo de oportunidade do capital for de 17%, nenhum projeto é escolhido.
( ) A análise incremental deve ser aplicada de acordo com a disponibilidade de recursos.
As afirmativas são, respectivamente,
V, V e V.
V, F e F.
F, V e V.
F, V e F.
F, F e F.
É correto dizer que o valor presente líquido de um fluxo de caixa:
quando é positivo, esse fluxo agrega valor e é atrativo do ponto de vista econômico-financeiro; e quando é nulo, esse mesmo fluxo destrói valor e não deve ser realizado.
quando é nulo, esse fluxo agrega valor e é atrativo do ponto de vista econômico-financeiro; e quando é negativo, o fluxo de caixa destrói valor e não deve ser realizado.
corresponde a trazer todos os fluxos futuros para o valor atual, sem descontar a taxa de juros correspondente ao custo de capital, também chamada custo de oportunidade ou taxa mínima de atratividade.
corresponde a trazer todos os fluxos futuros para o valor atual, descontando-se uma taxa de juros, que corresponde ao custo de capital, também chamada custo de oportunidade ou taxa mínima de atratividade.
A taxa de rentabilidade (TR) do investimento, considerando uma taxa de atratividade de 8% (taxa de desconto), foi
10%.
14,8%.
15%.
17,6%.
19,2%.
Uma empresa contrata em um banco um empréstimo hot money de R$50.000,00 pelo prazo de um dia útil. A taxa de negociação firmada é de 4,1% ao mês, mais um spread de 0,4% para o período. O pagamento do montante a pagar e o custo efetivo da operação ao dia, no período, foram, respectivamente, iguais a:
R$51.895,32 / 0,49%
R$54.995,37 / 0,51%
R$49.990,00 / 0,50%
R$49.009,97 / 0,45%
R$50.268,60 / 0,54%
As capitalizações oferecidas por dois fundos de investimento foram simuladas por uma operadora financeira. A aplicação inicial em ambos os fundos foi a mesma. Na simulação, a capitalização no primeiro fundo de investimento durou 48 meses e se deu a juros mensais de 1%, no regime composto. No segundo fundo de investimento, a capitalização durou 24 meses apenas. A operadora buscava determinar qual deveria ser a taxa mensal de juros oferecida pelo segundo fundo, em regime composto, para, ao final dos 24 meses, gerar o mesmo montante gerado pelo primeiro ao final dos 48 meses.
Essa taxa é de
2% a.m.
2,01% a.m.
2,02% a.m.
2,1% a.m.
2,2% a.m.
Em um contexto administrativo para a tomada de decisão sobre um investimento, a taxa de atratividade representa a(o)
capacidade mostrada pelo investimento para poder sair dele e assumir outro investimento.
remuneração conseguida numa alternativa de investimento diferente da que foi realizada.
variação dos fluxos de caixa adicionais após a aceitação de um projeto ou de um investimento.
mínimo que o investidor quer ganhar ou o máximo que o tomador se propõe a pagar.
ganho correspondente ao grau de incerteza que envolve o tipo de investimento escolhido.
As decisões empresariais relacionam-se com a escolha de uma alternativa de ação dentre aquelas que forem selecionadas como viáveis, em decorrência da disponibilidade de seus recursos operacionais, humanos e financeiros. Em decorrência, os gestores empresariais têm que adotar, em termos gerais, um dos seguintes tipos de decisão: estratégica, administrativa ou operacional.
Nesse contexto, caracteriza-se como uma decisão estratégica, direcionada para a solução de diversos problemas, a deeleger as respectivas metas a serem alcançadas em cada projeto.
escolher o composto de produtos e mercado para sua colocação.
estabelecer as políticas de produção e preços a serem praticados.
estruturar os recursos da empresa e suas respectivas alocações.
selecionar e treinar os recursos humanos para cada tipo de projeto.
Considere as seguintes afirmações sobre os critérios de análise econômica de projetos de investimentos:
I – Uma desvantagem do Método do Período de retorno do capital (payback) é de que esse método não leva em consideração os fluxos de caixa que ocorrem após o período de recuperação do capital.
II – A principal desvantagem do Método do Valor Atual Líquido (VAL) ou método do Valor Presente Líquido (VPL) é a de ela não considerar o valor do dinheiro no tempo.
III – Uma restrição ao Método da Taxa Interna de Retorno (TIR) é a de que, quando um projeto de investimento apresenta mais de uma variação de sinal no fluxo de caixa, ele pode apresentar mais de uma TIR; nesses casos, as TIRs encontradas podem não ter nenhum significado.
Estão corretas
Um investidor está considerando duas alternativas de investimento. Para cada alternativa de investimento, há três resultados possíveis. O Valor Presente Líquido – VPL dos resultados e a respectiva probabilidade de ocorrência, para cada alternativa de investimento, são:
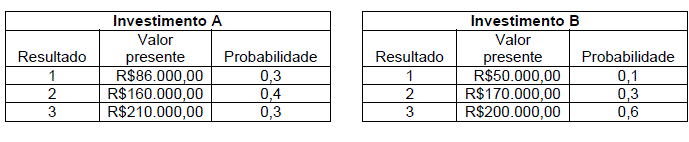
Investimento A, cujo valor esperado é de R$152.000,00, superior ao valor esperado do Investimento B.
Investimento A, cujo valor esperado é de R$456.000,00, superior ao valor esperado do Investimento B.
Investimento B, cujo valor esperado é de R$176.000,00, superior ao valor esperado do Investimento A.
Investimento B, cujo valor esperado é de R$200.000,00, superior ao valor esperado do Investimento A.
É correto afirmar que o Valor Presente Líquido é uma função:
Crescente do Fluxo de Caixa.
Inversa da Relação Benefício/Custo.
Decrescente da Taxa de Mínima Atratividade.
Inversa do Valor Presente Líquido Anualizado.
Crescente da Taxa de Mínima Atratividade.
Considerando as diferentes técnicas que podem ser utilizadas para se analisar financeiramente um orçamento de capital, assinale a opção correta.
O valor presente líquido é uma técnica de análise de orçamentos de capital que não considera o valor do dinheiro no tempo.
A taxa interna de retorno é a taxa de desconto com a qual o valor presente das entradas de caixa excede o valor do investimento inicial.
Se a taxa interna de retorno calculada for maior que o custo de capital, o projeto de investimento deve ser aceito.
Se o período de payback calculado for menor que o período máximo aceitável, o projeto de investimento deve ser rejeitado.
Se o resultado do cálculo do valor presente líquido for menor que zero, a empresa obterá um retorno maior que seu custo de capital.
Para diluir o risco do investimento, seguindo a máxima do mercado financeiro “nunca coloque todos os ovos na mesma cesta”, um investidor aplicou seu capital disponível a juros simples, distribuindo-o em três aplicações com taxas e prazos, conforme evidenciado no quadro abaixo.
Valor | Taxa | Prazo |
R$10.000,00 | 6% a.a. | 4 anos |
R$12.000,00 | 10% a.a. | 5 anos |
R$20.000,00 | 12% a.a. | 3 anos |
Nessa situação, a taxa média e o prazo médio aproximado do investimento são, respectivamente,
9,6% a.a. e 3,8 anos.
9,6% a.a. e 4,0 anos.
9,45% a.a. e 4,2 anos.
9,75% a.a. e 3,8 anos.
9,75% a.a. e 4,0 anos.
Com relação à análise de risco de projetos de investimento, identifique a melhor técnica para o cenário em que os componentes do fluxo de caixa têm baixa probabilidade de se comportar de modo aleatório.
A geração analítica da função densidade de probabilidade do Valor Presente Líquido.
O método do Valor Presente Líquido Anualizado para projetos mutuamente exclusivos.
A geração numérica em simulação da função densidade de probabilidade do Valor Presente Líquido.
A análise de sensibilidade com pequenas variações nos parâmetros de entrada, como por exemplo na Taxa Mínima de Atratividade.
Estabilizar a Taxa Mínima de Atratividade para avaliar as alternativas resultantes sobre o período de retorno do capital de cada um dos projetos em questão.
O método de avaliação utilizado como técnica de análise de projetos, aplicada para pequenos valores, mas que não assume valor e dinheiro no tempo, é denominado
índice de lucratividade
payback simples
payback descontado
Valor Presente Líquido (VPL)
Taxa Interna de Retorno (TIR)
Assinale a opção correta que caracteriza a importância da taxa de desconto nos critérios de avaliação de projetos.
Corrigir os preços relativos dos efeitos da inflação no tempo.
Os indivíduos preferem receber os benefícios antes.
O capital deve ser descontado com base na taxa nominal de juros.
Deduzir do rendimento bruto os juros de capital obtidos pela sociedade.
Os recursos que se investem no futuro em projetos alternativos irão gerar benefícios no futuro.
Com relação à Taxa Interna de Retorno-TIR, assinale a opção correta.
A TIR corresponde a taxa mínima necessária a partir da qual o projeto se torna lucrativo.
A TIR leva o valor presente líquido de um fluxo de caixa a ser igual a zero.
A TIR leva o retorno sobre investimento adicionado a ser não negativo.
A TIR leva o índice benefício/custo ser exatamente igual à unidade.
A TIR conduz o financiamento de um projeto ao Ponto de Fisher.
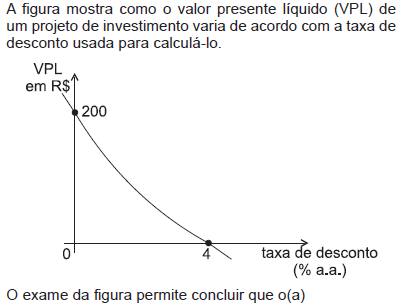
projeto é viável se o custo de capital para executá-lo for maior que 4% ao ano.
VPL é igual a R$ 4,00.
VPL é sempre positivo.
VPL avaliado à taxa interna de retorno é positivo.
taxa interna de retorno é igual a 4% a.a.
Dois navios X e Y são adquiridos simultaneamente por um armador, que pretende explorá-los economicamente por um período de 10 anos. A avaliação econômica desses navios mostrou os seguintes resultados:
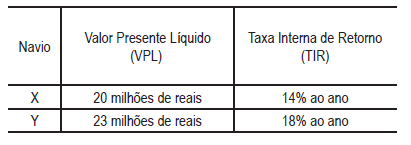
Se o custo de capital (K), considerado na avaliação, foi de 16% ao ano, qual navio NÃO deveria ter sido adquirido?



