







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A figura acima mostra como o Valor Presente Líquido (VPL) de um projeto de investimento varia com a taxa de desconto usada para calcular o próprio VPL. Nessa situação, verifica-se que o(a)
segmento 0B corresponde ao VPL.
segmento 0C corresponde à taxa interna de retorno.
VPL é sempre positivo.
VPL estimado, à taxa de desconto 0A, é positivo.
taxa interna de retorno é negativa.
Considerando que a taxa de juros projetada para o período é de 10% a.a.,
os projetos C e D são equivalentes, de acordo com o método de avaliação denominado payback.
o projeto B é o melhor, tanto quando avaliado pelo método do payback, quanto pelo método do valor presente líquido.
a avaliação do projeto D não é sensível à taxa de juros, qualquer que seja o método de avaliação empregado.
os projetos B e D são equivalentes, quando avaliados pelo método do valor presente líquido.
o projeto A é o que apresenta menor valor presente líquido.
O Valor Presente Líquido de um projeto de investimento da empresa X, avaliado à taxa mínima de atratividade, é negativo. Logo, o projeto
deve ser implementado pela empresa X.
diminui o valor de mercado de X, se for implementado.
apresenta taxa interna de retorno negativa.
é viável apenas em pequena escala.
necessita de investimentos iniciais reduzidos.
Em um projeto devemos calcular o período necessário para recuperar o investimento, considerando-se o valor do dinheiro no tempo. O indicador responsável por essa medição é denominado (a):
PBD (Payback Descontado).
TIR (Taxa Interna de Retorno).
TMA (Taxa Mínima de Atratividade).
TOS (Tempo Ótimo de Substituição).
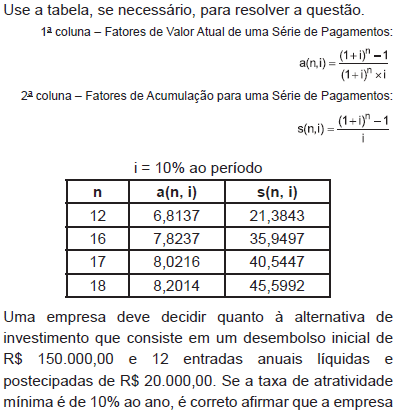
deverá realizar o investimento porque terá lucro de R$ 90.000,00.
deverá realizar o investimento porque a taxa interna de retorno é de 10% ao ano.
não deverá realizar o investimento porque o valor presente líquido do fluxo é negativo.
não deverá realizar o investimento porque a taxa de risco é muito alta.
não deverá realizar o investimento porque não dispõe dos recursos para o desembolso inicial.
Considerando as estimativas iniciais do fluxo de caixa, o Valor Presente Líquido (VPL) de um projeto de investimento varia com a taxa de desconto usada, conforme a linha cheia no gráfico abaixo.
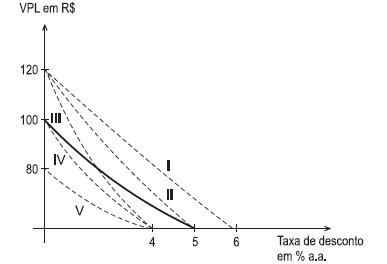
No estudo de sensibilidade do projeto, um analista considera um cenário em que todos os gastos e receitas sejam 20% maiores que os estimados inicialmente.
No gráfico, a linha tracejada que reflete este cenário será como
I
II
III
IV
V
Se a taxa interna de retorno calculada para o investimento for igual a 2,92%, é correto afirmar que o projeto é viável, considerando-se a análise desse índice.
Ao se fazer uma análise ou uma comparação entre os métodos de investimentos, assinale a alternativa correta.
Não se considera, no método do valor presente líquido, o valor do dinheiro no tempo, mediante o uso da taxa mínima de atratividade.
Tanto o método da taxa interna de retorno quanto o do valor presente líquido são conceitualmente inferiores ao método do payback.
Leva-se em conta, no método do payback, o valor do dinheiro no tempo.
São considerados, no método do valor presente líquido, todos os fluxos de caixa, até mesmo com determinação de período de tempo para a correta comparação em termos de custo de oportunidade.
Não se considera, no método da taxa interna de retorno, o valor do dinheiro no tempo, mediante o uso da taxa mínima de atratividade.
Em relação à análise econômica de projetos, considere:
I. O método da taxa interna de retorno fornece uma avaliação mais eficaz do projeto de investimento do que o método do valor presente líquido, independentemente da volatilidade do fluxo de caixa projetado.
II. A análise de sensibilidade de um projeto consiste em simulações com mudanças nas variáveis que influenciam o fluxo de caixa de acordo com diferentes cenários econômicos.
III. O custo médio ponderado de capital é uma medida adequada da taxa mínima de atratividade do projeto.
IV. A despesa de depreciação é uma variável decisiva para o cálculo do fluxo de caixa esperado do projeto, porque sua magnitude depende do volume de capital requerido para o financiamento do projeto.
Está correto o que consta APENAS em
I e II.
I e III.
II e III.
II e IV.
III e IV.
Levando-se em conta a corrosão devido à taxa de carregamento, para que o investidor recupere o valor nominal investido em cada aporte já no primeiro mês, é necessário que a taxa remuneratória propiciada pelo mercado financeiro nesse mês seja superior a 3%.
Um projeto de investimento que envolve um grande gasto inicial, seguido de um fluxo de receitas futuras positivas, tem uma taxa interna de retorno de 8% a.a. Na avaliação desse projeto, caso a taxa de
desconto usada seja de 10% a.a., o Valor Presente Líquido será positivo.
desconto usada seja menor que 8% a.a., o Valor Presente Líquido será positivo.
desconto seja nula, o Valor Presente Líquido também será nulo.
juros dos títulos públicos seja de 6% a.a., o projeto deve ser aceito.
atratividade mínima seja maior que 8% a.a., o projeto deve ser aceito.
Sobre os métodos de avaliação que dizem respeito à rentabilidade privada de um projeto (ou de avaliação financeira privada do projeto), há as seguintes afirmativas abaixo.
I. A rentabilidade simples refere-se ao resultado percentual da relação existente entre o lucro médio esperado que o projeto tenda a gerar a cada período (ou seja, a cada ano), comparativamente ao investimento total.
II. De modo geral, define-se como sendo a taxa interna de retorno, a taxa que faz com que o valor atual das entradas seja igual ao valor atual das saídas. Nesse sentido, e para fins de decisão, o valor da taxa obtida deverá ser comparado com o valor da taxa que representa o custo de capital da empresa.
III. De modo geral, ao se comparar o valor da taxa mínima de atratividade de mercado com a taxa interna de retorno da empresa, se o resultado da taxa mínima de atratividade for maior do que o da taxa interna de retorno, o investimento é viável para a empresa.
IV. O período de retorno do capital (ou payback) refere ao período necessário (em número de anos, ou mesmo de meses) para que o investimento inicial possa ser recuperado por uma determinada empresa.
Assinale a alternativa correta.
III é falsa e I, II e IV são verdadeiras.
II é verdadeira e I, III e IV são falsas.
I é verdadeira e II, III e IV são falsas.
IV é falsa e I, II e III são verdadeiras.
II é falsa e I, III e IV são verdadeiras.
O gráfico abaixo mostra, em linha cheia, como o Valor Presente Líquido (VPL) do fluxo financeiro, associado a certo projeto, varia com a taxa de desconto usada para avaliá-lo.
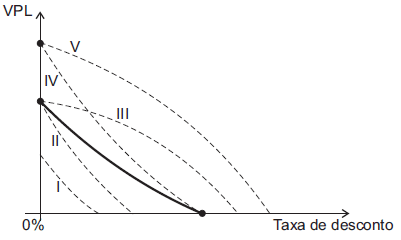
Uma análise de sensibilidade considera o cenário alternativo no qual todos os pagamentos e recebimentos sejam 50% maiores, sem alterações nos prazos. Nesse caso, a curva de VPL em função da Taxa de desconto seria deslocada, no gráfico, para uma posição como
I.
II.
III.
IV.
V.
De acordo com os dados da tabela, o tempo médio esperado de permanência de um estudante na faculdade, ao fazer sua matrícula, é superior a sete semestres.
A Transalpina S.A., empresa de transportes aéreos, está estudando um projeto de investimento com as seguintes características:
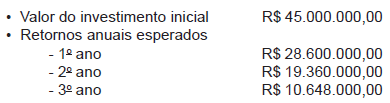
Sabendo-se que a taxa composta de retorno esperada pela empresa é de 10% ao ano, o Valor Presente Líquido (VPL) do projeto, em reais, é
2.500.000,00
4.946.500,00
4.500.000,00
5.000.000,00
5.115.000,00
São métodos de análise de investimentos, EXCETO:
Valor presente líquido.
Anuidade diferida.
Taxa interna de retorno modificada.
Índice de rentabilidade.
Payback descontado.
Uma empresa necessita comprar um torno mecânico no valor de R$ 50.000,00. Ao analisar as opções do mercado, ela deparou-se com três opções:
I pagar à vista, visto que tem disponibilidade financeira;
II tomar um empréstimo bancário desse montante e, após um ano, devolver a quantia devidamente acrescida de juros de R$ 10.000,00; ou
III financiar a aquisição também para pagamento do principal mais os juros após um ano pela empresa vendedora do torno aos juros compostos de 5% ao trimestre.
Sabendo que o mercado remunera qualquer quantia que a empresa disponha a 10% ao quadrimestre, assinale a alternativa correta.
Nesse tipo de comparação, a opção I sempre será a mais vantajosa, pois, nela, não há pagamento de juros.
As opções II e III são equivalentes, pois se paga, por elas, a mesma quantidade de juros.
As três opções são equivalentes.
A opção III é a mais vantajosa, visto que os juros pagos (R$ 10.000,00) serão menores que o valor com que o mercado remunerará o capital dessa empresa.
A opção II é a mais vantajosa, visto que os juros pagos serão menores que o valor com que o mercado remunerará o capital dessa empresa e, além disso, serão menores que os juros que seriam pagos, caso se optasse pela opção III.
Considerando o custo do capital, a TIR é o melhor critério para a escolha do projeto de maior viabilidade econômica, pois avalia a rentabilidade absoluta.



