Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.


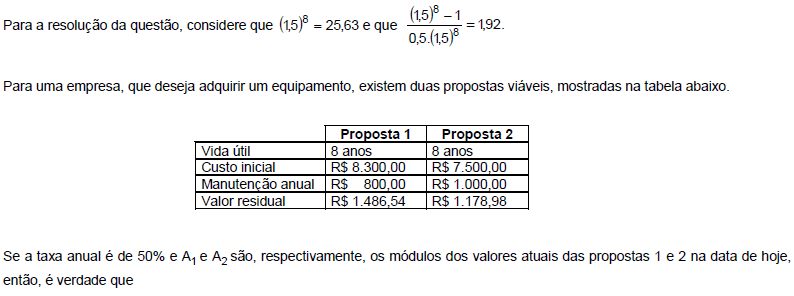
R$ 8.800,00.
R$ 8.855,00.
R$ 8.965,00.
R$ 9.350,00.
R$ 9.900,00.

as duas propostas são equivalentes.
A1 = A2 + R$ 404,00
A1 = A2 + R$ 308,00
A2 = A1 − R$ 253,00
A2 = A1 − R$ 189,00
Na avaliação econômica de projetos,
o valor presente líquido de um projeto, cujos fluxos de caixa futuros sejam descontados pela taxa de retorno interna do projeto, é sempre igual a zero, se esta taxa for positiva.
o valor da depreciação dos equipamentos adquiridos é computado no cálculo do fluxo anual de caixa esperado do projeto.
se o projeto tiver uma taxa interna de retorno menor que a taxa mínima de atratividade, ele deve ser implantado pela companhia.
no cálculo do valor presente líquido de um projeto não deve ser computado o custo de aquisição dos equipamentos.
a taxa interna de retorno de um projeto é sempre igual ao custo médio ponderado de capital da companhia investidora.
Uma empresa da Indústria de chips deseja desenvolver um novo chip. Para o desenvolvimento deste novo chip, a empresa tem duas alternativas:
- alternativa 1: pesquisa e desenvolvimento (P&D) por sua própria conta;
- alternativa 2: desenvolver o chip por meio de um acordo com uma outra empresa de engenharia.
A tabela abaixo apresenta, em valor presente, os lucros esperados para os próximos 5 anos, dependendo da alternativa escolhida e do sucesso alcançado.
Lucros (milhões de Reais) | |||
Muito Sucesso (L1) | Razoável Sucesso (L2) | Pouco Sucesso (L3) | |
P&D própria conta | 200 | 30 | -50 |
Acordo com outra empresa | 100 | 20 | -10 |
Com base em estudos de viabilidade e em estudos de diversas empresas de consultoria e de desenvolvimento, obteve-se as seguintes probabilidades para cada um dos estados da natureza: p1 = 0,2 (muito sucesso); p2 = 0,5 (razoável sucesso) e p3 = 0,3 (pouco sucesso). Portanto, a empresa deseja saber (em milhões de reais): qual o valor da decisão que corresponde ao Máximo Valor Esperado (MVE) e, qual o Ganho Esperado com Informação Perfeita (GEIP).
MVE = 27 e GEIP= 12
MVE = 40 e GEIP= 22
MVE = 52 e GEIP= 22
MVE = 27 e GEIP= 22
MVE = 40 e GEIP= 12

A taxa interna de retorno (TIR) dos três projetos é a mesma.
A TIR do projeto A é de 69,9% a a.
O valor presente líquido (VPL) dos três projetos é negativo, considerando uma taxa de desconto de 14%.
Deve-se selecionar o projeto que apresentar a maior TIR, devendo esta ser maior que a taxa mínima de atratividade considerada, e com VPL positivo.
O fluxo líquido de caixa de um projeto de investimento em estudo, com dez anos de vida esperada, está indicado na tabela a seguir.
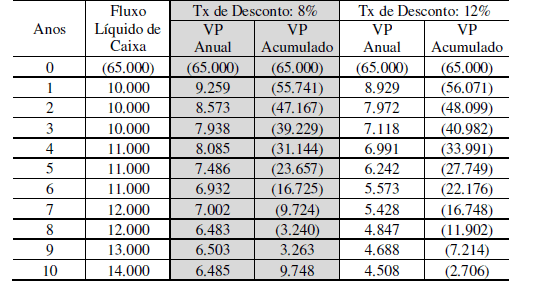
Essa tabela também apresenta o VP (valor presente) de cada ano e o VP acumulado, calculados pelas taxas de desconto de 8% e de 12% ao ano.Sobre esse projeto de investimento, NÃO é correto afirmar que:
Se ocorrer, no ano inicial, um desembolso de investimento maior que o previsto de $5.000, o projeto deixará de ser atrativo na TMA de 8%.
Se a taxa mínima de aceitação (TMA) for de 8%, ele recupera o investimento durante o 9º ano.
Se a taxa mínima de aceitação (TMA) for de12%, ele não recupera o investimento em 10 anos.
A taxa interna de retorno situa-se entre 8% e 12%.
Na TMA de 12%, o VPL (valor presente líquido) é negativo.
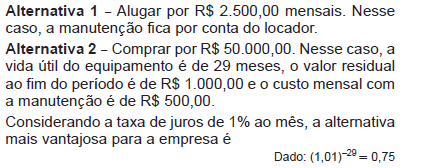
Uma empresa tem duas alternativas para adquirir um equipamento.
O custo médio ponderado de capital (WACC) para certa empresa depende da relação entre o capital de terceiros (D) e o capital próprio (E). A figura abaixo ilustra essa variação do WACC, em relação a D / (D+E).
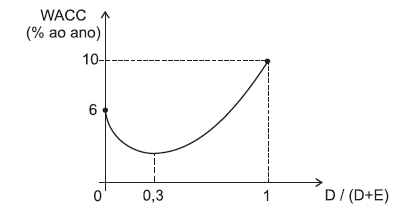
Pelo exame dessa figura, conclui-se que, para minimizar o WACC, a estrutura de capital ideal
Uma determinada empresa está avaliando as propostas de investimentos de capital abaixo.
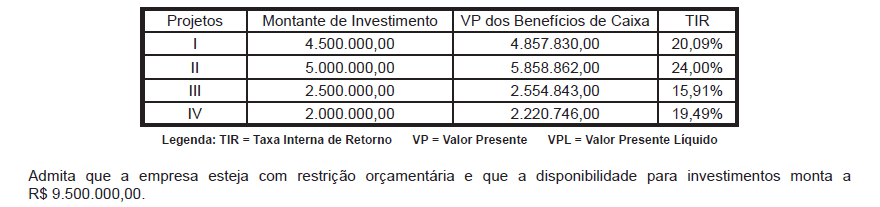
As alternativas que devem ser implementadas por apresentarem o maior VPL possível e o respectivo valor do VPL dessas alternativas, em reais, são
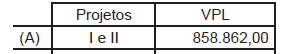
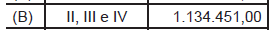
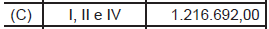

Todos os gastos e recebimentos, presentes e futuros, do fluxo financeiro de certo projeto de investimento, aumentam 40% no caso de se considerar um cenário externo alternativo. Logo, nesse cenário, o projeto terá
vida útil maior em 40%.
taxa interna de retorno inalterada.
prazo de retorno do capital empregado maior em 40%.
valores presentes líquidos inalterados.
despesas financeiras líquidas menores em 20%.
A taxa interna de retorno do investimento na opção I é superior à taxa interna de retorno na opção II.

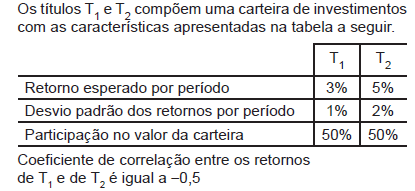
Por período, tal carteira tem
desvio padrão do retorno de 1,5%
desvio padrão do retorno maior que 1,5%
retorno esperado de 4%
retorno esperado menor que 4%
retorno esperado igual ao desvio padrão do retorno
Com relação aos estudos de viabilidade de um projeto de investimento, assinale a alternativa correta.
Quando o valor presente líquido for maior que zero, rejeita-se o projeto.
Quando a taxa interna de retorno for menor que a taxa mínima de atratividade, aceita-se o projeto.
Quando o valor presente líquido for menor que zero, aceita-se o projeto.
Quando a taxa interna de retorno for maior que a taxa mínima de atratividade, aceita-se o projeto.
Quando a taxa interna de retorno for maior que a taxa mínima de atratividade, rejeita-se o projeto.
Na escolha e avaliação social de projetos, a aplicação do conceito de “preço-sombra”
pode alterar os valores das taxas internas de retorno.
é inadequada e deve ser evitada.
diminui o período de retorno do investimento.
aumenta o Valor Presente Líquido.
não altera a ordem de preferência para a escolha entre os projetos.
Um dos mais utilizados métodos de avaliação de projetos é o do Valor Presente Líquido (VPL). Sendo assim, se o VPL de um projeto for maior do que zero, é correto afirmar que:
o projeto não será aprovado, pois a taxa mínima de retorno tende a diminuir.
o projeto será reprovado, pois a empresa estará obtendo um retorno menor que o retorno mínimo exigido.
a aprovação ou não do projeto é indiferente, pois a empresa estará obtendo um retorno exatamente igual ao retorno mínimo exigido.
o projeto será aprovado, pois a empresa estará obtendo um retorno maior que o retorno mínimo exigido.
Um projeto de investimento envolve um gasto inicial certo de R$ 1.200,00 e três receitas incertas, sucessivas, de R$ 500,00, conforme o diagrama de fluxo de caixa abaixo.
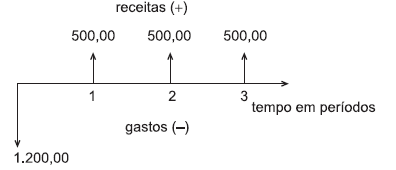
Ajustadas pelo risco, as receitas de R$ 500,00 no primeiro e no segundo períodos têm valores equivalentes de certeza de R$ 450,00 e R$ 350,00, respectivamente. Para que o projeto tenha uma taxa interna de retorno positiva, após o ajuste de risco pelo método de equivalentes de certeza, é necessário e suficiente que a receita do último período tenha um equivalente de certeza, em reais, maior que
500,00
450,00
400,00
350,00
300,00
Para o investidor, as opções I e II são menos vantajosas que a oferecida pela primeira instituição financeira.
Entre dois projetos mutuamente excludentes, ambos com valor presente líquido (VPL) positivo, deve-se escolher aquele em que o VPL seja maior.
Uma empresa está analisando as seguintes alternativas de investimento:
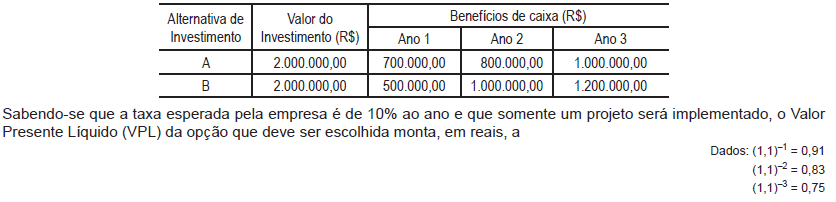
19.000,00
51.000,00
126.000,00
134.000,00
185.000,00