







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O diagrama abaixo mostra um fluxo financeiro composto de três recebimentos sucessivos, iguais a R$ 10,00, seguidos de um último recebimento de R$ 110,00, após quatro períodos.

Se a taxa de juros compostos usada for de 10% por período, o valor presente líquido desse fluxo de recebimentos, em reais, será de
90,00
100,00
110,00
130,00
140,00
Um cliente obteve junto a um banco um empréstimo no valor de R$ 10.000,00 para pagamento em 90 dias, a taxa de 8% ao mês, com capitalização mensal. Um imposto de 5% incidente sobre o montante da operação (valor do principal e juros), é cobrado na data de liberação do empréstimo.
A partir dessas informações, qual o custo trimestral, expresso em percentagem, a ser determinado para o cliente?
13,00%
13,40%
34,44%
41,27%
44,19%
A empresa Portões Dindin Ltda. está negociando uma compra com um dos seus fornecedores e recebeu dele duas alternativas para pagamento: à vista, no valor de R$ 9.500,00, ou com dois meses de prazo, no valor de R$ 10.000,00. Considerando uma taxa de juros compostos de 3% ao mês e sem levar em conta qualquer tipo de imposto, a opção de compra mais vantajosa para a Portões Dindin é
a prazo, pois resulta em um valor presente de R$ 9.400,00, menor, portanto, que o valor à vista.
à vista, pois o valor de R$ 9.500,00 é menor que o de R$ 10.000,00 a ser pago a prazo.
à vista, pois o valor é menor que na opção a prazo, cujo valor presente é R$ 10.609,00.
à vista, pois o valor é menor que na opção a prazo, cujo valor presente é R$ 9.700,00.
Caso opte pela opção II, o comprador terá, em sua aplicação, ao fim de dois meses e após efetuar o pagamento, o montante de R$ 205.000,00.
O investidor obteria o mesmo montante se aplicasse o mesmo capital, por 3 anos, a juros simples anuais de
7%.
8%.
9%.
5%.
6%.
Com base no texto, é correto afirmar que, ao final do período de 2 anos, o juro obtido nesse investimento foi
superior a R$ 1.300,00 e inferior a R$ 1.600,00.
superior a R$ 1.600,00 e inferior a R$ 1.900,00.
superior a R$ 1.900,00 e inferior a R$ 2.200,00.
superior a R$ 2.200,00.
inferior a R$ 1.300,00.
Uma loja de eletrodomésticos está realizando uma promoção em que na compra de qualquer artigo até R$ 1.000,00, o pagamento será em uma única prestação, 6 meses depois.
Um consumidor adquiriu mercadorias no valor de R$ 800,00, sendo informado de que a prestação a ser paga, dentro de 6 meses, seria de R$ 1.000,00.
A taxa mensal de juros composta cobrada pela loja está situada entre
Dados:
(1,02)6 = 1,126
(1,03)6 = 1,194
(1,04)6 = 1,265
(1,05)6 = 1,340
(1,06)6 = 1,419
(1,07)6 = 1,501
6% e 7%
5% e 6%
4% e 5%
3% e 4%
2% e 3%
A diferença entre a remuneração de capital — devido a empréstimo, investimento etc. — nos regimes de juros simples e compostos dá-se pelo fato de que, no caso de juros compostos, o cálculo da remuneração por determinado período é feito sobre o capital inicial acrescido dos rendimentos nos períodos anteriores, e, no caso de juros simples, a remuneração é calculada apenas sobre o capital inicial.
Um capital de R$ 68.000,00 é aplicado em um determinado investimento por um bimestre a uma taxa de juros composta de 5% ao mês. Nesse caso, o valor resgatado é:
R$ 79.970,00.
R$ 74.800,00.
R$ 74.970,00.
R$ 71.400,00.
Um jovem executivo recebeu R$ 10.000,00 de bonificação por um trabalho bem-sucedido. Decidiu aplicar a quantia em um fundo de investimentos, pelo prazo de 4 meses, a uma taxa composta de 3% ao mês. O valor total que o jovem poderá resgatar, em reais, após esse prazo, é de
11.255,09
11.552,90
12.152,29
12.525,19
12.952,25
Um aplicador realizou um investimento que deverá ter valor de resgate de R$ 100.000,00 no seu vencimento, que ocorrerá dentro de 2 meses. Sabendo-se que a taxa de juros compostos utilizada pelo banco é de 2% ao mês, o valor do investimento original, em reais, foi de
98.123,45
96.116,88
95.875,33
94.781,29
93.764,32
Um investidor aplicou R$ 50.000,00 pelo prazo de 4 meses em um CDB que rende 2,0% ao mês de juros compostos.
O montante obtido no vencimento da aplicação, em reais, foi
52.020,00
53.060,40
54.121,61
60.123,56
60.155,91
Com a venda do lote de 450 m2, o valor obtido por Mateus equivale à aplicação do valor de compra desse lote, pelo período de dois meses, a determinada taxa mensal de juros compostos que é inferior a 3%.
Um investidor aplicou metade de seu capital a juros simples, durante 14 meses, a uma taxa de 10,20% ao ano. O restante do capital, ele aplicou a juros compostos, durante um ano, a uma taxa de 5% ao semestre. Se a soma dos montantes destas aplicações foi igual a R$ 177.720,00, então o valor dos juros da primeira aplicação superou o valor dos juros da segunda em
R$ 1.600,00
R$ 1.320,00
R$ 1.260,00
R$ 1.200,00
R$ 1.160,00
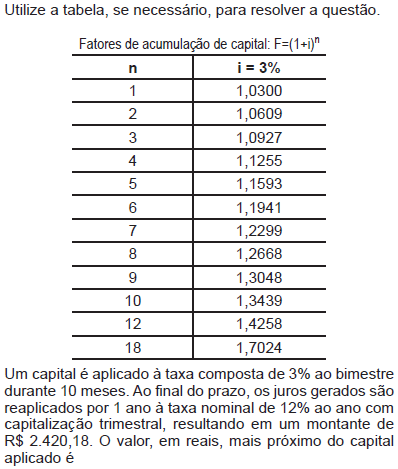
13.592
13.497
13.328
13.207
13.152
Em determinado dia, um indivíduo fez uma aplicação de R$ 500,00 em um investimento que rende juros mensais de 10%. Nos 11 meses seguintes, sempre no dia do aniversário da aplicação, esse mesmo indivíduo fazia uma nova aplicação, de mesmo valor. Nessa situação, considerando-se que o regime de juros é o composto e 3,14 como valor aproximado para 1,112, é correto afirmar que, sem ter feito, nesse período, nenhuma retirada, o montante acumulado por esse investidor, no dia em que fez a sua última aplicação, corresponde a mais de R$ 12.000,00.
Para que, ao final do sexto mês, os montantes acumulados por Carlos e por Paulo fossem iguais, Carlos deveria ter alugado o seu apartamento por um valor superior a R$ 610,00.
Uma pessoa fez uma aplicação financeira em um banco, no valor de R$ 10.000,00, pelo prazo de três meses, pela qual receberá o equivalente à inflação do período mais juros de 1% ao mês. Se a inflação acumulada do período foi 3%, o montante a ser recebido no vencimento da aplicação, calculado de acordo com a metodologia de juros compostos, é
R$ 10.612,10
R$ 10.609,00
R$ 10.600,00
R$ 10.403,00
R$ 10.400,00



