







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se a empresa utilizar o método de análise de investimentos PAYBACK, o projeto II será o escolhido.
Certo
Errado
Os investimentos de longo prazo compreendem desembolsos substanciais de fundos de uma empresa. Assim, é preciso ter critérios claros para analisar e selecionar que investimento fazer e que investimento rejeitar a partir do objetivo de maximizar o retorno do acionista e dos critérios de decisão utilizados em finanças corporativas: payback, Valor Presente Líquido (VPL) e Taxa Interna de Retorno (TIR), utilizando a mesma taxa de desconto. Considere os dados do Quadro abaixo, para projetos mutuamente excludentes, com o mesmo investimento inicial.
Projeto | P | T | Q | R | S |
Payback | 1 ano | 2 anos | 3 anos | 1 ano | 2 anos |
VPL | 5.000 | 5.000 | 5.000 | 10.000 | 10.000 |
TIR | 7% | 10% | 5% | 10% | 5% |
Que projeto a empresa deve escolher, a partir da melhor combinação dos três critérios acima mencionados?
Projeto P
Projeto T
Projeto Q
Projeto R
Projeto S
Uma empresa vai investir em dois projetos, A e B, e deseja saber qual o período necessário para recuperação do valor investido. As informações dos projetos estão apresentadas a seguir:
Projeto A | Projeto B | |
Investimento Inicial | R$ 4.000,00 | R$ 4.500,00 |
Ano | Entradas de Caixa | |
1 | R$ 1.500,00 | R$ 2.500,00 |
2 | R$ 1.500,00 | R$ 1.500,00 |
3 | R$ 1.500,00 | R$ 1.000,00 |
4 | R$ 1.500,00 | R$ 1.000,00 |
5 | R$ 1.500,00 | R$ 1.000,00 |
Considerando as informações, qual é o payback dos projetos A e B, respectivamente?
3 anos e 3 meses e 2 anos e 8 meses.
3 anos e 2 anos.
4 anos e 1 mês e 3 anos e 2 meses.
5 anos e 5 anos.
Uma empresa visa a tornar seu processo produtivo mais eficiente. Para isso, desenvolveu um novo método que reduz em 20% o custo com insumos para produzir a mesma quantidade de produto. Sabe-se que o custo de um produto é igual a R$ 100,00 e que ao longo de um mês são produzidas 1.000 unidades desse produto. O investimento para implementar esse novo método é de R$ 50.000,00.
O payback simples desse investimento será igual a
0,4 meses.
2,5 meses.
3 meses.
5 meses.
24 meses.
Como servidor da Assembleia Legislativa do Rio Grande do Norte, sua principal atribuição é elaborar estudos de viabilidade econômica e financeira em relação aos projetos propostos. Considerando um custo médio ponderado de capital (CMPC) de 12%, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir em relação ao projeto B14 e assinale a alternativa com a sequência correta.
( ) O projeto B14 é viável, caso apresente uma taxa interna de retorno de 15%.
( ) O valor presente líquido do projeto B14 será igual a zero, caso a taxa interna de retorno seja igual a 12%.
( ) O projeto B14 deve ser considerado inviável, caso o somatório do valor presente das entradas de caixa seja menor que o investimento inicial.
( ) O payback também pode ser utilizado para o cálculo de viabilidade, pois sua resposta detalha o ganho ou a perda em unidades monetárias.
V – V – F – V.
F – V – V – F.
V – F – V – V.
V – V – V – F.
V – F – V – F.
Uma empresa cogita comprar uma máquina que custa R$ 300.000,00 e que será utilizada para a fabricação de peças. Sabe-se que essa máquina permite uma redução de 20% no custo de produção de cada peça, em relação ao processo de fabricação vigente, que o custo de produção atual de cada peça é de R$ 62,50 e que são produzidas 4.000 dessas peças por mês. Nessa situação, o payback desse investimento é de um semestre.
Certo
Errado
Uma das competências do administrador financeiro é saber avaliar a viabilidade financeira de projetos de investimentos por meio da análise de seus fluxos de caixa. Dentre as técnicas de orçamento de capital, também chamadas de métodos de análise de investimentos, apresentam-se o Payback, o Valor Presente Líquido (VPL) e a Taxa Interna de Retorno (TIR).
São verdadeiras as características sobre essas técnicas, EXCETO:
O Payback é o tempo necessário para que a empresa recupere o investimento inicial em um projeto, calculado a partir das entradas de caixa.
O VPL é encontrado subtraindo-se o investimento inicial de um projeto do valor presente de suas entradas de caixa, descontadas à taxa de custo de capital da empresa.
Uma das principais vantagens da técnica do Payback é o reconhecimento do valor do dinheiro no tempo.
A TIR é a taxa de retorno anual composta que a empresa obterá se investir no projeto e receber as entradas de caixa previstas.
Se o VPL for maior que R$ 0, a empresa deve aceitar o projeto de investimento em análise.
Considerando-se um empreendimento em que o investimento inicial tenha sido igual a R$ 1.000.000 e os fluxos de caixa descontados, nos três anos seguintes, tenham sido de R$ 300.000, R$ 400.000 e R$ 400.000, respectivamente, é correto afirmar que o período de payback descontado foi de 2 anos e 9 meses.
Certo
Errado
O indicador, no qual se deseja saber o tempo de recuperação de um investimento, é denominado período de:
pay-back
racionamento
rentabilidade
lucratividade
Sobre Análise de Investimentos, analise as assertivas abaixo:
I. O período de payback consiste na determinação do tempo necessário para que o investimento inicial seja recuperado pelas entradas de caixa promovidas pelo investimento.
II. A medida do valor presente líquido (NPV) é obtida pela diferença entre o valor presente dos benefícios líquidos de caixa, previstos para cada período do horizonte de duração do projeto, e o valor presente do investimento (desembolso de caixa).
III. O método de taxa interna de retorno (IRR) representa a taxa de desconto que iguala, em determinado momento, as entradas com as saídas previstas de caixa.
Quais estão corretas?
Apenas I.
Apenas II.
Apenas III.
Apenas I e II.
I, II e III.
Sobre Payback, verifique as assertivas e assinale a correta
O Payback sugere o grau de risco do projeto, pois quanto maior o Payback, melhor é o investimento, ou seja, quanto maior o Payback, menor é o prazo para a recuperação do capital investido e, consequentemente, mais rápido é o ganho.
O Payback pode ser percebido como uma medida de risco: quanto menor o período de retorno, maior o risco de perda, associado a diversas instabilidades imprevisíveis.
Para calcular o Payback basta somar os fluxos de caixa brutos esperados para cada mês até que seja atingido o valor do custo inicial do projeto, assim tem-se o tempo total de recuperação do investimento.
O período de Payback é dado como o período decorrido desde o tempo inicial da implantação do investimento até o tempo de amortização do mesmo, ou seja, o momento em que o fluxo de caixa acumulado se torna positivo.
Uma sociedade empresária está avaliando a implantação de um novo projeto. O investimento inicial é de R$ 300.000.
As seguintes receitas e despesas são estimadas para os primeiros oito anos do projeto:
Ano | Receitas (R$) | Despesas (R$) |
1 | 120.000 | 80.000 |
2 | 180.000 | 120.000 |
3 | 300.000 | 230.000 |
4 | 410.000 | 280.000 |
5 | 500.000 | 200.000 |
6 | 550.000 | 250.000 |
7 | 600.000 | 320.000 |
8 | 640.000 | 400.000 |
Assinale a opção que indica o período que ocorre o payback simples do projeto.
2 anos.
3 anos.
4 anos.
5 anos.
6 anos.
A indústria Y produz uma peça para o setor automobilístico. O seu custo de produção está fixado a R$ 500,00. Por mês são produzidas 1.500, peças. A indústria irá investir R$ 450.000,00 e com isso o custo de produção cairá 20%.
Diante desta situação, podemos afirmar que o Retorno Sobre o Investimento (Payback) ocorrerá:
Após a produção de 4.500 peças.
Após a produção de 3.000 peças.
Após a produção de 1.500 peças.
Após a produção de 2.500 peças.
Após a produção de 4.000 peças.
Entre as técnicas de análise de investimentos, o payback descontado tem relação com o risco do investimento. Nesse caso, existe a necessidade de descontar os fluxos de caixa futuros a valor presente e comparar com o valor do investimento inicial a fim de determinar o tempo necessário para que o investimento seja recuperado.
Certo
Errado
Uma empresa avalia a possibilidade de investimento em dois projetos, A e B, os quais são mutuamente excludentes. Utilizando-se de técnicas de orçamento de capital, o administrador financeiro avaliou os fluxos de caixa de projetos conforme segue:
Projeto | ||
A | B | |
Investimento Inicial | -R$ 45.00,00 | -R$ 70.00,00 |
Ano | Entradas de caixa operacionais | |
1 | R$ 15.000,00 | R$ 20.000,00 |
2 | R$ 15.000,00 | R$ 18.000,00 |
3 | R$ 15.000,00 | R$ 16.000,00 |
4 | R$ 15.000,00 | R$ 15.000,00 |
5 | R$ 1.000,00 | R$ 12.000,00 |
Valor Presente Líquido (VPL) | R$ 3.168,90 | R$ 11.000,00 |
Taxa Interna de Retorno (TIR) | 13% | 6% |
Payback | 3 anos | 4 anos e 1 mês |
Considerando que o custo de capital da empresa é de 10% ao ano e que o prazo de retorno de investimento aceitável pela empresa é de 4 anos, avalie os itens a seguir e marque a alternativa CORRETA:
I - Considerando o Valor Presente Líquido (VPL), a empresa deve escolher o projeto A como mais viável, pois é o que apresenta o valor mais próximo de zero.
II - Se a empresa basear sua escolha pela Taxa Interna de Retorno (TIR), então deverá optar pelo projeto A, pois seu valor é maior que do projeto B e do custo de capital da empresa.
III - Considerando o Payback dos projetos, deve-se escolher o projeto B, pois o retorno é o mais próximo do prazo aceitável pela empresa.
IV - Todas as técnicas de orçamento de capital analisadas apontam para escolha do projeto A.
Apenas o item I é verdadeiro.
Apenas o item II é verdadeiro.
Os itens I e II são verdadeiros.
Apenas o item III é verdadeiro.
Os itens I, II e IV são verdadeiros.
Um indivíduo comprou um terreno por R$ 50.000,00 vendendo-o um ano depois por R$ 55.000,00. A inflação do período foi de 5%. Sobre o ganho nominal e o ganho real do negócio, assinale a alternativa que apresenta correta e, respectivamente.
Uma miniempresa que produz cotonetes está analisando um gasto de capital que exige investimento inicial de R$ 54.000 e produz entradas de caixa de R$ 7.714 por ano, durante dez anos. A empresa adota um prazo máximo de recuperação aceitável de oito anos. Diante desse perfil, ela
não deve aceitar o projeto, pois, o período de payback é menor que o prazo de recuperação desejado.
deve aceitar o projeto, pois, o prazo de recuperação desejado é maior que o período de payback.
deve aceitar o projeto, pois, o prazo de recuperação desejado é menor que o período de payback.
não deve aceitar o projeto, pois, o período de payback é maior que o prazo de recuperação desejado
não tem informações suficientes para a tomada dessa decisão de investimento, pois, nesse caso, o cálculo do payback é irrelevante.
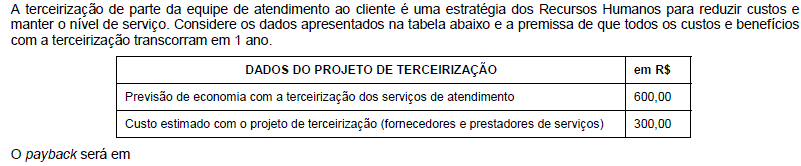
8 meses.
18 meses.
6 meses.
24 meses.
2 meses.
Uma universidade decidiu reduzir os custos no restaurante universitário (RU) a partir da compra de novas máquinas no valor de R$ 20.000,00. Segundo estimativas do setor, as novas instalações reduzirão o custo da refeição em 20%. No RU, são servidas 5.000 refeições por mês ao custo unitário de R$ 2,50. Assim sendo, o tempo necessário para recuperar o investimento será de
8 meses.
10 meses.
12 meses.
14 meses.



