







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No método do payback, a escolha de determinada alternativa de investimento está ligada ao período de recuperação do capital investido e não leva em consideração a vida útil do investimento.
Considere a seguinte situação hipotética. Antônio, administrador financeiro de uma organização, foi questionado por seus superiores acerca do prazo de retorno de determinado investimento realizado. Nessa situação, para responder a seus superiores, Antônio deve calcular o payback do investimento.
Considerando os critérios de Período de payback, Valor presente líquido (VPL), Retorno contábil médio (RCM) e Taxa interna de retorno (TIR), é possível afirmar que
I. a Taxa interna de retorno, quando aplicável, sempre leva à mesma decisão que o Valor presente líquido.
II. o critério de Valor presente líquido é superior aos demais critérios.
III. o critério do Retorno contábil médio é superior aos da Taxa interna de retorno e de payback porque trabalha com dados contábeis da empresa.
IV. o critério de payback leva em conta todos os fluxos de caixa do projeto.
Marque a assertiva correta.
Apenas a afirmativa IV está correta.
Apenas as afirmativas I e IV estão corretas.
Apenas as afirmativas II e III estão corretas.
Apenas as afirmativas I e II estão corretas.
Apenas a afirmativa I está correta.
Para um investimento inicial de R$60.000,00, as entradas líquidas de caixa de um projeto são de: R$20.000,00 para o primeiro ano, R$30.000,00 para o segundo ano, R$20.000,00 para o terceiro ano e R$10.000,00 para o quarto ano, quando o projeto acaba. O prazo de retorno (payback) desse projeto é:
impossível de determinar sem a taxa de juros.
4 anos.
3,5 anos.
3 anos.
2,5 anos.
Sobre métodos para avaliar propostas de investimento, é correto afirmar que a(o):
vantagem do valor presente líquido é a não-necessidade de utilização de uma taxa de desconto.
taxa interna de retorno pode apresentar resultados múltiplos.
prazo de retorno (payback) independe do horizonte de tempo considerado, apresentando acumulação dos fluxos de caixa até atingir o dobro do investimento original.
valor atual líquido é igual à taxa média de retorno.
valor presente líquido é sempre igual à taxa interna de retorno.
A empresa Aves e Ovos tem um padrão de payback de 3 anos. Caso a empresa tenha que decidir se deve aceitar algum dos projetos, quais deveriam ser escolhidos?

Projeto A e Projeto B.
Projeto A e Projeto D.
Projeto B e Projeto C.
Projeto C e Projeto D.
Projeto A e Projeto C.
Um projeto apresenta investimento inicial de R$10.000,00 e investimentos anuais de R$5.000,00. As receitas anuais do projeto são de R$7.000,00 e ele dura 8 anos. Nessa perspectiva, é correto afirmar que o(a):
prazo de retorno (payback) é de 8 anos, quando o projeto acaba.
prazo de retorno (payback) é de 6 anos.
valor presente líquido é de R$6.000,00.
valor presente líquido é de R$56.000,00.
taxa interna de retorno é de 20%.
O payback demonstra o prazo em que o investimento restituirá o valor consumido como aporte inicial. Quanto maior for esse prazo, menos atraente será o investimento, no caso de comparação entre dois ou mais investimentos.
Considere um projeto com investimento inicial de R$ 200.000,00 e fluxos de caixa esperados para os próximos 6 anos de R$ 60.000,00, R$ 50.000,00, R$ 40.000,00, R$ 30.000,00, R$ 30.000,00 e R$ 30.000,00. O período de payback deste investimento é de:
2,5 anos.
3 anos.
4 anos.
5 anos.
6 anos.
Supondo a regra do payback simples, qual o prazo, em anos, de recuperação do investimento de ambos os projetos?
PROJETO A | PROJETO B |
3 | 3 |
PROJETO A | PROJETO B |
3 | 2 |
PROJETO A | PROJETO B |
3 | 1 |
PROJETO A | PROJETO B |
2 | 3 |
PROJETO A | PROJETO B |
1 | 3 |
Em relação aos métodos utilizados para avaliação de projetos de investimento e adotando-se o pressuposto que as respectivas estimativas de fluxos de caixa são confiáveis, o método
do pay-back é o melhor, porque ao empresário interessa primeiramente saber em quanto tempo terá o seu capital de volta.
da relação benefício/custo é o menos utilizado na prática mas é conveniente porque sempre aponta o mesmo valor, independentemente de manipulações algébricas.
da taxa interna de retorno é o mais indicado porque prescinde de informações externas ao projeto e não apresenta qualquer inconveniente do ponto de vista técnico.
do valor presente líquido é o mais rigoroso e isento de falhas técnicas.
do valor presente líquido unitário é muito bom, porque não discrimina a escala dos projetos, à semelhança do método do pay-back .
A respeito de métodos de avaliação de investimento de capital, é INCORRETO afirmar que.
o Custo Anual Equivalente (CAE) avalia o custo anual, que equivale ao investimento inicial;
o Índice Custo-Benefício avalia a relação existente entre o valor atual dos benefícios e o valor atual dos custos;
o Pay-Back Descontado avalia o tempo de recuperação do investimento;
a Taxa Interna de Retorno (TIR) avalia a rentabilidade absoluta a um determinado custo de capital;
o Valor Presente Líquido (VPL) avalia o valor presente dos fluxos de caixa gerados pelo projeto ao longo da sua vida útil.
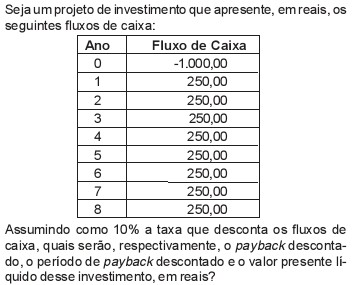
-52,30; 3 anos; 333,73.
88,82; 6 anos; 333,73.
115,22; 5 anos; 333,12.
217,10; 6 anos; 333,12.
217,10; 6 anos; 333,73.
A Companhia Alvorada está considerando um dispêndio de Capital que exige um investimento inicial de R$ 42.000,00 e proporciona retorno após o imposto de renda na forma de entradas de caixa de R$ 6.000,00 por ano, pelo período de dez anos. Apresente abaixo a opção que defi ne o período de payback para esse projeto.
10 anos.
7 anos.
6 anos.
3 anos.
Se o investidor escolher a opção II e nela aplicar o seu dinheiro durante 1 ano e a inflação nesse período for igual a 50%, então, no período citado, a taxa real de rendimento da opção II será superior a 150%.
Ao utilizar o payback como alternativa de avaliação de investimento, a empresa estará considerando os reflexos do dinheiro no tempo, principalmente no que tange à capitalização e ao custo de oportunidade.
O payback é o período necessário para que a empresa recupere o valor aplicado no investimento acrescido do custo de oportunidade.
Para um determinado aproveitamento de recursos hídricos, foram desenvolvidas 5 alternativas de projeto cujos valores, resumidos, encontram-se na tabela a seguir:

Obs.: valores entre parênteses são negativos Sob o ponto de vista do prazo de recuperação simples (pay-back simples) do investimento, colocando em primeiro lugar a alternativa que apresenta o menor desses prazos, a ordem de prioridade seria:



