





Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.

As ações da empresa Alfabeto Produtos Eletrônicos S.A estão sendo vendidas a R$ 120,00 cada no início do ano. Espera-se que o lucro da empresa, no final deste ano, seja de R$ 10,80 por ação e que ela pague um dividendo, no fim do ano, de R$ 7,20. Pergunta-se: Se os investidores exigem um retorno de 9% ao ano, que taxa de crescimento deve ser esperada para a empresa?
1,5% a.a.
2,2% a.a.
3,0% a.a.
3,4% a.a.
4,0% a.a.
Os períodos de payback tratam do tempo necessário para que a empresa recupere seu investimento em um projeto. A análise de payback
é calculada considerando-se os lucros contábeis.
recomenda a rejeição de um projeto se o período de payback for menor que o período máximo aceitável de recuperação do investimento.
considera a duração máxima aceitável de recuperação de cinco anos.
considera o período máximo determinado pelos órgãos fiscalizadores governamentais conforme o setor de atividade da empresa.
recomenda a aceitação de um projeto se o período de payback for menor que o período máximo aceitável de recuperação do investimento.
O payback é uma das técnicas mais utilizadas e populares na análise e decisões sobre investimentos. Sobre essa técnica pode-se afirmar:
Faz a comparação entre as taxas de retorno do investimento com as taxas de juros no mercado.
Calcula a taxa de juros que torna o investimento inicial equivalente ao fluxo de caixa subsequente.
Determina o tempo necessário para que os fundos gerados sejam iguais ao valor aplicado inicialmente.
Faz uma análise das alternativas de investimento pela ordem crescente das taxas de retorno incrementais.
Calcula o valor atual do fluxo de caixa considerando o custo de oportunidade de capital, expresso através de uma taxa mínima de atratividade.
O orçamento de capital é o processo de análise de investimentos potenciais em ativos permanentes. Em relação às técnicas que são usadas na análise de orçamento de capital, avalie se são verdadeiras (V) ou falsas (F) as afirmativas a seguir.
I O método de payback descontado é similar ao método comum de payback, exceto pelo fato de que ele desconta os fluxos de caixa ao custo de capital de terceiros do projeto.
II Um projeto deve ser aceito se a sua TIR for maior do que o custo de capital.
III O verdadeiro valor de um projeto pode ser maior que o VPL baseado em sua vida física se ele puder ser terminado no final de sua vida econômica.
As afirmativas I, II e III são, respectivamente:
Considere a implantação de um projeto industrial, cujo aporte de recursos financeiros foi de R$ 95.000,00. O fluxo de caixa futuro para esse projeto está estimado nos seguintes valores:
1º ano – R$ 20.000,00
2º. Ano – R$ 37.000,00
3º ano - R$ 34.000,00
4º. Ano – R$ 35.000,00
5º. Ano – R$ 36.000,00.
A partir dos dados disponibilizados, o Payback Simples desse Projeto é:
Um projeto de investimento implica um gasto inicial de 1000 unidades monetárias, seguido de uma sucessão de recebimentos e de gastos, em diversos períodos futuros, conforme o diagrama abaixo. Nesse diagrama, os gastos são representados por setas para baixo e os recebimentos por setas para cima, junto com os seus respectivos valores. No projeto em questão, há gastos com recuperação ambiental no 4º e no 5º períodos, e um recebimento residual no último período (devido à venda do terreno após a recuperação ambiental).
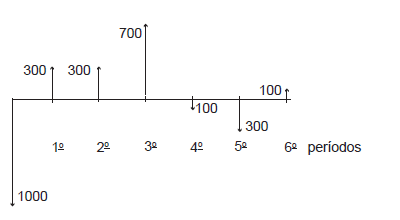
O exame do diagrama leva à conclusão de que o(a)
Sobre as técnicas de avaliação de investimentos, considere as afirmativas a seguir.
I. Em um cálculo do VPL de um projeto, tendo como referência a taxa de desconto TIR, o VPL será igual a zero.
II. O projeto que possui o custo médio ponderado de capital menor que a TIR torna-se financeiramente viável.
III. O índice de lucratividade é um método que afere a viabilidade do investimento a valor presente, dada uma taxa mínima de atratividade.
IV. A técnica do payback descontado calcula o tempo de retorno do investimento a valor futuro.
Assinale a alternativa correta.
Somente as afirmativas I e II são corretas.
Somente as afirmativas I e IV são corretas.
Somente as afirmativas III e IV são corretas.
Somente as afirmativas I, II e III são corretas.
Somente as afirmativas II, III e IV são corretas.
O Payback simples
leva em consideração a distribuição do fluxo de caixa no período de recuperação do investimento.
pode ser comparado com um padrão de rentabilidade, como o custo de capital.
calcula o tempo decorrido para o caixa gerado igualar o investimento original.
leva em consideração fluxos de caixa após períodos de recuperação.
Entre as principais técnicas/métodos para análise econômica da viabilidade de projetos, destacam-se:
Payback, Valor Presente Líquido, Taxa Interna de Retorno
Balanço Contábil, Análise Financeira de Investimento, Formação do Capital de Giro
Valor Presente Líquido, Taxa Interna de Retorno, Formação Bruta do Capital
Custo Fixo, Custo Médio, Custo Marginal e Custo Variável
Valor Presente Líquido, Taxa Interna de Retorno, Capital de Giro
A Tabela a seguir apresenta as receitas e despesas anuais com a abertura de um novo depósito. O investimento inicial é estimado em R$ 5 milhões.
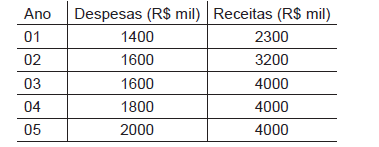
Em relação à viabilidade do projeto sob o critério do pay-back simples, verifica-se que ele
Um gerente da Liquigás foi convidado a analisar a compra de um novo equipamento que custará R$ 1 milhão e gerará uma economia anual de R$ 200 mil durante 10 anos.
O gerente usou o método de payback simples para avaliar a compra desse equipamento e chegou à conclusão de que o payback simples desse investimento é de
2 anos
4 anos
5 anos
8 anos
10 anos
Considere os dados dos projetos apresentados no Quadro a seguir:
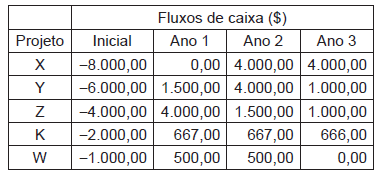
Uma empresa de investimentos está avaliando os projetos acima listados, considerando um custo de capital de 20% ao ano, segundo o critério do payback descontado, com um período limite de 2 anos.
Como a empresa pode aceitar apenas um projeto, o que apresenta os melhores resultados segundo o payback descontado, o projeto que deverá ser aceito é o
Considere os dados dos projetos apresentados no Quadro a seguir:

Considerando-se um custo de capital de 15% ao ano, segundo o Critério do Payback Simples, com um período limite de 3 anos, qual(is) o(s) projeto(s) que deve(m) ser aceito(s) e por quê?

Em uma sociedade anônima, a análise da viabilidade econômico-financeira de dois projetos de investimento, mutuamente excludentes, de mesma duração, resultou em um conjunto de indicadores, apresentados conforme a seguir:
Projeto A | Projeto B | |
VPL (Valor Presente Líquido) | R$ 15.000 | R$ 20.000 |
TIR (Taxa Interna de Retorno) | 18% | 15% |
Payback | 3 anos | 2 anos |
Considerando-se que um dos objetivos da administração financeira nesse tipo de sociedade é maximizar o valor investido pelos proprietários do capital, assinale a alternativa correta.
O projeto A deve ser realizado, pois possui a melhor TIR.
O projeto B deve ser realizado, pois possui a melhor TIR.
O projeto B deve ser realizado, pois possui o melhor período de payback.
O projeto A deve ser realizado, pois possui o maior VPL.
O projeto B deve ser realizado, pois possui o maior VPL.
A empresa I.N.Vest deseja escolher entre três projetos mutuamente excludentes, cada um com o seguinte fluxo:
Ano | Alternativa 1 | Alternativa 2 | Alternativa 3 |
0 | -R$ 80.000,00 | -R$ 100.000,00 | -R$ 90.000,00 |
1 | R$ 20.000,00 | R$ 30.000,00 | R$ 30.000,00 |
2 | R$ 20.000,00 | R$ 30.000,00 | R$ 30.000,00 |
3 | R$ 20.000,00 | R$ 30.000,00 | R$ 30.000,00 |
4 | R$ 20.000,00 | R$ 40.000,00 | R$ 40.000,00 |
5 | R$ 20.000,00 | R$ 50.000,00 | R$ 40.000,00 |
Utilizando a técnica de payback, a empresa decidiu que o melhor investimento é:
A alternativa 1 é a melhor, visto que possui o menor custo inicial de investimento.
A alternativa 2 é a mais indicada, visto que a sua somatória de retornos é superior em R$ 10.000 quando comparado com a segunda melhor opção.
A alternativa 3 deve ser a escolhida pois dá o maior retorno positivo de todas as alternativas.
As alternativas 2 e 3 podem ser escolhidas, pois seus saldos entre investimento e retorno são positivos e iguais em 80.000
A alternativa 3 deve ser a escolhida, pois tem o payback de 3 anos, que é 3 meses antes do que a alternativa 2.
Considere o seguinte fluxo de caixa:
Ano | Fluxo de Caixa (R$) |
0 | -100.000,00 |
1 | -25.000,00 |
2 | 60.000,00 |
3 | 75.000,00 |
4 | 80.000,00 |
Levando-se em conta o custo do capital de 10%, o payback simples e o payback descontado são respectivamente:
2,87 anos e 3,31 anos.
2,87 anos e 3,60 anos.
3 anos e 3,42 anos.
3,20 anos e 3,26 anos.
2,87 anos e 3,47 anos.

