







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A empresa “YY” realizou um investimento de R$ 2.500.000 no ano zero e apresentou o fluxo de caixa abaixo. O Payback Descontado a uma taxa de 10% a.a desse investimento será de:
0 | 1 | 2 | 3 |
-2.500.000,00 | 1.500.000,00 | 2.200.000,00 | 4.200.000,00 |
1 ano e 45 dias.
1 ano, 4 meses e 15 dias.
1 ano, 7 meses e 15 dias.
2 anos e 78 dias.
3 anos.
Considere as seguintes conceituações sobre métodos de avaliação de orçamento de capital:
I. O Valor Presente Líquido traz a valor presente os fluxos de caixa futuros do projeto, deduzindo o valor presente do custo do investimento.
II. A Taxa Interna de Retorno Modificada é a taxa de desconto que considera os valores futuros das entradas de caixa compostas à taxa de juros livre de risco.
III. A aplicação do Payback Descontado considera os fluxos de caixa descontados pelo custo de capital do projeto.
Está correto o que se afirma em
I e III, apenas.
I, II e III.
I, apenas.
III, apenas.
II, apenas.
Considere o seguinte fluxo de caixa:
Ano 0: -100
Ano 1: 100
Ano 2: 10
A TIR e o payback simples são, respectivamente,
Uma forma de realizar uma avaliação de um projeto é através do conceito de payback descontado. Assim, uma empresa desembolsa R$ 1.000,00 para executar um projeto no ano t e recebe como retorno R$ 900,00, R$ 100,00 e R$ 500,00 nos anos t+1, t+2 e t+3, respectivamente.
Nesse caso, o payback descontado será
Em relação ao Payback, analise as afirmações abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) Payback Simples: estima o prazo necessário para se recuperar o investimento realizado. Quando o custo de capital não é considerado, denomina-se Payback Simples.
( ) Payback Descontado: traz os fluxos de caixa ao valor presente, e o custo de capital é considerado na análise.
( ) Como vantagem do método do payback descontado para a análise de investimento, está o fato deste ser considerado uma medida de rentabilidade, visto que mede o prazo necessário para a recuperação do capital investido, remunerado de acordo como o custo de capital.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
F – F – V.
F – V – V.
V – V – V.
V – V – F.
V – F – F.
O pay-back estimado é, aproximadamente, de
4 anos e 1 mês.
4 anos e 5 meses.
2 anos e 8 meses.
3 anos e 3 meses.
3 anos e 6 meses.
Considerando as técnicas de análise de investimentos, assinale a alternativa INCORRETA.
A melhor técnica de análise de investimentos é a TIR (Taxa Interna de Retorno), pois mede a rentabilidade do projeto de investimento em termos percentuais.
A técnica do período de Payback Descontado tem como vantagem sobre o Payback Simples o fato de levar em consideração a variação do dinheiro no tempo.
A melhor técnica de análise de investimentos é o VPL (Valor Presente Líquido), pois mede a geração de riqueza do projeto em termos financeiros na data atual.
De acordo com a técnica de análise conhecida como ILL (Índice de Lucratividade Líquida), um projeto deve ser aceito quando o valor desse indicador superar a unidade.
A técnica do VPLA (Valor Presente Líquido Anualizado) deve ser utilizada quando se pretende comparar projetos de maturidades diferentes.
Avalie as seguintes assertivas:
I - Um projeto de investimento que apresenta taxa mínima de atratividade igual a 18% ao ano e taxa interna de retorno igual a 16,5% ao ano deve ser executado, pois apresenta viabilidade.
II - Um projeto que apresenta VPL negativo não deve ser executado, pois não apresenta viabilidade.
III - A técnica do período de payback simples deve ser aplicada apenas para analisar a viabilidade de grandes projetos das empresas, pois tem como vantagem a simplicidade de aplicação, evitando que se cometa erros de análise.
IV - Para ser avaliado como viável e consequentemente realizado por uma empresa, um projeto de investimento deve ser obrigatoriamente aprovado em todas as técnicas de análise de investimentos (período de payback simples e descontado, taxa interna de retorno, valor presente líquido e taxa interna de retorno).
V - A técnica do VPL supõe que as entradas intermediárias de caixa são reinvestidas ao custo de capital, enquanto a TIR supõe que as mesmas são reinvestidas à própria TIR.
Estão CORRETAS:
as assertivas I, II e IV.
as assertivas II e IV.
as assertivas II, IV e V.
as assertivas II e III.
as assertivas II e V.
Um economista está analisando dois projetos de investimento para sua empresa, através dos métodos de pay-back period e valor presente líquido (VPL) à uma taxa mínima de atratividade (TMA) de 10% ao ano.
Ano | Projeto A ($) | Projeto B ($) |
0 | -25.000 | -25.000 |
1 | 10.000 | 9.000 |
2 | 6.000 | 6.000 |
3 | 9.000 | 10.000 |
4 | 5.000 | 5.000 |
Sobre a decisão correta que o economista deveria tomar, podemos afirmar que
pelo método de pay-back period o projeto A deveria ser escolhido por apresentar recuperação mais rápida.
pelo método de pay-back period o projeto B deveria ser escolhido por apresentar recuperação mais rápida.
pelo método de VPL A deveria ser escolhido por apresentar valor presente líquido superior.
pelo método de VPL B deveria ser escolhido por apresentar valor presente líquido inferior.
ambos métodos indicam que os projetos são equivalentes.
O departamento financeiro de uma grande sociedade anônima está analisando os seguintes projetos de investimento:
Em reais
Número dos Projetos | Valor do Investimento | Fluxos de Caixa | |||
1° ano | 2° ano | 3° ano | 4° ano | ||
P-1 | 1.300.000,00 | 650.000,00 | 494.000,00 | 300.000,00 | 400.000,00 |
P-2 | 1.350.000,00 | 675.000,00 | 402.000,00 | 420.000,00 | 430.000,00 |
P-3 | 1.490.000,00 | 745.000,00 | 453.000,00 | 365.000,00 | 450.000,00 |
P-4 | 1.500.000,00 | 750.000,00 | 444.000,00 | 680.000,00 | 600.000,00 |
P-5 | 1.800.000,00 | 900.000,00 | 452.000,00 | 700.000,00 | 600.000,00 |
Utilizando o período de payback efetivo, o projeto que permite à companhia recuperar o investimento realizado no menor período de tempo (prazo) é o de número
P-1
P-2
P-3
P-4
P-5
Luiz Afonso está analisando quatro possíveis projetos diferentes para implementar em sua empresa, a L.A magazine. Cada um desses projetos exige um investimento inicial de R$500.000,00 e apresenta entradas de caixa descritas na tabela a seguir.
Entradas de caixa | ||||
Ano(s) | Projeto A | Projeto B | Projeto C | Projeto D |
1 | 100.000 | 50.000 | 75.000 | 200.000 |
2 | 100.000 | 100.000 | 75.000 | 75.000 |
3 | 100.000 | 150.000 | 100.000 | 50.000 |
4 | 50.000 | 150.000 | 100.000 | 50.000 |
5 | 50.000 | 150.000 | 100.000 | 50.000 |
6 | 50.000 | 150.000 | 100.000 | 50.000 |
Suponha que a metodologia escolhida por Luiz Afonso na avaliação dos projetos é a de payback. Se o dono da L.A. magazine estipulou um período máximo de 5 anos na sua avaliação de payback e supondo que a taxa de juros é nula, tem-se que o(s) projeto(s) que atende(m) à sua exigência é(são):
apenas o Projeto A;
apenas o Projeto B;
apenas o Projeto C;
apenas o Projeto D;
todos os projetos.
Segundo Puccini (2011), como se denomina a taxa de juros própria para cada indivíduo ou empresa, que representa o custo de oportunidade do capital investido, e que funciona como elemento de comparação para a decisão do investidor sobre aceitar ou rejeitar um investimento?
Taxa interna de retorno.
Payback Descontado (PBD).
Taxa líquida.
Taxa nominal.
Taxa mínima de atratividade.
A Jordan S.A. está analisando três projetos diferentes para escolher apenas um deles. Cada um exige um investimento inicial de R$700.000,00. Mike, diretor-geral da empresa, estipulou um período máximo de payback descontado de quatro anos, a uma taxa de juros nula. As entradas de caixa associadas a cada projeto são descritas pela tabela a seguir.
projeto A;
projeto B;
projeto C;
projetos A e C;
projetos B e C.
A Figura abaixo apresenta um fluxo de caixa elaborado para analisar a viabilidade de um novo empreendimento em um contexto no qual a taxa de juros vale 10%. As setas para cima significam receitas a serem recebidas até o final do período indicado, e a seta para baixo representa o investimento inicial.
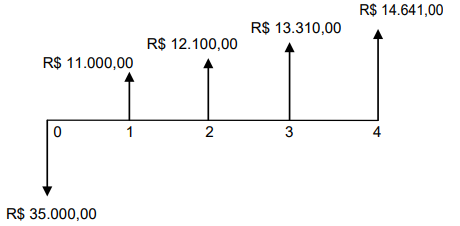
Em relação à viabilidade do projeto sob o critério do payback descontado, verifica-se que ele
não se paga.
se paga entre os períodos 3 e 4.
se paga no final do período 3.
causa um prejuízo de R$ 5.000,00.
gera um retorno de R$ 16.051,00.
Considerando que o payback seja o período de tempo que uma empresa necessita para que haja retorno do capital investido em determinado empreendimento, analise o fluxo de caixa abaixo.
Ano | Fluxo de caixa (R$) |
0 | (480.000,00) |
1 | 70.000,00 |
2 | 120.000,00 |
3 | 250.000,00 |
4 | 290.000,00 |
5 | 480.000,00 |
Considerando apenas as informações oferecidas, é correto afirmar que
o retorno do investimento ocorreu no terceiro ano.
o retorno do investimento ocorreu no quarto ano.
o retorno do investimento ocorreu somente no quinto ano, quando o volume de entrada se iguala ao valor desembolsado no ano zero.
não há como avaliar em que período ocorre o retorno do investimento.
o investimento não foi recuperado durante o período apresentado para entrada de caixa.
Um analista de negócios calculou a vida útil de um projeto de investimento em 10 (dez) anos. Esse mesmo projeto apresenta um fluxo de caixa convencional, ou seja, todas as projeções futuras de fluxos de caixa são positivas. Ao calcular o tempo de recuperação do capital a ser investido, técnica conhecida em inglês como payback, o analista fez uso de uma taxa de desconto igual a 18% a.a., encontrando um payback descontado para o projeto igual a 7 (sete) anos. Portanto, o analista deverá encontrar para o mesmo projeto:
payback simples ou nominal > 7 anos; VPL > 0; TIR > 18% a.a.;
payback simples ou nominal > 7 anos; VPL = 0; TIR = 18% a.a.;
payback simples ou nominal > 7 anos; VPL < 0; TIR < 18% a.a.;
payback simples ou nominal < 7 anos; VPL > 0; TIR > 18% a.a.;
payback simples ou nominal < 7 anos; VPL < 0; TIR < 18% a.a..
O payback descontado de um projeto pode ser interpretado como:
a taxa de desconto que zera o fluxo líquido do projeto de investimento;
o custo de oportunidade de se investir no projeto considerado;
o valor da receita marginal superado em relação ao custo marginal;
o período de tempo necessário para se recuperar o investimento inicial;
o valor residual que se obtém no final do projeto, descontado o investimento inicial.



