







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Suponha a avaliação de dois projetos X e Y pelos métodos da taxa interna de retorno (TIR) e de payback. Nesse sentido, é correto afirmar que deve ser escolhido o projeto que apresentar:
maior payback.
menor taxa interna de retorno.
maior taxa interna de retorno.
taxa interna de retorno constante.
payback constante
Uma empresa pretende investir R$ 500.000,00 para a expansão de suas atividades. As estimativas de fluxos de caixa esperados pelo investimento nos próximos 5 anos são, em R$:
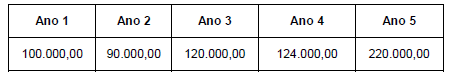
Com base nas informações acima, e desconsiderando o valor do dinheiro no tempo, o payback esperado do investimento, em anos, é
5,0.
4,6.
4,3.
4,1.
4,0.
O projeto de investimento X tem um período de recuperação do investimento (payback period) duas vezes maior do que o do projeto Y. Logo, o(a)
valor presente líquido de X é menor que o de Y.
projeto X implica maior investimento inicial que Y.
projeto Y libera caixa mais rapidamente que X.
taxa interna de retorno de X é maior que a de Y.
escala de X é maior que a de Y.
A Cia. Marlamir S/A está estudando alternativas de investimento, como pode ser observado no quadro abaixo.
Projetos | Investimento Inicial | Fluxo de Caixa | ||||
Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | ||
I | 1.500.000,00 | 300.000,00 | 700.000,00 | 1.000.000,00 | 600.000,00 | 800.000,00 |
II | 1.500.000,00 | 400.000,00 | 500.000,00 | 600.000,00 | 1.100.000,00 | 1.300.000,00 |
III | 2.500.000,00 | 800.000,00 | 700.000,00 | 500.000,00 | 2.000.000,00 | 4.500.000,00 |
O payback efetivo, em anos, de cada um dos projetos, presentes no quadro acima é
Projeto I | Projeto II | Projeto III |
2,21 | 1,92 | 1,47 |
Projeto I | Projeto II | Projeto III |
2,40 | 2,00 | 1,85 |
Projeto I | Projeto II | Projeto III |
2,50 | 3,00 | 3,25 |
Projeto I | Projeto II | Projeto III |
2,60 | 3,20 | 3,40 |
Projeto I | Projeto II | Projeto III |
2,82 | 3,33 | 3,55 |
Uma empresa realizou um investimento inicial no valor de R$ 100 mil, obtendo um retorno de R$ 20 mil em cada um dos cinco anos seguintes. Com base nessas informações, o tempo de payback desse investimento foi de
um ano.
dois anos.
três anos.
quatro anos.
cinco anos.
Considerando que a taxa de juros projetada para o período é de 10% a.a.,
os projetos C e D são equivalentes, de acordo com o método de avaliação denominado payback.
o projeto B é o melhor, tanto quando avaliado pelo método do payback, quanto pelo método do valor presente líquido.
a avaliação do projeto D não é sensível à taxa de juros, qualquer que seja o método de avaliação empregado.
os projetos B e D são equivalentes, quando avaliados pelo método do valor presente líquido.
o projeto A é o que apresenta menor valor presente líquido.

3,23
2,92
2,86
2,55
2,33
Em um projeto devemos calcular o período necessário para recuperar o investimento, considerando-se o valor do dinheiro no tempo. O indicador responsável por essa medição é denominado (a):
PBD (Payback Descontado).
TIR (Taxa Interna de Retorno).
TMA (Taxa Mínima de Atratividade).
TOS (Tempo Ótimo de Substituição).
Sobre os métodos de avaliação que dizem respeito à rentabilidade privada de um projeto (ou de avaliação financeira privada do projeto), há as seguintes afirmativas abaixo.
I. A rentabilidade simples refere-se ao resultado percentual da relação existente entre o lucro médio esperado que o projeto tenda a gerar a cada período (ou seja, a cada ano), comparativamente ao investimento total.
II. De modo geral, define-se como sendo a taxa interna de retorno, a taxa que faz com que o valor atual das entradas seja igual ao valor atual das saídas. Nesse sentido, e para fins de decisão, o valor da taxa obtida deverá ser comparado com o valor da taxa que representa o custo de capital da empresa.
III. De modo geral, ao se comparar o valor da taxa mínima de atratividade de mercado com a taxa interna de retorno da empresa, se o resultado da taxa mínima de atratividade for maior do que o da taxa interna de retorno, o investimento é viável para a empresa.
IV. O período de retorno do capital (ou payback) refere ao período necessário (em número de anos, ou mesmo de meses) para que o investimento inicial possa ser recuperado por uma determinada empresa.
Assinale a alternativa correta.
III é falsa e I, II e IV são verdadeiras.
II é verdadeira e I, III e IV são falsas.
I é verdadeira e II, III e IV são falsas.
IV é falsa e I, II e III são verdadeiras.
II é falsa e I, III e IV são verdadeiras.
Os períodos de payback são geralmente usados como critério para a avaliação de investimentos propostos. Por ser visto como uma medida de risco, muitas empresas usam o período de payback como critério básico de decisão ou complemento a técnicas de decisão sofisticadas. Quanto mais tempo a empresa precisar esperar para recuperar seus fundos investidos, maior a possibilidade de perda. Portanto, quanto menor for o período de payback, menor será a exposição da empresa aos riscos. Em relação às deficiências do payback, analise as assertivas e assinale a alternativa que aponta a(s) INCORRETA(S).
I. A principal deficiência do payback é sua incapacidade de especificar qual é o período apropriado, tendo em vista o objetivo de maximização da riqueza do acionista, pois não se baseia em fluxos de caixa descontados para verificar se eles adicionam valor à empresa.
II. É simplesmente um período de tempo mínimo aceitável, determinado subjetivamente, como o momento em que o fluxo de caixa do projeto alcança seu “ponto de equilíbrio”.
III. A abordagem falha ao considerar integralmente o fator tempo no valor do dinheiro. Ela leva em consideração apenas a época de ocorrência dos fluxos de caixa.
IV. Reconhece os fluxos de caixa que ocorrem após o período de payback.
O período de payback é amplamente usado por grandes empresas, para avaliar pequenos projetos, e por pequenas empresas, para avaliar a maioria dos projetos. Sua popularidade resulta
de que o período de payback apropriado é meramente um número determinado subjetivamente.
da simplicidade de cálculo, do seu apelo intuitivo e de levar em consideração fluxos de caixa em vez de lucros contáveis.
do fato de não se fazer uma conexão entre o período de payback para com a meta de maximização da riqueza dos proprietários.
do fato de que a abordagem deixa de dar a atenção necessária ao fator tempo no valor do dinheiro.
do não reconhecimento de fluxos de caixa após o período de payback.
As decisões de investimento nas organizações são tomadas com base nas alternativas possíveis de retorno do capital. Considerando os métodos de avaliação de projetos em finanças, assinale a opção correta.
O payback é um dos métodos mais utilizados nas decisões de investimento de curto prazo, principalmente como medida de risco que estabelece período mínimo para o retorno do capital das empresas que procuram menor liquidez.
Assumindo, por hipótese, que o padrão aceitável de retorno esperado de investimento de determinada empresa seja de 5 anos, então, pela regra do payback, o investimento dessa empresa será considerado aceitável quando o retorno do capital investido for igual ou inferior a 5 anos.
O método payback descontado permite o cálculo do tempo necessário para recuperar o investimento inicial de uma organização considerando a igualdade entre as entradas de caixa e o valor a ser investido no projeto.
Uma das vantagens da adoção do índice de rentabilidade (IR) na avaliação de projetos financeiros é a sua independência em relação ao custo de capital da empresa.
Considerando, por hipótese, que os fluxos de caixa de um projeto de investimento sejam convencionais, ou seja, com saídas de recursos seguidas de entradas no decorrer da execução do projeto, então os métodos do valor presente líquido e do IR conduzem às mesmas decisões de aceitar ou rejeitar o investimento.
No caso do projeto de investimento P, o período necessário para recuperar os recursos dispendidos na sua implantação é de 4 anos. No caso do projeto Q, o mesmo período é de 5 anos. Logo, afirma-se que
P tem maior valor presente líquido do que Q.
P tem maior taxa interna de retorno do que Q.
Q será preferível a P, se a taxa de juros de mercado aumentar.
se o payback mínimo aceitável for de sete anos, ambos os projetos são inviáveis.
a comparação entre P e Q, usando estas informações, é incompleta, por desconsiderar o valor dos recursos no tempo.
Foi apresentado à indústria Gil Ltda. um projeto para produção e lançamento de um novo produto com a seguinte previsão:
Ano 1 | Ano 2 | Ano 3 | Ano 4 | Ano 5 | ||
Investimento | 875.000 | |||||
Entrada prevista | 128.350 | 260.270 | 315.500 | 342.500 | 703.740
|
Pelo método do payback, o prazo de retorno de tal investimento é de:
três anos e sete meses;
três anos e seis meses;
três anos e cinco meses;
três anos e quatro meses;
três anos e três meses.
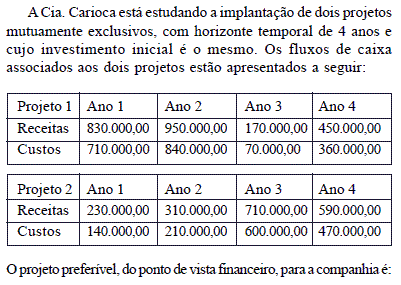
de impossível determinação, porque não foi fornecida a taxa de atratividade;
de impossível determinação, porque não foi informado se o projeto será financiado com o capital próprio ou de terceiros;
o primeiro;
o segundo;
qualquer um dos dois, uma vez que o retorno sobre o investimento é igual.
Dentre os vários critérios de avaliação econômica de um projeto, o Tempo de Retorno do Capital (Pay Back ou Pay Out) é o tempo onde a(o)
acumulação temporal das receitas brutas se iguala ao valor do investimento.
acumulação temporal dos lucros se iguala ao valor do investimento.
valor nominal das receitas brutas se iguala ao valor do investimento.
valor nominal das despesas se iguala ao valor do investimento.
valor da Taxa Interna de Retorno se iguala à Taxa Média de Atratividade.
Considerando os diferentes métodos utilizados para auxiliar na decisão da seleção de projetos, é correto afirmar que:
a idéia básica do método da Taxa Interna de Retorno é a de que se calcula um indicador que depende das taxas de juros vigentes no mercado.
O método de payback é utilizado para informar o tempo de retorno do investimento e é obtido calculando-se o número de anos que serão necessários para que os fluxos de caixa futuros acumulados igualem o montante do investimento inicial.
embora existam vários critérios que auxiliam no processo de decisão de investimentos, desaconselha-se em geral a utilização do método do Valor Presente Líquido, já que ele não indica se há aumento do valor da empresa.
a vantagem do método do Valor Presente Líquido é expressar os resultados em termos de uma taxa, cujo significado é mais facilmente assimilado do que aqueles expressos em unidades monetárias.
supondo dois projetos de investimento, o Valor Presente Líquido do projeto considerado em conjunto não necessariamente será igual ao Valor Presente Líquido dos projetos considerados separadamente.

três anos e sete meses;
três anos e seis meses;
três anos e cinco meses;
três anos e quatro meses;
três anos e três meses.



