Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Um determinado projeto, cujo investimento inicial foi de $ 200.000,00, apresentou o fluxo de caixa abaixo.
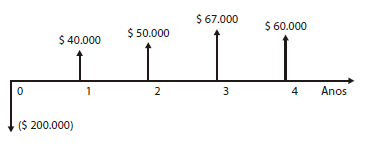
Considerando uma taxa requerida (TMA) de 15% ao ano, assinale a alternativa que indica o valor do VPL (Valor Presente Líquido) deste projeto.

Maria possui dois amigos que estão desenvolvendo um projeto com vida útil de 2 anos. Precisando de recurso financeiro, os amigos de Maria a convidaram a investir no projeto o valor de $ 200.000. Antes de tomar a decisão de investimento, Maria projetou os fluxos de caixa que o projeto produziria para ela:
Ano 1 - $ 110.000
Ano 2 - $ 108.900
Considerando uma taxa de atratividade de 10%, pode-se afirmar que o projeto é
viável com VPL de 1.000
inviável com VPL de -1.000
viável com VPL de -18.900
Para a construção do fluxo de caixa incremental, o administrador financeiro deve considerar os resultados e os registros contábeis. Tal consideração fundamenta-se no regime de competência adotado pela contabilidade de empresas.
Analise os fluxos de desembolsos e receitas dos investimentos A, B e C apresentados no quadro abaixo:
Ano 0 | Ano 1 | Ano 2 | Ano 3 | |
A | -R$500.000,00 | R$150.000,00 | R$200.000,00 | R$450.000,00 |
B | -R$700.000,00 | R$550.000,00 | R$440.000,00 | R$450.000,00 |
C | -R$600.000,00 | R$255.000,00 | R$255.000,00 | R$255.000,00 |
Considerando uma taxa de desconto (Taxa Mínima de Atratividade) de 10% ao ano pode-se afirmar que:
O Valor Presente Líquido do investimento A é aproximadamente R$300.000,00.
O Valor Presente Líquido do investimento B é aproximadamente R$250.000,00.
O Valor Presente Líquido do investimento C é aproximadamente R$ 75.000,00.
O Valor Presente Líquido dos investimentos B e C são aproximadamente R$205.000,00 e R$34.000,00, respectivamente.
O Valor Presente Líquido dos investimentos A e B são aproximadamente R$327.000,00 e R$286.000,00, respectivamente.
Pode-se afirmar que um projeto de investimentos NÃO é viável quando:
sua taxa interna de retorno for menor que a taxa mínima de atratividade requerida.
sua taxa interna de retorno for maior que a taxa mínima de atratividade requerida.
seu valor presente líquido do projeto for igual a zero.
Analise os fluxos líquidos de caixa anuais (em R$) de 4 projetos de investimento mutuamente exclusivos da Cia. DEF, cujo desembolso inicial é R$ 300.000,00 (presumese que os números sejam todos positivos, exceto aqueles precedidos pelo sinal negativo):
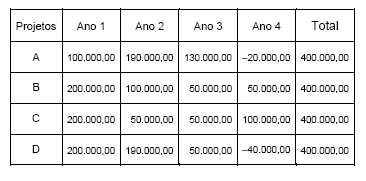
Supondo-se que o custo ponderado de capital da Cia. seja 10% ao ano, é correto afirmar que
o projeto A é o que apresenta o menor pay-back.
o valor presente líquido do projeto D é maior que o do projeto C.
o projeto B é o que apresenta menor valor presente líquido.
o projeto C é o que apresenta o maior valor presente líquido.
os valores presentes líquidos de todos os projetos são iguais.
Sejam os dois fluxos de caixa referentes aos projetos A e B, em que X e Y representam os respectivos desembolsos iniciais:
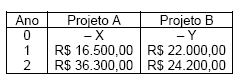
Verifica-se que a uma taxa de atratividade de 10% ao ano (capitalização anual) os valores presentes líquidos dos dois projetos são iguais. Então (X � Y) é igual a
R$ 10.000,00
R$ 8.500,00
R$ 7.000,00
R$ 6.000,00
R$ 5.000,00
Para um projeto cujo investimento em equipamentos é de R$ 95.000,00, com custos de instalação de R$ 5.000,00 e apresenta como rendimentos líquidos: R$ 20.000,00 ao final do 4º mês e R$ 30.000,00 do 5º ao 8º mês. Se a taxa de atratividade é de 3%am, o VPL é, aproximadamente, igual a

Uma empresa deverá escolher um entre dois projetos X e Y, mutuamente excludentes, que apresentam os seguintes fluxos de caixa:
Ano | Projeto X R$ | Projeto Y R$ |
0 1 2 | −D 10 8000,00 11 664,00 | -40 000,00 16 200,00 17 496,00 |
A taxa mínima de atratividade é de 8% ao ano (capitalização anual) e verifica-se que os valores atuais líquidos referentes aos dois projetos são iguais. Então, o desembolso D referente ao projeto X é igual a
R$ 30 000,00
R$ 40 000,00
R$ 45 000,00
R$ 50 000,00
R$ 60 000,00
Para que sejam obtidos os melhores retornos de capital, é suficiente escolher aplicação de recursos que ofereça o menor risco.
Se uma empresa optar por um investimento, na data de hoje, receberá no final de 2 anos o valor de R$ 14 520,00. Considerando a taxa mínima de atratividade de 10% ao ano (capitalização anual), o valor atual correspondente a este investimento é
R$ 13 200,00
R$ 13 000,00
R$ 12 500,00
R$ 12 000,00
R$ 11 500,00
O valor presente líquido (VPL) de um projeto de investimento é igual ao valor presente de suas entradas de caixa menos o valor presente de suas saídas de caixa, utilizando-se como taxa de desconto, para cálculo do valor presente das entradas e saídas de caixa, a taxa mínima de atratividade (TMA).
Ao se utilizar o valor presente e a taxa de retorno para análise de alternativa de investimentos, constata-se que a taxa de retorno que proporciona o menor valor presente também proporciona a melhor alternativa de investimentos.
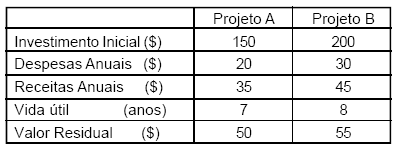
Considere as seguintes informações sobre dois projetos: