Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A taxa mínima de atratividade será:
O método da taxa de retorno incremental (TRI) constitui uma variante do método da taxa interna de retorno e aplicase à análise de alternativas de ação, que envolvam investimentos iniciais iguais, porém, distintas taxas mínimas de atratividade.
Se a taxa de retorno de um investimento analisado for menor ou igual à taxa mínima de atratividade (TMA), deve-se aceitar o investimento independentemente da taxa de retorno incremental (TRI), que corresponde à taxa interna de retorno (TIR) referente ao incremento de receita de um investimento em relação a outro, considerando-se, para efeitos de cálculo, o investimento incremental.
O conceito de taxa mínima de atratividade (TMA) de um projeto considera o custo de oportunidade dos recursos investidos, bem como o risco e a liquidez do negócio.
O gerente de determinada empresa terá que decidir, por meio do método do custo anual, qual a alternativa mais vantajosa com relação à compra de um motor:

A taxa mínima de atratividade é de 10% ao ano (capitalização anual) e o período de serviço para uma das alternativas é de 10 anos. O gerente conclui que

é indiferente escolher a marca X ou a marca Y.
a relação entre o menor custo anual apurado e o maior é menor que 90%.
os valores dos custos anuais encontrados para a marca X e para a marca Y são superiores a R$ 3.600,00.
A empresa "Y" realiza certo investimento em projeto que apresenta o fluxo de caixa a seguir:
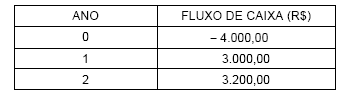
Se a taxa mínima de atratividade for de 25% ao ano (capitalização anual), o valor presente líquido deste investimento no ano 0 será de
Uma empresa possui uma taxa de atratividade mínima de 12% ao ano e está considerando uma proposta de investir hoje R$ 20.000.000,00 para obter receitas previstas de R$ 3.000.000,00 ao fim de cada um dos próximos dez anos. Obtenha a decisão da empresa baseada no critério do valor atual do fluxo de caixa previsto da empresa.
A empresa não vai investir porque o valor atual hoje do fluxo de caixa é negativo.
A empresa vai investir porque o valor atual hoje do fluxo de caixa é negativo.
A empresa vai investir porque o valor atual hoje do fluxo de caixa é positivo.
A empresa não vai investir porque o valor atual hoje do fluxo de caixa é positivo.
A empresa não se decide porque o valor atual hoje do fluxo de caixa é zero.
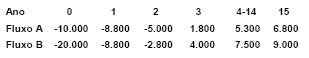
Duas alternativas distintas de expansão de uma empresa levaram aos dois fluxos de caixa líquidos apresentados abaixo, em reais. Considerando a taxa de atratividade de 10% ao ano, o fluxo A possui um valor atual de R$ 6.711,00, no ano zero. Obtenha o valor atual do fluxo de caixa B, no ano zero, à mesma taxa de 10% ao ano, dispensando os centavos.