







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Durante o exercício de 2015, o Instituto Federal de Educação, Ciência e Tecnologia do Ceará (IFCE) teve despesas com a manutenção de serviços criados, inclusive destinadas a atender obras de conservação e adaptação de bens imóveis. Essas despesas devem ser classificadas como
de custeio.
de capital
imobiliárias.
subvenções econômicas.
transferências correntes.
O estágio da despesa orçamentária, cujo ato emanado de autoridade competente cria para o Estado obrigação de pagamento pendente ou não de implemento de condição, é legalmente definido como
ordem e pagamento.
criação de crédito suplementar.
empenho.
pagamento.
No que se refere à despesa pública, especialmente suprimento de fundos, restos a pagar e despesas de exercícios anteriores, assinale a opção correta.
A imprevisibilidade de valores que serão necessários ao pagamento de despesas de exercícios anteriores não permite incluí-los na lei orçamentária anual; a liquidação dessas despesas será realizada por meio de créditos adicionais.
Servidor que recebe numerário para pagar despesa do tribunal ao qual pertence, despesa esta que não possa se enquadrar no processo normal de aplicação, o receberá na forma de suprimento de fundos, podendo ser responsável, ao mesmo tempo, por até três suprimentos distintos.
No caso de valores destinados a suprimento de fundos, os estágios da despesa acontecem de forma invertida: primeiro o pagamento da despesa, seguido da liquidação e do empenho no momento da prestação de contas.
Os valores inscritos em restos a pagar de tribunal, referentes a despesas não liquidadas, se caracterizam como dívidas flutuantes, uma vez que sua previsão de pagamento é de curto prazo.
Se o fato gerador de despesa de tribunal tiver ocorrido em determinado ano e, por alguma razão, a despesa ficar para ser paga somente no ano seguinte, considerando a mudança de exercício, essa despesa, para que possa ser paga, deverá ser inscrita, ao final do primeiro ano, como despesa de exercícios anteriores.
Acerca da classificação da despesa pública de acordo com a Lei 4.320/64, classificam-se como Despesas de Investimentos as dotações destinadas a todas finalidades abaixo, exceto:
Aquisição de imóveis considerados necessários à realização de obras públicas.
Programas especiais de trabalho.
Aumento do capital de empresas que sejam de caráter financeiro.
Aquisição de material permanente.
A categoria da classificação por programas referente às despesas que não contribuem para a manutenção das ações de governo, das quais não resulta um produto, e não geram contraprestação direta sob a forma de bens ou serviços denomina-se
programa.
operações especiais.
projeto.
atividade.
avaliação.
O orçamento tradicional ou clássico adotava linguagem contábil-financeira e se caracterizava como um documento de previsão de receita e de autorização de despesas, sem a preocupação de planejamento das ações do governo.
Certo
Errado
Para o exercício financeiro ao qual foram orçados as receitas e despesas, as previsões afirmadas deverão ter um equilíbrio, na qual o montante da despesa autorizada não poderá ser superior ao total de receitas estimadas, seguindo o Princípio Orçamentário do Equilíbrio. Logo, segundo a Lei de Responsabilidade Fiscal (LTF), para criar uma nova despesa ou aumentar uma despesa já existente é necessário:
Avaliar a situação do exercício financeiro e dos próximos dois subsequentes, reconhecendo os impactos gerados pela inclusão da nova despesa frente as receitas já estimadas.
Estimar o impacto orçamentário-financeiro para os exercícios futuros, já que serão subtraídos para inclusão no exercício vigente da solicitação.
Estabelecer regras para uso responsável dos recursos públicos, inibindo o aumento das despesas que são ajustadas pelo ordenador da despesa ao longo do exercício financeiro.
Estar compatível com o Plano Plurianual e a Lei de Diretrizes Orçamentárias, nos quais a despesa deve ser conforme as diretrizes, objetivos, prioridades e metas nesses instrumentos e contravenha qualquer de suas disposições.
Que a fonte de recurso para atender a nova despesa não seja cogente, visto o aumento da despesa ser previsto na Lei de Responsabilidade Fiscal, e autorizada pelo ordenador da despesa, por meio de declaração.
Analise as assertivas a seguir sobre empenho da despesa, assinalando V, se forem verdadeiras, ou F, se falsas.
( ) É vedada a realização da despesa sem prévio empenho.
( ) Os empenhos são classificados em ordinários, estimativos, global e primários.
( ) O empenho da despesa não poderá exceder o limite de créditos concedidos.
Assim, a ordem correta de preenchimento dos parênteses, de cima para baixo, é
V F V.
F V V.
V F F.
V V F.
Considere as despesas de um Campus do IFCE com:
I. aquisição de micro-ônibus para transporte de alunos em visitas técnicas;
II. tarifa de energia elétrica referente ao bloco de salas de aula;
III. gasolina para abastecimento do micro-ônibus;
IV. serviços de terceiros (pessoa jurídica) relativos à manutenção periódica do sistema de ar condicionado do bloco de salas de aula.
As despesas I, II, III e IV são classificadas, respectivamente, como
corrente, de capital, corrente e de capital.
de capital, corrente, corrente e de capital.
de capital, corrente, de capital e corrente.
de capital, corrente, corrente e corrente.
corrente, corrente, corrente e de capital.
Suponha que você é o responsável pelo funcionamento da gráfica de um determinado centro acadêmico. Nos últimos tempos, os usuários têm reclamado que a impressão dos materiais não é de boa qualidade. Para isso, você identificou um equipamento mais moderno que permite uma impressão de melhor qualidade e sugeriu ao seu superior imediato a aquisição desse equipamento, que é classificado como
investimento.
receita.
despesa.
custo.
Numere a segunda coluna de acordo com a primeira, associando os instrumentos às suas respectivas descrições.
(1) Programa
(2) Projeto
(3) Atividade
( ) Instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações, que se realizam de modo contínuo e permanente, das quais resulta um produto.
( ) Instrumento de programação para alcançar o objetivo de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um produto.
( ) Instrumento de organização da ação governamental que visa à concretização dos objetivos pretendidos, sendo mensurado por indicadores estabelecidos no plano plurianual.
A sequência numérica correta de preenchimento dos parênteses da segunda coluna, de cima para baixo, é
1 – 2 – 3.
1 – 3 – 2.
2 – 1 – 3.
3 – 2 – 1.
3 – 1 – 2.
De acordo com a Lei 4.320/64, a despesa será classificada nas seguintes categorias econômicas:
Despesas Correntes (despesas de custeio; transferências correntes) e Despesas de Investimentos (capital; inversões financeiras; transferências de capital).
Despesas Correntes (despesas de custeio; inversões financeiras; transferências correntes) e Despesas de Investimentos (capital; transferências de capital).
Despesas Correntes (despesas de custeio; investimentos; transferências correntes) e Despesas de Capital (inversões financeiras; transferências de capital).
Despesas Correntes (despesas de custeio; transferências correntes) e Despesas de Capital (investimentos; inversões financeiras; transferências de capital).
Despesas Correntes (despesas de custeio; inversões financeiras; transferências correntes) e Despesas de Capital (investimentos; transferências de capital).
No final de 2015, a Secretaria Municipal do interior de São Paulo, apresentou sua execução orçamentária:
- Despesas correntes empenhadas______________490
- Despesas de capital empenhada e liquidada _____620
- Pagamento das Despesas correntes____________360
- Liquidação de despesas correntes _____________415
- Pagamento de Despesas de Capital ___________ 550
- Empenhado e Liquidado Suprimento de Fundos __125
As despesas de capital inscritas em restos a pagar processadas e as despesas correntes inscritas em restos a pagar não processadas totalizam, respectivamente?
195 e 75.
0 e 55.
70 e 75.
70 e 200.
0 e 200.
A esfera de governo ou o órgão que tenha extrapolado o limite prudencial sem alcançar o limite máximo da DTP do ente Federado deverá reduzir o gasto com pessoal no próximo quadrimestre.
Certo
Errado
Sobre execução da despesa orçamentária, considere as alternativas abaixo:
I. A Lei nº 4.320/1964 estabelece a obrigatoriedade do nome do credor no documento Nota de Empenho. Nesse caso, na Folha de Pagamento, será necessária a emissão de um empenho para cada credor.
II. Quando o valor empenhado for insuficiente para atender à despesa a ser realizada, o empenho poderá ser reforçado. Caso o valor do empenho exceda o montante da despesa realizada, o empenho deverá ser anulado parcialmente. Será anulado totalmente quando o objeto do contrato não tiver sido cumprido, ou ainda, no caso de ter sido emitido incorretamente.
III. Os empenhos podem ser classificados em: Ordinário, Estimativo e Global.
IV. A execução da despesa orçamentária se dá em três estágios, na forma prevista na Lei nº 4.320/1964: empenho, liquidação e pagamento. O pagamento consiste na entrega de numerário ao credor por meio de cheque nominativo, ordens de pagamentos ou crédito em conta, e só pode ser efetuado após a regular liquidação da despesa. A ordem de pagamento só pode ser exarada em documentos processados pelos serviços de contabilidade.
V. A liquidação da despesa por fornecimentos feitos ou serviços prestados terá por base: o contrato, ajuste ou acordo respectivo; a nota de empenho; os comprovantes da entrega de material ou da prestação efetiva do serviço; A regularidade fiscal.
Está correto o que se afirma em:
I, II e III
I, III e IV
II, III e V
II, III e IV
II, IV e V
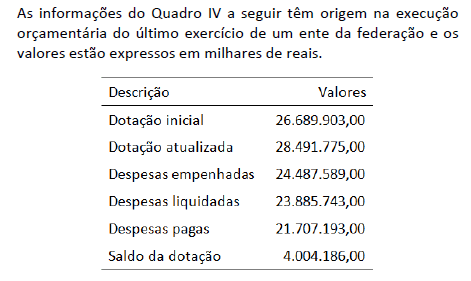
A partir das informações do Quadro IV, pode-se concluir que a despesa orçamentária executada no período, em milhares de reais, foi de:



