







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Segundo o Manual de Contabilidade Aplicada ao Setor Público, os registros de natureza orçamentária são base para a elaboração
do Relatório Resumido da Execução Orçamentária e dos Balanços Orçamentário e Financeiro.
da Demonstração das Variações Patrimoniais e dos Balanços Orçamentário, Financeiro e Patrimonial.
do Relatório de Gestão fiscal e do Relatório de Resumido da Execução Orçamentária.
dos Balanços Orçamentário, Financeiro e Patrimonial e dos Relatórios exigidos pela Lei de Responsabilidade Fiscal.
O projeto é uma ação orçamentária utilizada para alcançar o objetivo de um programa, envolvendo um conjunto de operações contínuas, das quais resulta um produto ou serviço necessário à manutenção da ação governamental.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o valor de custo dos estoques deve incluir todos os custos de aquisição e de transformação, bem como outros custos incorridos para trazer os estoques à sua condição e localização atuais. São considerados custos de aquisição, EXCETO:
Preço de compra.
Descontos comerciais e abatimentos.
Frete (transporte).
Impostos de importação e outros tributos não recuperáveis.
A Portaria Conjunta STN/SOF de 2016 estabelece a 7ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP):
I- Todas as receitas previstas e despesas fixadas, em cada exercício financeiro, devem integrar um único documento legal dentro de cada esfera federativa.
II- Cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público.
III- Estabelecimento da necessidade de formalização legal das leis orçamentárias.
Assinale a alternativa que apresenta os princípios orçamentários descritos nos itens acima.
I- Unidade ou Totalidade, II- Universalidade, III- Anualidade.
I- Não-Vinculação da Receita de Impostos, II- Publicidade, III- Transparência.
I - Unidade ou Totalidade, II – Universalidade, III- Legalidade.
I - Orçamento Bruto, II- Exclusividade, III- Anualidade.
Segundo o Manual de Contabilidade Aplicada ao Setor Público, caso a conta não esteja detalhada até o quarto nível e seja necessário utilizar o 5º nível (subtítulo), o ente público poderá utilizar o dígito
5 (cinco), para se chegar ao nível de consolidação.
3 (três), para se chegar ao nível de consolidação.
4 (quatro), para se chegar ao nível de consolidação.
0 (zero), para se chegar ao nível de consolidação.
Em um processo de aquisição de bens ou serviços por parte do ente da Federação, torna-se necessário proceder à adequada classificação quanto à natureza da despesa pública. Para isso, o MCASP aborda que, para existência de informação contábil fidedigna, o registro do fato deve ser identificado corretamente como orçamentário ou extraorçamentário. Conforme exposto, NÃO se considera registro de caráter extraorçamentário:
Devolução dos valores de terceiros (cauções).
Contratação de bens e serviços (serviços de terceiros).
Pagamento de Salário-Maternidade.
Recolhimento de consignações.
Pagamento das operações de crédito por antecipação de receita orçamentária (ARO).
Em conformidade com o Manual de Contabilidade aplicada ao Setor Público, despesa orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
Analise as afirmativas abaixo e assinale a alternativa CORRETA, sobre etapas da despesa orçamentária:
A fixação de despesa ocorre quando for efetuada movimentação de parte do orçamento, mantidas as classificações institucional, funcional, programática e econômica, para que outras unidades administrativas possam executar a despesa orçamentária.
As descentralizações de créditos orçamentários consistem na compatibilização do fluxo dos pagamentos com o fluxo dos recebimentos, visando ao ajuste da despesa fixada às novas projeções de resultados e da arrecadação.
Empenho estimativo é o tipo de empenho utilizado para as despesas cujo montante não se pode determinar previamente, tais como serviços de fornecimento de água e energia elétrica, aquisição de combustíveis e lubrificantes, entre outros.
Empenho ordinário é o tipo de empenho utilizado para despesas contratuais ou outras de valor determinado, sujeitas a parcelamento, como, por exemplo, os compromissos decorrentes de aluguéis.
Empenho Global é o tipo de empenho utilizado para as despesas de valor fixo e previamente determinado, cujo pagamento deve ocorrer de uma só vez.
Em relação aos procedimentos contábeis patrimoniais, especificamente aos custos dos estoques previstos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), é correto afirmar que NÃO faz parte do custo dos estoques:
O preço de compra.
Os impostos de importação e outros tributos não recuperáveis.
Frete (transporte).
Seguro.
Descontos comerciais e abatimentos.
Para fins do Manual de Contabilidade Aplicada ao Setor Público (MCASP), a receita sob o enfoque patrimonial é denominada de variação patrimonial aumentativa (VPA) e a despesa sob o enfoque patrimonial será denominada de variação patrimonial diminutiva (VPD). Considera-se realizada a variação patrimonial diminutiva (VPD)
quando da extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.
quando deixar de existir o correspondente valor ativo, por transferência de sua propriedade para terceiro.
pela geração natural de novos ativos independentemente da intervenção de terceiros.
no recebimento efetivo de doações e subvenções.
nas transações com contribuintes e terceiros, quando estes efetuarem o pagamento ou assumirem compromisso firme de efetivá-lo.
De acordo com o MCASP 8.ª edição, o registro contábil em que há o reconhecimento de crédito tributário em favor da fazenda pública, em contrapartida a uma variação patrimonial aumentativa, deve ocorrer na etapa da receita orçamentária de
previsão.
arrecadação.
lançamento.
recolhimento.
execução.
Com base no MCASP – 8ª edição, e nas características qualitativas da informação contábil, assinale a alternativa correta.
As informações patrimoniais e não patrimoniais são relevantes, caso sejam capazes de influenciar significativamente o cumprimento dos objetivos da elaboração e da divulgação da informação contábil.
As informações patrimoniais e não patrimoniais são capazes de exercer influência, quando têm valor confirmatório, preditivo ou ambos.
Para ser útil como informação contábil, a informação deve corresponder à representação fidedigna dos fenômenos econômicos e outros que se pretenda representar.
A verificabilidade é a qualidade da informação contábil, que faculta aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos.
Ter informação disponível mais rapidamente pode transcurar a sua utilidade como insumo para processos de avaliação da prestação de contas e responsabilização (accountability) e a sua capacidade de informar e influenciar os processos patrimoniais. A ausência de fidelidade pode tornar a informação menos útil.
Analise a afirmativa a seguir e responda o que se pede.
"É a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência."
A afirmativa anterior se refere a qual conceito constante no Manual de Contabilidade Aplicada ao Setor Público – MCASP? Assinale a alternativa correta.
Ativo Imobilizado.
Exaustão.
Valor Depreciável.
Depreciação.
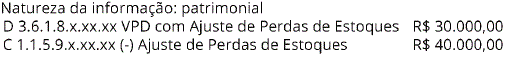
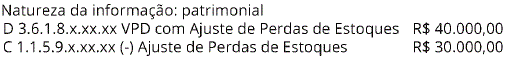
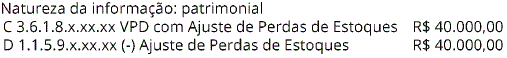
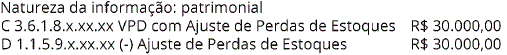
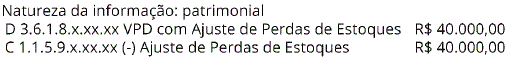
Sabendo que foram encontradas 1.000 unidades danificadas do Produto X, cujo custo unitário é de R$ 40,00, é necessário realizar o ajuste de perdas de estoques para adequar ao valor realizável líquido. Considerando os procedimentos contábeis elucidados no Manual de Contabilidade Aplicada ao Setor Público (8a edição), marque a alternativa que contém a contabilização correta do ajuste de perdas de estoques para adequar ao valor realizável líquido:
As descentralizações de créditos orçamentários não modificam o valor ou a programação da dotação, mas alteram a unidade orçamentária detentora do crédito.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (2019), os princípios orçamentários válidos para os Poderes Executivo, Legislativo e Judiciário de todos os entes federativos – União, Estados, Distrito Federal e Municípios – são estabelecidos e disciplinados por normas constitucionais, infraconstitucionais e pela doutrina. Sendo assim, o princípio estabelecido de forma expressa na Lei nº 4.320/1964, que determina que a Lei de Orçamento Anual (LOA) de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público, denomina-se princípio da:
Unidade ou totalidade.
Universalidade.
Anualidade ou periodicidade.
Exclusividade.
Transparência.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), os princípios orçamentários do setor público têm como objetivo estabelecer diretrizes básicas, a fim de conferir racionalidade, eficiência e transparência para os processos de elaboração, execução e controle do orçamento público. Portanto, conforme aponta o MCASP, considera-se o princípio da Totalidade aquele que
determina ao governo divulgar o orçamento público de forma ampla à sociedade.
estabelece que a LOA não conterá dispositivo estranho à previsão da receita e à fixação da despesa.
obriga registrarem-se receitas e despesas na LOA pelo valor total e bruto, vedadas quaisquer deduções.
determina existência de orçamento único para cada um dos entes federados.
determina que a LOA de cada ente federado deverá conter todas as receitas e despesas de todos os poderes.
Conforme o Manual de Contabilidade Aplicada ao Setor Público, o balanço orçamentário demonstrará as receitas e despesas previstas em confronto com as realizadas. Com base somente nesse Manual, relacione a Coluna 1 à Coluna 2.
Coluna 1
1. Receitas Realizadas.
2. Receitas Correntes.
3. Receitas de Capital.
4. Operações de Crédito/Refinanciamento.
Coluna 2
( ) Demonstra o valor da receita decorrente da emissão de títulos públicos e da obtenção de empréstimos.
( ) Correspondem às receitas arrecadadas diretamente pelo órgão, ou por meio de outras instituições como, por exemplo, a rede bancária.
( ) São as receitas orçamentárias que aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentárias, a fim de se atingirem as finalidades públicas, e que, em geral, provocam efeito positivo sobre o Patrimônio Líquido.
( ) As receitas orçamentárias aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentárias, a fim de se atingirem as finalidades públicas e que, em geral, não provocam efeito sobre o Patrimônio Líquido.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
2 – 4 – 1 – 3.
3 – 1 – 4 – 2.
1 – 2 – 3 – 4.
4 – 1 – 2 – 3.
4 – 3 – 2 – 1.



