







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A amostra selecionada pelo auditor deve ter relação direta com o volume de transações realizadas pela entidade na área ou na transação objeto de exame, como também com os efeitos nas posições patrimonial e financeira da entidade e o resultado por ela obtido no período.
Uma das técnicas de auditoria utilizadas pelos auditores nos seus trabalhos é a amostragem estatística que se fundamenta na escolha da amostra por critério científico (distribuição amostrai e seleção aleatória), independentemente da sua vontade. O tipo de amostragem estatística em que os itens, quer da população total, quer das estratificações efetuadas, são selecionados de forma a permanecer entre um intervalo uniforme denomina-se:
números aleatórios.
amostragem grupai.
estratificação.
números sistemáticos.
O risco de não ser detectada uma distorção relevante decorrente de fraude é:
maior nos casos em que a fraude foi cometida por empregados, em relação àquelas cometidas pela administração.
decorrente da não aplicação de procedimentos adicionais de auditoria que respondam melhor no nível das afirmações.
semelhante ao de não detecção de distorção decorrente de erro.
mais alto do que o risco de não ser detectada uma distorção decorrente de erro.
semelhante nos casos em que a fraude foi cometida por empregados ou administração.
A respeito dos conhecimentos sobre amostragem em auditoria, assinale a alternativa correta.
Amostragem em auditoria é a aplicação de procedimentos de auditoria em 100% dos itens de população relevante para fins de auditoria, de maneira que todas as unidades de amostragem sejam analisadas para proporcionar uma base razoável que possibilite ao auditor concluir sobre toda a população.
População é o conjunto de cada um dos itens individuais que constituem uma unidade de amostragem.
Amostragem estatística é a abordagem com a seleção não aleatória e discricionária dos itens da amostra.
Estratificação é o processo de reunir em uma única amostra os dados obtidos em diferentes períodos de tempo, de modo que haja harmonização na análise dos resultados.
Risco de amostragem é o risco de que a conclusão do auditor, com base em amostra, pudesse ser diferente se toda a população fosse sujeita ao mesmo procedimento de auditoria.
Entre os casos em que se recomenda a utilização de amostragem, cita-se a situação em que
haja necessidade de alta precisão.
as características da população sejam de fácil mensuração, mesmo com população que não seja pequena.
a população seja muito pequena e a amostra fique relativamente grande.
a população seja muito pequena e suas características sejam totalmente desconhecidas.
a população seja numerosa e com características bastante homogêneas.
Assinale a alternativa incorreta sobre a utilização da amostragem na execução de procedimentos de auditoria.
Risco de amostragem é o risco de que a conclusão do auditor, com base na população, pudesse ser diferente se toda a amostra fosse sujeita ao mesmo procedimento de auditoria.
Amostragem em auditoria é a aplicação de procedimentos de auditoria em menos de 100% dos itens de população relevante para fins de auditoria, de maneira que todas as unidades de amostragem tenham a mesma chance de serem selecionadas para proporcionar uma base razoável que possibilite o auditor concluir sobre toda a população.
Risco não resultante da amostragem é o risco de que o auditor chegue a uma conclusão errônea por qualquer outra razão que não seja relacionada ao risco de amostragem.
O auditor deve investigar a natureza e a causa de quaisquer desvios ou distorções identificados e avaliar o possível efeito causado por eles na finalidade do procedimento de auditoria e em outras áreas de auditoria.
As unidades de amostragem podem ser itens físicos (por exemplo, cheques relacionados em comprovante de depósito, lançamentos de crédito em extratos bancários, faturas de venda ou saldos de devedores) ou unidades monetárias.
Empregando a técnica de amostragem, a auditoria confrontou-se com uma divergência entre a especificação do Edital e a do produto entregue. Ao analisar a documentação relativa à medição de determinada obra de engenharia, notou-se que o orçamento estimativo do certame licitatório consignava o seguinte item:
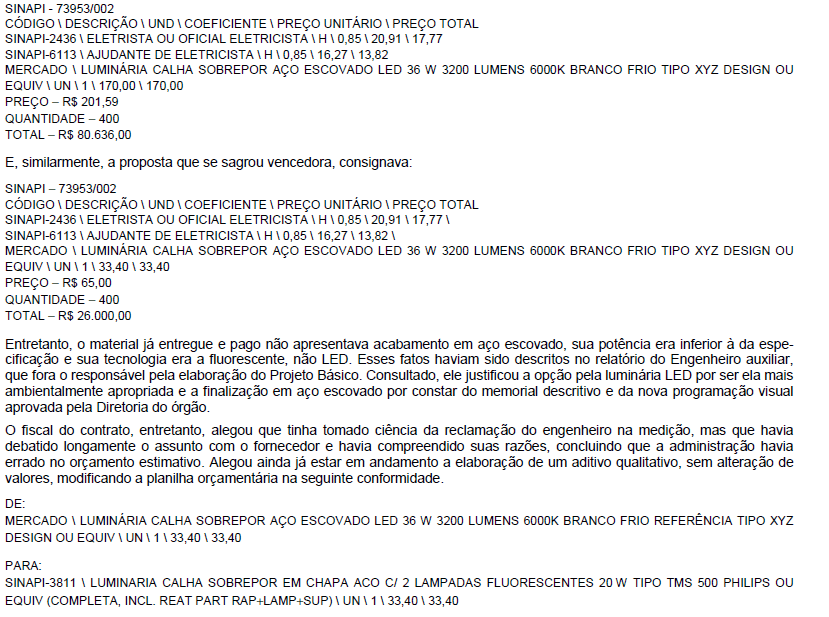
Com base no relato acima, é correto afirmar:
Quanto menor o risco que o auditor está disposto a aceitar, maior deve ser o(a):
análise dos desvios.
seleção sistemática.
exercício do julgamento profissional.
tamanho da amostra.
aplicação de procedimento alternativo.
De acordo com a norma “Amostragem em Auditoria”, assinale a opção CORRETA.
O conjunto das distorções relevantes identificadas na amostragem pode ter o mesmo valor ou valor maior do que o da materialidade na execução da auditoria.
Amostragem de auditoria somente é aplicável em abordagem de amostragem estatística.
Pela amostragem estatística, os itens da amostragem são selecionados, de modo que cada unidade de amostragem tenha a mesma probabilidade de ser selecionada.
Ao analisar desvios e distorções identificados, o auditor deve selecionar todos os itens da população e limitar os procedimentos de auditoria nesses itens.
A NBC TA 530, que trata de Amostragem em Auditoria, preconiza que é importante o auditor selecionar uma amostra representativa, de modo a evitar tendenciosidade mediante a escolha de itens da amostra que tenham características
semelhantes de amostragem.
típicas da população.
estratificadas por valor monetário.
multivariadas na obtenção de evidências.
De acordo com a NBC TA 530, ao definir uma amostra de auditoria, o auditor deve considerar, entre outros aspectos:
O tempo de contrato com a empresa de auditoria.
As características da população da qual será retirada a amostra.
O valor das ações em bolsa de valores da companhia.
A capacidade do auditor interno de escolher a amostra.
Marque a alternativa que apresenta o tipo de amostragem utilizada em auditoria, que pressupõe a disposição dos itens por subgrupos heterogêneos representativos da população global.
Casual
Proporcional
Por Conglomerado
Sistemática
Estratificada
Sobre o método de Amostragem, julgue os itens abaixo:
I) A amostragem é aplicada em função da necessidade de obtenção de informações em tempo hábil, em casos em que a ação na sua totalidade se torna impraticável.
II) O método de amostragem é utilizado como exceção nos trabalhos de auditoria, visto que as informações obtidas não representam a realidade do universo auditável e retratam somente resultados acerca de determinado número de elementos, podendo, assim, acarretar fragilidade das recomendações.
III) O método de amostragem é aplicado como forma de viabilizar a realização de ações de controle em situações nas quais o objeto-alvo da ação se apresenta em grandes quantidades e/ou se distribui de maneira bastante pulverizada.
IV) Ao elaborar um plano amostral, o auditor deve saber exatamente qual é o objetivo da ação de controle, ou seja, o que deseja obter com os resultados e, de posse deles, a que conclusões deseja chegar, pois, quando os objetivos da ação estão bem definidos, fica claro o estabelecimento de qual é a população-alvo a ser considerada para a elaboração da amostra, bem como a definição das unidades de amostragem (elementos).
V) A amostragem pode ser probabilística e não probabilística. No tipo não probabilístico, é inviável a aplicação de estatísticas aos seus resultados, pois tal limitação faz com que o método não sirva de suporte para uma argumentação, impossibilitando, assim, a busca exploratória de informações ou sondagem, quando se deseja obter informações detalhadas sobre questões particulares, durante um período de tempo específico.
Está CORRETO o que se afirma nos itens:
I, II, III e V
I, III e V
II e IV
I, III e IV
I, II e V
A amostragem estatística, por permitir a generalização de evidências encontradas pelo auditor a partir de uma amostra da população examinada, é especialmente recomendada a situações em que os itens objetos do trabalho apresentam características marcadamente distintas.
O auditor pode fazer testes diretos de saldos de contas para coletar evidência suficiente com uma análise direta da composição dos saldos de contas.
Não é etapa básica na amostragem para testes substantivos de saldos de contas:
Fazer o teste de suficiência e os testes de eficácia.
Especificar o objetivo de auditoria do teste e definir o que é uma informação incorreta.
Definir a população da qual a amostra será extraída e escolher um método apropriado de amostragem.
Determinar o tamanho da amostra e selecionar a amostra.
Auditar os itens selecionados e documentar o procedimento de amostragem e os resultados obtidos.
Com relação à NBC TA 530 – Amostragem em Auditoria, assinale a opção INCORRETA.
A amostragem de auditoria permite que o auditor obtenha e avalie a evidência de auditoria em relação a algumas características dos itens selecionados, de modo a concluir ou ajudar a concluir sobre a população da qual a amostra é retirada.
Ao definir uma amostra de auditoria, o auditor deve considerar os fins específicos a serem alcançados e a combinação de procedimentos de auditoria que devem alcançar esses fins.
Ao considerar as características de uma população, para testes de controles, o auditor faz uma avaliação da taxa esperada de desvio com base no entendimento do auditor dos controles relevantes ou no exame de pequena quantidade de itens da população.
A decisão quanto ao uso de abordagem de amostragem estatística ou não estatística é uma questão de julgamento do auditor em conjunto com a administração. Entretanto, o tamanho da amostra é um critério válido para distinguir entre as abordagens estatísticas e não estatísticas.
Em um procedimento de auditagem, o auditor necessita utilizar um conjunto de técnicas para coletar evidências sobre as demonstrações contábeis. Na maioria das vezes, esses procedimentos são executados sobre uma amostragem estatística. Assinale a alternativa correta sobre o procedimento amostral em auditoria.
A seleção casual de elementos para a amostra, pelo auditor, garante o seu caráter probabilístico.
Um aumento do nível de confiança, mantidos os demais parâmetros constantes, diminuirá o tamanho da amostra.
A seleção estratificada de elementos para uma amostra garante a presença de todos os elementos do estrato escolhido.
A seleção sistemática de elementos significa que os elementos de composição da amostra serão sorteados aleatoriamente.
Uma diminuição do erro máximo da estimativa, mantidos os demais parâmetros constantes, aumentará o tamanho da amostra a ser selecionada.
Determina a extensão de um teste de auditoria ou um método de seleção de itens a serem testados. O enunciado refere-se à
amostragem.
demonstração.
revelação.
seleção.
conferência.



