







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma auditoria mais eficiente e eficaz quanto ao controle administrativo é a realizada de forma eventual, parcial e específica e exclusivamente na modalidade externa, a fim de assegurar alto grau de vigilância e prevenção em relação a todos os responsáveis que não gerem valores, mas tomem decisões que influenciam nos assuntos referentes às finalidades da organização.
As Auditorias podem ser classificadas em:
Auditoria Interna e Auditoria Externa.
Auditoria Periódica e Auditoria Ininterrupta.
Auditoria Governamental e Auditoria Empresarial.
Auditoria de Pesquisa e Auditoria de Fato.
No caso de um trabalho de revisão de auditoria, o auditor independente deve aplicar sobre as considerações de materialidade critérios mais rígidos do que seriam aplicados se estivesse sendo emitida uma opinião de auditoria, tendo em vista o risco maior de não se detectar distorção.
Os auditores independentes consideram os FATORES (1ª coluna) como sendo indicadores para avaliar a adequação do trabalho dos auditores internos. Realize uma análise sobre o texto da 2ª coluna relacionando-o com o seu respectivo FATOR da 1ª coluna.
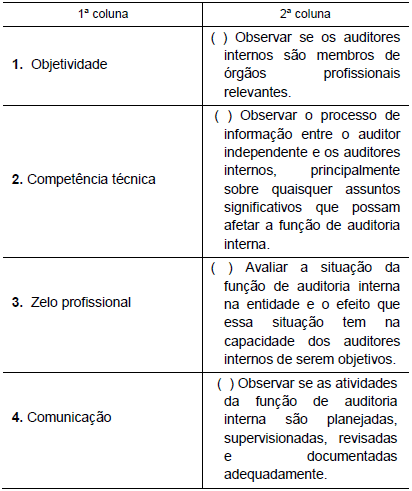
A sequência correta, de cima para baixo, está na opção
2 – 4 – 1 – 3
2 – 4 – 3 – 1
3 – 4 – 1 – 2
4 – 1 – 3 – 2
4 – 2 – 1 – 3
Se os procedimentos contábeis de determinada entidade não atenderem aos princípios fundamentais de contabilidade, o auditor que atuar sobre essa entidade estará obrigado a emitir parecer de auditoria adverso.
A empresa Jaú S.A. de capital aberto, por problemas administrativos e financeiros, não efetuou a auditoria externa de suas demonstrações financeiras nos anos de 2009, 2010 e 2011. Em 2012, por determinação da CVM foi solicitada a apresentar as auditorias de todo o período, senão teria seu registro cancelado. A empresa precisando manter essa forma de capitação de recursos, contratou auditoria para emitir
parecer de auditoria para o ano de 2009 e relatório de auditoria para os anos de 2010 e 2011, mediante aplicação das normas de auditoria vigentes a partir de 2010.
parecer de auditoria para os anos de 2009, 2010 e 2011, mediante a aplicação das normas de auditoria vigentes a partir de 2010.
parecer de auditoria para o ano de 2009, aplicando as normas de auditoria vigentes para o período até 2009, e relatório de auditoria para os anos de 2010 e 2011, mediante aplicação das normas de auditoria vigentes a partir de 2010.
relatório de auditoria para os anos de 2009, 2010 e 2011, mediante a aplicação das normas de auditoria vigentes até 2009.
relatório de auditoria para o ano de 2009, aplicando as normas de auditoria vigentes para o período até 2009 e parecer de auditoria, para os anos de 2010 e 2011, mediante a aplicação das normas de auditoria vigentes a partir de 2010.
O auditor independente deve recorrer a um especialista quando verificar que não possui habilidade e conhecimento adequados em relação ao objeto e aos critérios do contrato, para determinar que foram obtidas evidências adequadas e suficientes.
O auditor somente deve aceitar um trabalho para emitir relatório de auditoria independente sobre demonstrações contábeis condensadas quando ele também tiver sido contratado para conduzir a auditoria das demonstrações contábeis completas que serviram de base para as demonstrações contábeis condensadas ou das quais estas foram derivadas.
O registro dos trabalhos de uma auditoria, que pode ser feito em papel, em meios eletrônicos ou em outros formatos, dá origem a diversos tipos de documentos, como programas de auditoria, análises, memorandos de assuntos do trabalho, correspondências, cartas de confirmação e representação.
A auditoria externa somente é executada mediante serviço prestado à entidade governamental por empresas qualificadas e vinculadas à administração.
Para definir a amplitude e a época do trabalho a ser realizado, o planejamento da auditoria interna compreende os exames preliminares das áreas, atividades, produtos e processos envolvidos.
Considere as afirmações abaixo sobre os fatores relevantes na execução dos trabalhos de auditoria.
I – O conhecimento detalhado da política e dos instrumentos de gestão de riscos da empresa fundamenta o trabalho de auditoria
II – A partir do conhecimento detalhado das atividades operacionais e dos sistemas contábil e de controles internos e do grau de confi abilidade da empresa, o parecer do auditor será amparado em legitimidade
III – A natureza, a oportunidade e a extensão dos procedimentos de auditoria externa a serem aplicados resultarão em maior agilidade no encerramento da auditoria
IV – É relevante a existência de entidades associadas, filiais e partes relacionadas que sejam participantes dos trabalhos de auditoria interna
São corretas as afirmações
I e II, apenas.
II e IV, apenas.
I, II e III, apenas.
I, II e IV, apenas.
I, II, III e IV.
Em relação às normas gerais de Auditoria, assinale a alternativa incorreta.
Se um objetivo em uma Norma Brasileira de Contabilidade Técnica de Auditoria (NBC TA) relevante não pode ser cumprido, o auditor deve avaliar se isso o impede de cumprir os objetivos gerais de auditoria e se isso exige que ele, em conformidade com as NBC TAs, modifique sua opinião ou renuncie ao trabalho.
As NBC TAs não impõem responsabilidades à administração ou aos responsáveis pela governança e não se sobrepõe às leis e regulamentos que governam as suas responsabilidades. Contudo, a auditoria, em conformidade com as normas de auditoria, é conduzida com base na premissa de que a administração e, quando apropriado, os responsáveis pela governança têm conhecimento de certas responsabilidades que são fundamentais para a condução da auditoria.
Para obter segurança razoável, o auditor deve obter evidência de auditoria apropriada e suficiente para reduzir o risco de auditoria a um nível baixo aceitável e, com isso, possibilitar a ele obter conclusões razoáveis e nelas basear a sua opinião.
O auditor não deve exercer julgamento profissional ao planejar e executar a auditoria de demonstrações contábeis.
O auditor independente para atender os seus objetivos, realiza uma avaliação sobre a adequação de trabalhos específicos executados pelos auditores internos. Considerando as possibilidades de avaliação indicadas abaixo, marque a opção incorreta.
É necessário avaliar se o trabalho executado pelo auditor interno foi adequadamente supervisionado, revisado e documentado.
É necessário avaliar se quaisquer exceções ou assuntos usuais divulgados pelos auditores internos estão resolvidos adequadamente.
É necessário avaliar se foi obtida evidência de auditoria apropriada para permitir que os auditores internos atinjam conclusões razoáveis.
É necessário avaliar se as conclusões são apropriadas nas circunstâncias e quaisquer relatórios elaborados pelos auditores internos são consistentes com os resultados do trabalho executado.
Para o Fisco, as vantagens oferecidas por um adequado processo de auditoria:
Permite maior exatidão das demonstrações e resultados contábeis.
Assegura maior correção dos registros financeiros gerenciais.
Aponta falhas nos sistemas de controles internos das empresas.
Opina sobre a adequação das demonstrações contábeis.
Armazena evidências de erros e irregularidades cometidos.
Caso o auditor externo esteja realizando a primeira Auditoria na empresa, um item especialmente relevante do programa geral de Auditoria é
visitar o auditor externo anterior e ler seus papéis de trabalho.
ler a legislação tributária pertinente à atividade da empresa.
verificar os ativos que foram registrados como despesas e as despesas que foram registradas como ativos.
preencher os papéis de trabalho de movimentação de contas de investimento previamente.
reconciliar as cartas de confirmação de saldos de clientes e fornecedores.
NÃO é um procedimento a ser implantado para auxiliar na prevenção e detecção de não conformidades com leis e regulamentos:
Monitoramento de requisitos legais para assegurar que procedimentos operacionais sejam planejados para cumprir esses requisitos.
Instituição ou operação de sistemas apropriados de controle interno.
Contratação de serviços complementares da auditoria externa que fará auditoria das demonstrações contábeis, para validação do cumprimento das normas e leis.
Acompanhamento da conformidade do código de conduta da entidade, agindo apropriadamente para disciplinar os empregados da entidade que deixem de cumpri-lo.
Desenvolvimento, divulgação e acompanhamento de código de conduta da empresa.
O estudo aprofundado do auditor na área fiscal visa a detectar
a política de aumentos salariais
a regularidade do pagamento aos fornecedores
a mudança no método de avaliar os estoques
o resultado das investigações realizadas pelas autoridades fiscais
as providências tomadas ou não para corrigir irregularidades nas análises das contas
Na classificação das evidências quanto à fonte, considera-se que a evidência externa é mais confiável que o conhecimento profissional direto, enquanto este constitui fonte mais econômica que a evidência interna.
No contexto da auditoria, o Brasil possui normatização própria, que ainda não iniciou o processo de convergência com as normas internacionais vigentes.



