







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A condição de independência é fundamental e óbvia para o exercício da atividade de auditoria independente. Entende-se como independência o estado no qual as obrigações ou os interesses da entidade de auditoria são, suficientemente, isentos dos interesses das entidades auditadas para permitir que os serviços sejam prestados com objetividade.
Em suma, é a capacidade que a entidade de auditoria tem de julgar e atuar com integridade e objetividade, permitindo a emissão de relatórios ou pareceres imparciais em relação à entidade auditada, aos acionistas, aos sócios, aos quotistas, aos cooperados e a todas as demais partes que possam estar relacionadas com o seu trabalho. Sobre o tema associe as colunas:
I. Evitar fatos e circunstâncias significativos a ponto de um terceiro bem informado, tendo conhecimento de todas as informações pertinentes, incluindo as salvaguardas aplicadas, concluir dentro do razoável que a integridade, a objetividade ou o ceticismo profissional de uma entidade de auditoria ou de um membro da equipe de auditoria ficaram comprometidos. Independência pode ser afetada por ameaças de interesse próprio, auto-revisão, defesa de interesses da entidade auditada, familiaridade e intimidação.
II. Ocorre quando o resultado de um trabalho anterior precisa ser reanalisado ao serem tiradas conclusões sobre o trabalho de auditoria ou quando um membro da equipe de auditoria era, anteriormente, administrador ou diretor da entidade auditada, ou era um funcionário cujo cargo lhe permitia exercer influência direta e importante sobre o objeto do trabalho de auditoria.
III. Postura que permite expressar uma opinião sem ser afetado por influências que comprometem o julgamento profissional, permitindo à pessoa agir com integridade, objetividade e ceticismo profissional.
IV. Ocorre quando a entidade de auditoria ou um membro da equipe de auditoria defendem ou parecem defender a posição ou a opinião da entidade auditada, a ponto de poderem comprometer ou darem a impressão de comprometer a objetividade. Pode ser o caso da entidade de auditoria ou membro da equipe de auditoria que subordina seu julgamento ao da entidade auditada.
V. Ocorre quando um membro da equipe de auditoria encontra obstáculos para agir, objetivamente, e com ceticismo profissional devido a ameaças, reais ou percebidas, por parte de administradores, diretores ou funcionários de uma entidade auditada.
(.....) Ameaça de auto-revisão.
(.....) Aparência de independência.
(.....) Ameaça de intimidação.
(.....) Ameaça de defesa de interesse da entidade auditada.
(.....) Independência de pensamento.
Feita a associação, a sequência CORRETA é:
II, I, V, IV, III.
I, II, III, IV, V.
II, I, IV, V, III.
II, IV, V, III, I.
Sobre as normas gerais relativas à pessoa do auditor, ao se falar que a equipe designada para realizar uma auditoria específica deve ter, em conjunto, treinamento técnico, capacidade e experiência suficientes para conduzir adequadamente o trabalho e formular conclusões e propostas de encaminhamento pertinentes.
Ainda sobre as regras acima citadas, ao se falar conflito de interesses, o auditor deverá declarar impedimento ou suspeição nas situações que possam afetar, ou parecer afetar, o desempenho de suas atribuições com independência e imparcialidade, em algumas situações, dentre elas a que envolva entidade com a qual tenha mantido vínculo profissional por um determinado período. Assinale a alternativa CORRETA sobre o lapso de tempo referido.
Dois anos.
Cinco anos.
Um ano.
Nenhuma das alternativas.
Durante a elaboração do Relatório de auditoria, dentre as características de um bom relatório, o auditor apresentou os fatos de forma precisa, definiu termos técnicos, apresentou evidências, articulou argumentos de forma lógica e complementou o texto com fotografias e tabelas. Dessa forma, a característica de qualidade utilizada pelo auditor foi:
Concisão.
Tempestividade.
Clareza.
Convicção.
Objetividade.
Complementando o texto da questão acima, não será caso de suspeição ou impedimento situações em que envolva entidade com a qual o auditor tenha mantido vínculo profissional por um determinado período, caso ele tenha:
atuado de forma consultiva.
atuado em instituições sem fins lucrativos.
vínculo empregatício.
Nenhuma das alternativas.
A auditoria independente
observa as normas escritas por especialistas internos da entidade auditada, que são considerados parte da equipe de trabalho.
aumenta a credibilidade das demonstrações contábeis.
atua conforme as diretrizes estabelecidas pela administração da entidade auditada.
atua em conjunto com a administração da entidade para o cumprimento dos seus objetivos, garantindo a sua viabilidade futura.
implementa os controles internos necessários pelo fato de ser um trabalho contínuo.
Ameaças à independência do auditor podem ser criadas por ampla gama de relações e circunstâncias. Quando um relacionamento ou circunstância cria uma ameaça, esta ameaça pode comprometer, ou pode ser vista como se comprometesse, o cumprimento dos princípios fundamentais por um auditor. Uma circunstância ou relacionamento pode criar mais de uma ameaça, e uma ameaça pode afetar o cumprimento de mais de um princípio fundamental.
A esse respeito, numere a COLUNA II de acordo com a COLUNA I, fazendo a relação da categoria de ameaça com sua descrição, conforme prescrito pela NBC PA 290 (R2).
COLUNA I
1. De interesse próprio
2. De defesa de interesse do cliente
3. De autorrevisão
4. De familiaridade
COLUNA II
( ) Ameaça de que o auditor promoverá a posição de seu cliente ao ponto em que a sua objetividade fique comprometida.
( ) Ameaça de que, devido ao relacionamento longo com o cliente, o auditor tornar-se-á solidário aos interesses dele ou aceitará seu trabalho sem muito questionamento.
( ) Ameaça de que interesse financeiro ou outro interesse influenciará de forma não apropriada o julgamento ou o comportamento do auditor.
( ) Ameaça de que o auditor não avaliará apropriadamente os resultados de serviço que ele já prestou, nos quais ele confiará para formar um julgamento para o serviço atual.
Assinale a sequência CORRETA.
1 2 4 3
3 2 1 4
4 2 3 1
2 4 1 3
A auditoria interna e a externa são atividades que presumem independência na execução de seus trabalhos, independentemente se o auditor é terceiro contratado ou servidor público.
Certo
Errado
De acordo com o Conselho Federal de Contabilidade, o controle interno, sob o enfoque contábil, compreende o conjunto de recursos, métodos, procedimentos e processos adotados pela entidade do setor público. Acerca do controle interno, no âmbito da administração pública, assinale a opção correta.
O controle interno é classificado nas seguintes categorias: operacional, contábil e financeiro.
Estrutura de controle interno compreende ambiente de controle; mapeamento e avaliação de riscos; procedimentos de controle; informação e comunicação; e monitoramento.
Procedimentos de prevenção são medidas que visem à identificação, concomitante ou a posteriori, de erros, omissões, inadequações e intempestividade da informação contábil.
Avaliação de riscos é a identificação dos eventos ou das condições que podem afetar a qualidade da informação contábil.
Em relação à auditoria independente, é correto afirmar que
a abstenção de opinião é dada quando o auditor obtém evidências apropriadas e suficientes de distorções relevantes e generalizadas nas demonstrações contábeis.
a opinião sem ressalva é dada quando o auditor, tendo obtido evidências apropriadas e suficientes, conclui que distorções não detectadas podem ser relevantes, mas não generalizáveis.
a opinião com ressalva é expressa pelo auditor quando evidências apropriadas e suficientes suportam que as distorções, quando relevantes, não são generalizadas nas demonstrações contábeis.
a opinião adversa se dá quando o auditor não consegue ter evidências apropriadas e suficientes para suportar sua opinião.
o relatório do auditor independente sobre as demonstrações contábeis deve especificar que a responsabilidade do auditor é expressar opinião sobre possíveis fraudes e desvios.
A manutenção da habilitação dos auditores independentes para exercerem suas atividades de auditoria nas sociedades supervisionadas pela Susep é comprovada por meio de alguns indicadores.
Com relação a esse assunto, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. É comprovada a partir do exercício das funções de auditoria independente em sociedades supervisionadas pela SUSEP.
II. É comprovada a partir do cumprimento dos requisitos pertinentes a Educação Profissional Continuada previstos na NBC PG 12.
III. É comprovada a partir do cumprimento de, no mínimo, 10 (dez) pontos anuais em Educação Profissional Continuada relacionada a atividades específicas relativas à auditoria independente das sociedades supervisionadas.
IV. É comprovada a partir do cumprimento, no mínimo, de 40 (quarenta) pontos anuais, dos quais, no mínimo, 10 (dez) pontos anuais em Educação Profissional Continuada relacionada a atividades específicas relativas à auditoria independente das sociedades supervisionadas.
A sequência CORRETA é:
F, V, V, F.
V, V, V, F.
V, V, V, V.
F, F, V, F
Na realização de auditoria externa pela entidade de auditoria cooperativa, algumas disposições regulamentares devem ser obrigatoriamente observadas. Em relação a esse assunto, assinale a opção que apresenta uma dessas disposições.
É necessário o registro da referida entidade de auditoria cooperativa na Comissão de Valores Mobiliários (CVM), ficando dispensada a substituição periódica do auditor com cargo de gerência.
Representa impedimento à realização de auditoria a existência de vínculo societário indireto entre a entidade de auditoria cooperativa e a cooperativa auditada.
A auditoria das cooperativas de crédito somente poderá ser realizada por entidade de auditoria cooperativa destinada à prestação de serviços de auditoria externa, constituída e integrada por cooperativas centrais de crédito e/ou por suas confederações.
Não representa impedimento à realização de auditoria a existência de vínculo societário entre a entidade de auditoria cooperativa e a cooperativa auditada.
Segundo as normas do CMN, assinale a opção CORRETA.
A estrutura de gerenciamento de capital que as instituições financeiras devem implementar referem-se a cálculos e requerimentos mínimos de Patrimônio de Referência (PR), de Nível I e de Capital Principal, que deve ser compatível com a natureza de suas operações, a complexidade dos produtos e serviços oferecidos e a dimensão de sua exposição a riscos. Esta estrutura é definida como o processo contínuo de:
monitoramento e controle do capital mantido pela instituição; avaliação da necessidade de capital para fazer face aos riscos a que a instituição está sujeita; e principais fontes de capital da instituição.
monitoramento e controle do capital mantido pela instituição; avaliação da necessidade de capital para fazer face aos riscos a que a instituição está sujeita; e planejamento de metas e de necessidade de capital, considerando os objetivos estratégicos da instituição.
planejamento de metas e de necessidade de capital, considerando os objetivos estratégicos da instituição; avaliação da necessidade de capital para fazer face aos riscos a que a instituição está sujeita; e principais fontes de capital da instituição.
monitoramento e controle do capital mantido pela instituição; planejamento de metas e de necessidade de capital, considerando os objetivos estratégicos da instituição; e principais fontes de capital da instituição.
Dadas as afirmativas acerca dos objetivos gerais do auditor independente e a condução da auditoria em conformidade com as normas de auditoria (NBC TA 200 R1),
I. Os mandatos de auditoria para auditoria de demonstrações contábeis de entidade do setor público podem ser mais detalhados do que os de outras entidades.
II. É inadequada a manutenção do ceticismo profissional ao longo de toda a auditoria, pois o auditor incorrerá no aumento dos riscos quanto à generalização excessiva ao tirar conclusões das observações de auditoria.
III. O auditor não é obrigado e não pode reduzir o risco de auditoria a zero, e, portanto, não pode obter segurança absoluta de que as demonstrações contábeis estão livres de distorção relevante devido à fraude ou erro.
verifica-se que está(ão) correta(s)
II, apenas.
III, apenas.
I e II, apenas.
I e III, apenas.
I, II e III.
Considerando as atribuições do auditor, analise as afirmativas a seguir.
I. O auditor, no exercício da atividade de auditoria, deve manter uma atitude de independência que assegure a imparcialidade de seu julgamento, nas fases de planejamento, execução e emissão de seu parecer, bem assim nos demais aspectos relacionados com sua atividade profissional.
II. Na execução de suas atividades, o auditor se apoiará em fatos e evidências que permitam o convencimento razoável da realidade ou a veracidade dos fatos, documentos ou situações examinadas, permitindo a emissão de opinião em bases consistentes.
III. O auditor, no exercício das atividades de auditoria, deve possuir um conjunto de conhecimentos técnicos, experiência e capacidade para as tarefas que executa; conhecimentos contábeis, econômicos e financeiros; e de outras disciplinas para o adequado cumprimento do objetivo da auditoria. Deverá, ainda, ter habilidade no trato com as pessoas e comunicar-se de maneira eficaz.
Está(ão) correta(s) a(s) afirmativa(s)
I, II e III.
I, apenas.
II, apenas.
III, apenas
Assinale a alternativa que apresenta como são classificados os riscos de auditoria.
Estruturais e Organizacionais
Inerentes e de Controle
Estruturais e de Controle
Distorção e Detecção
Detecção e Estruturais
Com base nas Normas Brasileiras de Auditoria, em relação à concordância com os termos de trabalho de Auditoria e as condições prévias para uma auditoria, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. O auditor independente deve determinar se a estrutura de relatório financeiro a ser aplicada na elaboração das demonstrações contábeis é aceitável.
II. O auditor independente deve obter a concordância da administração de que ela reconhece e entende sua responsabilidade pela elaboração das demonstrações contábeis de acordo com a estrutura de relatório financeiro aplicável, incluindo, quando relevante, sua adequada apresentação.
III. O auditor independente deve obter a concordância da administração de que ela reconhece e entende sua responsabilidade pelo controle interno que a administração determinou como necessário para permitir a elaboração de demonstrações contábeis livres de distorções relevantes, independentemente se causadas por fraude ou erro.
Está(ão) CORRETO(S) o(s) item(ns):
II e III, apenas.
I, apenas.
I e II, apenas.
I, II e III.
Uma equipe de Profissionais de Auditoria Independente foi contratada para auditar as Demonstrações Contábeis de uma Sociedade Empresária cuja atividade é a compra e venda de mercadorias.
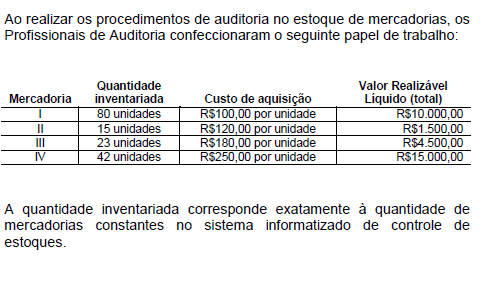
Após avaliar as informações evidenciadas no papel de trabalho e considerando-se que a empresa não havia realizado nenhum ajuste, os Profissionais de Auditoria devem requerer à Sociedade Empresária que faça um:
ajuste equivalente ao aumento no montante de R$4.500,00, referente ao saldo do estoque da Mercadoria IV.
ajuste equivalente à redução no montante de R$360,00, referente ao saldo do estoque da Mercadoria III
ajuste equivalente à redução no montante de R$300,00, referente ao saldo do estoque da Mercadoria II.
ajuste equivalente ao aumento no montante de R$2.000,00, referente ao saldo do estoque da Mercadoria I.
Entre as ações da perícia econômica estão, EXCETO
emissão de laudo sobre questões de quantificação de valores.
emissão de laudo sobre questões de situações patrimoniais.
emissão de laudo sobre questões jurídicas.
emissão de laudo sobre questões de montantes.
emissão de laudo sobre questões de efeitos econômicos e financeiros.



