







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Ao encontrar lançamentos contábeis com valores incorretos para maior e para menor em várias rubricas de uma entidade, o auditor externo deve aplicar os testes principais de subavaliação nas contas de ativos e despesas dessa entidade.
Certo
Errado
Durante auditoria de provisão para contingências do exercício de X1 em uma entidade que aplica corretamente as normas contábeis emitidas pelo Comitê de Pronunciamentos Contábeis, um auditor independente consultou os advogados externos da entidade acerca das probabilidades de perda de determinados processos judiciais nos quais a entidade era parte, iniciados naquele mesmo exercício social. Ao comparar os registros da entidade com as informações fornecidas pelos advogados, o auditor identificou quatro processos com divergência de classificação quanto à probabilidade de perda pela entidade, conforme o quadro a seguir.
classificação do cliente | classificação dos advogados externos | valor do processo (em reais) | |
processo 028 | possível | provável | 150.000 |
processo 049 | remota | possível | 100.000 |
processo 093 | provável | remota | 35.000 |
processo 101 | provável | possível | 50.000 |
Após conferência, foi verificado que as classificações corretas eram as dadas pelos advogados externos. Não houve divergência entre a entidade auditada e os advogados acerca dos valores dos processos judiciais.
Desprezando-se demais despesas ou dados contábeis de outras transações contábeis, é correto afirmar que, antes dos ajustes realizados nas demonstrações contábeis da entidade,
o valor total da provisão para contingências está superavaliado.
o valor total da provisão para contingências está subavaliado.
o valor total da despesa com provisão do período está correto.
o valor total do passivo contingente está superavaliado.
o valor total do passivo contingente está subavaliado.
A Empresa XYZ S.A. apresentou alguns eventos que poderiam levantar dúvida significativa quanto a sua continuidade operacional. De acordo com a norma que trata de continuidade operacional, no tocante aos principais procedimentos a serem adotados pelo auditor, assinale a opção CORRETA.
Preparar uma revisão analítica dos índices operacionais, variações nas principais contas e com base nesta analise projetar a situação financeira da Companhia para um período mínimo de doze meses.
Revisar as demonstrações contábeis subsequentes para verificar se houve algum fato que materialize problemas de continuidade e obtenha carta de representação do Conselho de Administração.
Revisar os planos de recuperação dos negócios preparados pela administração para suportar a sua avaliação da capacidade de continuidade operacional, avaliar a confiabilidade dos dados de suporte gerados para elaborar a previsão e obter representações formais da administração e de demais órgãos de Governança onde aplicável.
O auditor tem que preparar a sua análise e não considerar nenhuma avaliação da Companhia, porém deve utilizar os dados de suporte fornecidos pela Companhia.
Para um componente que é significativo por ser provável que inclua riscos significativos de distorção relevante das demonstrações contábeis do grupo, devido a sua natureza ou circunstâncias específicas, a equipe encarregada do trabalho do grupo, ou o auditor do componente sob sua responsabilidade, realizará:
I. auditoria das informações contábeis do componente usando a materialidade do grupo.
II. auditoria de um ou mais saldos contábeis, classes de transações ou divulgações, relativamente aos prováveis riscos significativos de distorção relevante nas demonstrações contábeis do grupo.
III. procedimentos de auditoria específicos, relativamente aos prováveis riscos significativos de distorção relevante nas demonstrações contábeis do grupo.
IV. revisão dos procedimentos contábeis críticos adotados a nível do componente e sua comparação com os procedimentos adotados a nível do grupo. Eventuais distorções nos procedimentos devem ser destacadas em notas explicativas do grupo quando relevante.
Assinale a opção CORRETA:
I e IV.
II e III.
III e IV.
I e II.
Entre as Técnicas de Auditoria Auxiliada por Computadores (TAACs), existe aquela em que o auditor utiliza as informações do sistema para mapear e construir os passos a serem simulados em outra ferramenta a fim de chegar ao mesmo resultado do sistema. Essa técnica é denominada
software de auditoria adaptado.
software especializado de auditoria.
simulação em paralelo.
testes integrados.
auditoria algorítmica.
Em relação aos procedimentos de auditoria, é correto afirmar que
tratam de operações realizadas somente na área dos estoques de uma empresa.
representam um conjunto de técnicas aplicadas sobre as demonstrações financeiras ou contábeis.
apresentam, ao final dos trabalhos, um saldo positivo da conta “Caixa” da empresa auditada.
o procedimento da conferência de cálculos é o único permitido pela legislação vigente.
a conferência de contas a receber de clientes é facultativa, desde que não haja operações com o mercado internacional.
No que se refere à auditoria em ativos de maior liquidez, o procedimento que consiste em verificar as transações registradas pela empresa e não registrada pelos bancos e vice-versa é denominado
contagem de caixa.
confirmação de saldos bancários.
corte de cheques.
teste de conciliações bancárias.
teste das transferências bancárias.
Em relação ao acompanhamento de estoques pelo auditor independente, é correto afirmar que
se a empresa auditada utilizar o controle permanente de seus estoques, o auditor pode considerar desnecessário acompanhar a respectiva contagem física no final do exercício.
o auditor que não puder estar presente à contagem física dos estoques deve emitir parecer com ressalva em relação a esse item.
a inspeção dos estoques, ao acompanhar sua contagem física, ajuda o auditor a averiguar a existência física deles e a identificar, por exemplo, estoques obsoletos, danificados ou sem movimentação.
o auditor, caso faça pessoalmente os testes de contagem física dos estoques, está dispensado de solicitar documentos da administração sobre a referida contagem.
mesmo que os estoques custodiados e controlados por terceiros sejam irrelevantes para as demonstrações contábeis, o auditor deve obter evidência de auditoria apropriada e suficiente com relação à existência e às condições desse tipo de estoque.
A Cia Opção S/A não constitui Provisão para Créditos de Liquidação Duvidosa. Ao realizar a auditoria da empresa, verificou-se, a partir do aging list, que haviam 550 títulos em atraso, conforme apresentado a seguir:
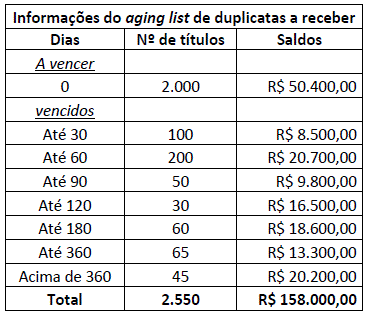
Considerando que, após as análises realizadas, o prazo médio de recebimento de clientes é de 120 dias, pode-se afirmar que em decorrência do não provisionamento para os créditos de liquidação duvidosa:
O ativo se encontra subavaliado em R$ 105.900,00.
O ativo se apresenta subavaliado em R$ 68.600,00.
O auditor deve recomendar a constituição de PCLD no valor de R$ 52.100,00.
O auditor deve recomendar a constituição de PCLD no valor de R$ 50.400,00.
A empresa Ferragens S.A. mantém parte dos seus estoques guardada na empresa Armazéns S.A. Ao auditar os estoques da Ferragens S.A., o auditor independente constatou a necessidade de confirmação externa, porém a administração não permitiu o envio da solicitação de confirmação.
Considerando-se essa situação hipotética e as normas vigentes de auditoria, é correto afirmar que o auditor deverá
finalizar a realização do trabalho no momento da recusa da administração e emitir um relatório de auditoria com ressalvas.
realizar procedimento de inspeção física na empresa Armazéns S.A., independentemente de autorização da empresa auditada.
registrar os fatos nos papéis de trabalhos e emitir relatório de auditoria com abstenção de opinião em relação aos estoques.
executar procedimentos alternativos de auditoria definidos para obter evidência de auditoria relevante e confiável.
comunicar ao controle interno da empresa auditada que a ausência de informações será utilizada como evidência para encerrar o trabalho.
__________________ é a solicitação de que a parte que confirma responda diretamente ao auditor indicando se concorda ou discorda das informações na solicitação, ou forneça as informações solicitadas. De acordo com os procedimentos de auditoria no o trecho faz referência a (o):
Diversas são as técnicas de auditorias a serem aplicadas com o objetivo de obter informações válidas e satisfatórias para que o auditor possa fundamentar sua opinião acerca da matéria auditada. Assim correlacione as técnicas a seguir enumeradas na primeira coluna com a sua definição resumida apresentada na segunda coluna.

Assinale a sequência correta de cima para baixo:
Para obtenção de evidências de auditoria apropriada e suficiente, um dos tipos de procedimentos analíticos consiste
na busca de informações junto a pessoas com conhecimento, financeiro e não financeiro, dentro ou fora da entidade e pode ser efetuada por meio de perguntas escritas formais ou informações orais informais.
no exame do processo ou procedimento executado por outros, por exemplo, a observação pelo auditor da contagem do estoque pelos empregados da entidade ou da execução de atividades de controle.
na evidência de auditoria obtida pelo auditor como resposta escrita de terceiro (a parte que confirma) ao auditor, em forma escrita, eletrônica ou em outra mídia, não se restringindo a confirmação de saldos de contas, mas também informações sobres os contratos da entidade.
na investigação de flutuações e relações identificadas que sejam inconsistentes com outras informações relevantes ou que se desviem significativamente dos valores previstos.
na execução independente pelo auditor de procedimentos ou controles que foram originalmente realizados como parte do controle interno da entidade, mas que foram considerados inadequados para o auditor obter evidência de auditoria apropriada ou suficiente.
Leia as afirmativas a seguir:
I. No uso do correio eletrônico, deve-se evitar produzir, transmitir ou divulgar mensagem que contenha arquivos com código executável (.exe, .com, .bat, .pif, .js, .vbs, .hta, .src, .cpl, .reg, .dll, .inf) ou qualquer outra extensão que represente um risco à segurança.
II. O objetivo da elaboração e divulgação da informação contábil é ocultar informação para fins de prestação de contas, não responsabilização (accountability) e tomada de decisão.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Como é cediço, os procedimentos da Auditoria Interna constituem exames de investigações que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade. Nesse sentido, analise os itens a seguir e, ao final, assinale a alternativa correta:
I – As evidências que fundamentam os resultados da Auditoria Interna devem fornecer base sólida e fidedigna para as conclusões e recomendações à administração da entidade.
II – Na aplicação de testes devem ser considerados os procedimentos de inspeção, verificação, averiguação e confirmação.
III – Os testes de observância visam à obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelos sistemas de informação da entidade.
Apenas o item I é verdadeiro.
Apenas o item II é verdadeiro.
Apenas o item III é verdadeiro.
Apenas os itens I e II são verdadeiros.
Apenas os itens II e III são verdadeiros.
O resultado da exploração da atividade rural será apurado mediante escrituração do livro-caixa, que deverá abranger as receitas, as despesas de custeio, os investimentos e os demais valores que integrem a atividade. Sobre a tributação da atividade rural, é correto afirmar que:
O bem adquirido por meio de financiamento rural será considerado despesa no mês do pagamento do empréstimo e não quando da aquisição do bem.
Considera-se resultado da atividade rural a diferença entre o valor da receita bruta recebida e o das despesas de custeio, sem considerar os investimentos pagos no ano-calendário, correspondentes a todos os imóveis da
O resultado da atividade rural ficará limitado a vinte e cinco por cento da receita bruta do ano-calendário.
Os arrendatários, os condôminos e os parceiros na exploração da atividade rural, comprovada a situação documentalmente, pagarão o imposto conjuntamente, independente do percentual de participação de cada um.
Os empréstimos destinados ao financiamento da atividade rural comprovadamente utilizados nessa atividade não poderão ser utilizados para justificar o acréscimo patrimonial.
Na Auditoria são apresentadas várias formas de obtenção de evidências, aplicando alguns procedimentos envolvendo testes efetuados pelo Auditor Independente, que compreendem:
O procedimento de inspeção compreende o exame físico dos documentos, registros ou mesmo de ativos. Este procedimento confirma a existência, mas não a propriedade do ativo ou de um direito.
O procedimento de controle é utilizado com bastante frequência nos trabalhos de auditoria das demonstrações financeiras, sendo uma evidência forte para a auditoria, representando respostas às solicitações do auditor, o qual confirma saldos nas contas contábeis as quais estão sendo objeto de auditoria.
O procedimento de recálculo compreende determinações de variações, sendo bastante utilizados desde o seu planejamento até o seu encerramento.
O procedimento de reexecução é bastante utilizado no processo de revisão das informações históricas. As respostas encontradas geralmente devem ser confirmadas por outros procedimentos.
O procedimento de indagação compreende a verificação de algo que foi executado por outro, como, por exemplo, os procedimentos de controle preventivos executados pelos empregados da entidade, cujas demonstrações financeiras estão sendo auditadas.
Quanto aos procedimentos de auditoria, assinale a alternativa INCORRETA.
A contagem física é um procedimento realizado no caixa, nos estoques e nos bens do imobilizado.
A confirmação com terceiros é um procedimento utilizado na conta corrente bancária, nos estoques em poder de terceiros, nos empréstimos a pagar e nas contas a receber de clientes.
A conferência de cálculos é um procedimento efetuado nos estoques.
A inspeção de documentos é um procedimento que ocorre nos relatórios de despesas, nas licitações de compras, nos contratos e nos livros sociais.
Conciliação bancária é a confirmação dos saldos bancários apresentados, na qual o auditor, por meio de cartas registradas, solicita as informações pertinentes às instituições bancárias das quais a empresa auditada seja cliente.



