







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Por meio de teste de cálculo global e de liquidação subsequente, o auditor poderá confirmar suspeita fundada de subavaliação do ICMS.
A obtenção de evidência de auditoria apropriada e suficiente que permita a obtenção de conclusões razoáveis para fundamentar a opinião do auditor é de sua responsabilidade na definição e execução de procedimentos de auditoria.
A esse respeito, numere a COLUNA II de acordo com a COLUNA I, relacionando os conceitos de procedimentos da auditoria no setor público a seus respectivos termos, conforme prescrito pela NBC TA 500.
COLUNA I
1. Inspeção
2. Observação
3. Confirmação externa
COLUNA II
( ) Envolve o exame de registros ou documentos, internos ou externos, em forma de papel, em forma eletrônica ou em outras mídias, ou o exame físico de um ativo. Fornece evidência de auditoria com graus variáveis de confiabilidade.
( ) Consiste no exame, processo ou procedimento executado por outros. Fornece evidência de auditoria a respeito da execução de processo ou procedimento, mas é limitada ao ponto no tempo em que ocorre e pelo fato de que o ato de sua execução pode afetar a maneira como o processo ou procedimento é realizado.
( ) Os procedimentos frequentemente são relevantes no tratamento de afirmações associadas a certos saldos contábeis e seus elementos. Contudo, não precisa se restringir apenas a saldos contábeis.
Assinale a sequência correta.
1 2 3
3 2 1
2 3 1
2 1 3
O auditor independente da Cia. Feliz Dia elaborou a seguinte tabela para analisar a evolução das receitas faturadas pela empresa ao longo dos meses; observe.
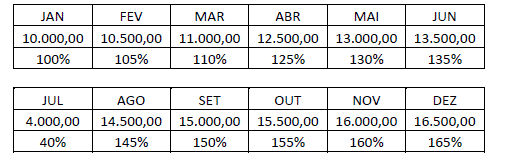
Considerando o disposto na NBC TA 330, qual o tipo de procedimento que utiliza o apresentado como uma de suas ferramentas?
Inspeção.
Recálculo.
Reexecução.
Procedimento Analítico.
Em razão dos dados contidos na DRE, o auditor deverá realizar exame documental para identificação de possíveis fraudes na escrita contábil.
Analise as afirmativas a seguir:
I. O termo “erro”, no contexto da auditoria interna, aplica-se a ato intencional e premeditado de omissão, desatenção, desconhecimento ou má interpretação de fatos na elaboração de registros, informações e demonstrações contábeis, bem como de transações e operações da entidade, tanto em termos físicos quanto monetários.
II. Os procedimentos da auditoria interna constituem exames e investigações, incluindo testes de variância e testes homeostáticos, que permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações à administração da entidade.
III. A atividade da auditoria interna está estruturada em procedimentos, com enfoque técnico, objetivo, sistemático e disciplinado, tendo por finalidade agregar valor ao resultado da organização, apresentando subsídios para o aperfeiçoamento dos processos, da gestão e dos controles internos, por meio da recomendação de soluções para as não-conformidades apontadas nos relatórios.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Todas as afirmativas estão corretas.
O procedimento de auditoria adequado para identificação da alíquota de ICMS aplicável aos produtos da empresa é a inspeção por meio de carta enviada à fazenda estadual.
Em razão do indicativo de compras de estoques não contabilizadas, o auditor deverá realizar procedimentos analíticos de recálculo.
A adoção de amostragem em auditoria implica a admissão da existência de diferentes tipos de erros; nos testes de observância, o erro tolerável é o erro monetário máximo no saldo de uma conta.
Em uma ação cível de apuração de haveres, o perito contábil apresentou em seu Laudo Pericial a metodologia de trabalho da seguinte forma: “Desenvolveu-se o trabalho mediante a análise dos livros diário e razão e demais documentos solicitados conforme Termo Inicial de Diligência Pericial”. Tal metodologia apresentada refere-se à utilização pelo perito do procedimento de:
Avaliação.
Indagação.
Mensuração.
Exame.
A constatação da existência real e da integridade das transações evidenciadas nos relatórios contábeis é o principal objetivo dos testes de observância.
Certo
Errado
O auditor independente da empresa Gama S/A, ao analisar a conta bancária que a empresa mantém no Banco Financeiro, verificou que o extrato bancário apresenta um saldo de R$ 7.500,00 enquanto a razão contábil na mesma data apresenta um saldo de R$ 10.750,00. Por meio da análise, o auditor apurou os seguintes fatos; analise-os
1. O Banco cobrou despesas bancárias no extrato no valor de R$ 300,00 ainda não contabilizadas pela empresa.
2. Aviso de lançamento a débito efetuado pelo Banco no valor de R$ 700,00 referente à luz e telefone ainda não contabilizados pela empresa.
3. Os cheques 200100 a 200105 que totalizam R$ 6.000,00 foram emitidos e contabilizados pela empresa; entretanto, ainda não foram sacados pelos favorecidos.
4. Devolução de duplicata descontada pela empresa por falta de pagamento no valor de R$ 1.500,00 ainda não contabilizado pela empresa.
5. Foi creditado via TED o valor de R$ 5.000,00 a favor da empresa ainda não contabilizado.
6. Depósito em cheque ainda não creditado pelo banco, mas já contabilizado pela empresa no valor de R$ 1.000,00.
Após a conciliação bancária, o saldo correto da conta contábil corresponde a:
R$ 3.250,00
R$ 7.500,00
R$ 10.750.00
R$ 13.250,00
Situação hipotética: Um auditor realizou a análise de pedidos de fornecimento de matéria-prima, constatando se eles haviam sido assinados pelo gerente de compras, como estabelecido na política de determinada empresa. Assertiva: Nesse caso, esse procedimento revela que o auditor realizou um teste substantivo.
Em relação às Normas da Auditoria Independente nas Demonstrações Contábeis, conforme a NBC T11, analise as assertivas abaixo e assinale V, se verdadeiras ou F, se falsas.
( ) Os procedimentos de auditoria são o conjunto de técnicas que permitem ao auditor obter evidências ou provas suficientes e adequadas para fundamentar sua opinião sobre as demonstrações contábeis auditadas, abrangendo testes de observância e testes substantivos.
( ) Erro é o ato intencional de omissão e/ou manipulação de transações e operações, adulteração de documentos, registros e demonstrações contábeis.
( ) Risco de auditoria é a possibilidade de o auditor vir a emitir uma opinião tecnicamente inadequada sobre demonstrações contábeis significativamente incorretas.
( ) Os papéis de trabalho integram um processo organizado de registro de evidências da auditoria, por intermédio de informações em papel, meios eletrônicos ou outros que assegurem o objetivo a que se destinam.
( ) O auditor deve, no seu parecer, declarar se o exame foi efetuado de acordo com as normas de auditoria.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – V – F – F – V.
V – F – V – V – V.
F – V – F – F – V.
V – F – V – V – F.
F – V – F – V – F.
Nos termos da NBC TI 01, que trata da Auditoria Interna, os testes de observância permitem ao auditor interno obter subsídios suficientes para fundamentar suas conclusões e recomendações. O teste de observância que diz respeito à verificação de registros, documentos e ativos tangíveis é denominado:
observação
investigação
confirmação
inspeção
Analise as asserções a seguir e a relação proposta entre elas.
I - O auditor realiza o exame de documentos originais, com foco em verificar a autenticidade, a normalidade, a aprovação e o registro das operações; contudo, pelo fato de em alguns casos haver um número expressivo de documentos, faz-se o uso da amostragem para a escolha dos documentos que servirão de base para a sua análise
PORQUE,
II - para evitar o grande volume de documentos e dar outra forma ao trabalho, o auditor utiliza papéis de trabalho para registrar os resultados alcançados e comprovar o trabalho executado.
A respeito das asserções, é correto afirmar que
as duas são verdadeiras e a segunda justifica a primeira.
as duas são verdadeiras, mas a segunda não justifica a primeira.
Envolver a execução independente pelo auditor de procedimentos ou controles que foram originalmente realizados como parte do controle interno da entidade é um procedimento de auditoria característico da
observação.
reexecução.
inspeção.
circularização.
Um auditor está obtendo informações para testar o saldo da conta “Clientes” do ativo circulante.
Entre as informações que têm impacto e podem contribuir para a obtenção de evidências de que o saldo da conta “Clientes” está correto estão:
1. Valores das vendas a prazo.
2. Relação de fornecedores.
3. Confirmação de saldos com os clientes (circularização).
4. Valores da depreciação de bens imóveis.
5. Relação de pagamentos efetuados.
Assinale a alternativa que indica todas as afirmativas corretas.
São corretas apenas as afirmativas 1, 2 e 4.
São corretas apenas as afirmativas 1, 2 e 5.
São corretas apenas as afirmativas 1, 3 e 5.
São corretas apenas as afirmativas 2, 3 e 4.
São corretas apenas as afirmativas 3, 4 e 5.
Nos seus trabalhos, o auditor realiza procedimentos de auditoria para obtenção de evidências.
Sobre esse tema, analise os dois conceitos abaixo:
1. Consiste em avaliação das informações feitas por meio de estudo das relações plausíveis entre dados financeiros e não financeiros. Inclui também a investigação de flutuações e relações identificadas que sejam inconsistentes com outras informações relevantes ou que se desviem significativamente dos valores previstos.
2. Representa uma evidência de auditoria obtida pelo auditor como resposta escrita de terceiro ao auditor, em forma escrita, eletrônica ou em outra mídia. Frequentemente é relevante no tratamento de afirmações associadas a certos saldos contábeis e seus elementos. Contudo, não precisa se restringir apenas a saldos contábeis.
Os conceitos são referentes, respectivamente, aos procedimentos de auditoria:
Recálculo e Indagação.
Procedimentos analíticos e Confirmação externa.
Procedimentos analíticos e Observação.
Inspeção e Confirmação externa.
Indagação e Observação.
No que tange à aplicação dos procedimentos, o Auditor deve obter, analisar, interpretar e documentar as informações físicas, contábeis, financeiras e operacionais para dar suporte aos resultados de seu trabalho. Segundo o CFC, essas informações devem ser suficientes. adequadas, relevantes e úteis no fornecimento de evidências às conclusões e recomendações da auditoria.
Com base nessas premissas, enumere a 2 ª coluna em relação à 1 ª , em seguida marque a alternativa correta:
1 ª COLUNA
1 - Informação suficiente.
2 - Informação adequada.
3 - Informação relevante.
4 - Informação útil.
2 ª COLUNA
( ) É a que dá suporte às conclusões e recomendações.
( ) É aquela que auxilia a entidade a atingir suas metas.
( ) É factual e convincente. de tal forma que uma pessoa prudente e informada possa entendê-la da mesma forma que o auditor.
( ) E aquela que, sendo confiável, propicia a melhor evidência alcançável através do uso apropriado das técnicas auditoriais.
1, 2, 3. 4.
3, 4, 1, 2.
2, 3, 4, 1.
4, 1, 2, 3.
A fim de estabelecer o escopo da auditoria durante sua fase de planejamento, o auditor pode utilizar procedimentos de revisão analítica, que fazem parte dos testes substantivos.



