







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Se a empresa reconhecer dividendos devidos aos detentores de instrumentos de patrimônio após o período contábil a que se referem as demonstrações contábeis, deverá reconhecer esses dividendos como passivo apenas no período seguinte.
Em 31/12/2018, o balanço patrimonial de uma sociedade por ações, apresentava o patrimônio líquido com a seguinte estrutura:
Contas | Valores em R$ |
Capital Social | 90.000,00 |
Capital a Integralizar | 20.000,00 |
Reserva para Contingências | 4.000,00 |
Ágio na Emissão de Ações | 5.000,00 |
Reserva Legal | 3.000,00 |
Ações em Tesouraria | 8.000,00 |
Ajuste de Avaliação Patrimonial (saldo credor) | 6.000,00 |
Reserva Estatutária | 5.000,00 |
Reserva de Incentivos Fiscais | 2.000,00 |
Reserva para Expansão | 8.000,00 |
A partir desses dados, pode-se concluir que o montante das Reservas de Lucros importava em:
R$ 27.000,00
R$ 25.000,00
R$15.000,00
R$ 22.000,00
Referente a forma de elaboração da DVA indique se as afirmações são verdadeiras (V) ou falsas (F).
( ) Elaborada com base no princípio de caixa.
( ) Elaborada conforme as demonstrações consolidadas.
( ) Consistente com a demonstração de resultado do exercício e conciliada em registros auxiliares da organização.
F, V, F.
V, V, V.
F, V, V.
V, F, V.
Leia abaixo o balanço orçamentário de um município:
Receitas | Despesas | ||||
Especificações | Previsão | Execução | Especificações | Previsão | Execução |
Receitas Correntes | 150.000,00 | 175.000,00 | Despesas Correntes | 125.000,00 | 125.000,00 |
Receitas de contribuições | 75.000,00 | 100.000,00 | Pessoal e encargos sociais | 100.000,00 | 95.000,00 |
Receitas agropecuárias | 25.000,00 | 15.000,00 | Juros e encargos de dívida | 5.000,00 | 6.000,00 |
Transferências correntes | 50.000,00 | 60.000,00 | Aposentadorias e pensões | 20.000,00 | 24.000,00 |
Receitas de Capital | 100.000,00 | 87.000,00 | Despesas de Capital | 125.000,00 | 100.000,00 |
Operações de crédito | 75.000,00 | 50.000,00 | Investimentos | 32.500,00 | 20.500,00 |
Alienação de bens | 15.000,00 | 30.000,00 | Inversões financeiras | 30.000,00 | 29.500,00 |
Transferências de capital | 10.000,00 | 7.000,00 | Amortização da dívida | 62.500,00 | 50.000,00 |
Total | 250.000,00 | 262.000,00 | Total | 250.000,00 | 250.000,00 |
Com base no balanço orçamentário acima, analise as seguintes afirmativas:
I. Há excesso de arrecadação, pois a receita executada é superior à receita prevista.
II. Há excesso de despesa, pois a despesa fixada é superior à despesa executada.
III. O município apresentou déficit de execução orçamentária.
IV. O município apresentou superávit corrente e déficit de capital.
Está CORRETO o que se afirma apenas em:
I e IV.
II e III.
III e IV.
I, II e III.
A norma contábil sobre Valor Justo estabelece, textualmente, que as técnicas de avaliação utilizadas para mensurar o valor justo devem ser aplicadas de forma consistente. Contudo, uma mudança na técnica de avaliação ou em sua aplicação é apropriada se resultar em uma mensuração que seja igualmente ou mais representativa do valor justo nas circunstâncias. Esse pode ser o caso se, por exemplo, um dos eventos abaixo ocorrer. Assinale a opção CORRETA:
houver uma melhora nas técnicas de avaliação.
as informações utilizadas anteriormente continuam disponíveis.
inexistência de novos mercados.
não tiver mudanças nas condições de mercado.
Baseado nos dados da questão Nº 37 e relacionando-os com a fundamentação teórica do Demonstrativo do Valor Adicionado – DVA, pode-se afirmar que ficou para Terceiros a quantia, em reais, de:
880
6.714
7.920
9.900
12.000
Quais elementos das Demonstrações Contábeis na Estrutura Conceitual estão diretamente relacionados com a mensuração do desempenho?
Ativo e Passivo
Ativo e Patrimônio Líquido
Receitas e Despesas
Patrimônio Líquido e Passivo
Uma das condições necessárias à qualificação de um item como equivalente de caixa é que esse item esteja sujeito a um risco insignificante de mudança de valor.
Leia as afirmativas a seguir:
I. A equação fundamental da contabilidade determina que o Ativo é igual à diferença entre o Passivo e o Patrimônio Líquido.
II. A Lei Complementar nº 101/2000 veda a identificação de forma individualizada dos recursos vinculados ao órgão no registro próprio da disponibilidade de caixa.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
O Ativo A apresenta os seguintes fluxos de caixa futuros possíveis no horizonte de um ano e suas respectivas probabilidades:
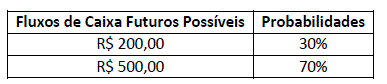
Sabe-se que a taxa de juros livre de risco aplicável para fluxos de caixa futuros possíveis no horizonte de um ano é de 3% e o prêmio de risco sistemático para ativo com o mesmo perfil de risco é de 2%. Diante dos dados apresentados e utilizando o Método 2 da Técnica de Valor Presente Esperado apontada na NBC TG 46 (R2) – Mensuração do valor justo, qual das alternativas a seguir indica o valor mais próximo do Valor Justo do Ativo A?
R$ 390,48
R$ 402,19
R$ 410,00
R$ 500,00
Através de um fluxo de caixa é possível visualizar a existência de concentração de pagamentos/recebimentos, sazonalidades, necessidade e resultados das políticas de marketing e promoções, estrutura de custos/despesas fixa e efeitos dos impostos
O fluxo de caixa é uma demonstração de caráter estático, que oferece ao gerente financeiro uma bagagem de informações que o ajudará na tomada de decisões
O fluxo de caixa permite que se encontre o perfeito equilíbrio entre recebimentos e pagamentos de caixa da empresa
O fluxo de caixa permite a visualização dos impactos que as decisões de negociação, de prazos e valores, irão trazer para o dia a dia do caixa da empresa
Com relação à consolidação de demonstrações contábeis, julgue os itens a seguir.
I Trata-se de procedimento obrigatório para todas as sociedades por ações, abertas ou fechadas, e, ainda, para entidades limitadas, quando existirem investimentos em controladas, sem qualquer exceção.
II É admissível uma defasagem de até sessenta dias entre as datas das demonstrações contábeis das empresas consolidadas e da empresa consolidadora, desde que satisfeitas as demais condições exigíveis.
III Devem ser excluídos das demonstrações os custos de estoque e os lucros ou prejuízos relativos a resultados ainda não realizados de negócios entre sociedades.
IV Os resultados relativos ao goodwill decorrente de operações intragrupo devem ser evidenciados na consolidação.
Estão certos apenas os itens
Um analista de demonstrações contábeis, com o propósito de identificar as origens de caixa de atividades operacionais de uma indústria de calçados, encontrou as seguintes informações na demonstração dos fluxos de caixa, relativas ao ano de 2018.
I. Aumento de R$ 150.000,00 na conta Clientes
II. Diminuição de R$ 80.000,00 nos Estoques
III. Compra de Imóveis à vista no valor de R$ 400.000,00
IV. Aumento de R$ 120.000,00 em Fornecedores
V. Realização de empréstimos de longo prazo no valor de R$ 280.000,00
Os itens representativos de origens de caixa de atividades operacionais totalizam
Sobre o Controle de Bens Patrimoniais:
É um processo contábil que somente empresas devem realizar para seus balanços patrimoniais.
É o gerenciamento de todo o patrimônio que uma organização possui, desde ativos tangíveis, até os intangíveis.
É um procedimento fiscal que somente as empresas de economia mista devem realizar para definição do seu Lucro e pagamento de impostos e contribuições.
É um processo contábil que somente empresas podem realizar para seus balanços patrimoniais.
É o gerenciamento dos bens tangíveis da organização uma vez que os bens intangíveis não são parte do patrimônio da organização.
Você é o contador de uma empresa com fins lucrativos e durante uma reunião com acionistas recebeu a indagação: qual é a diferença, em termos de tributação do imposto de renda, entre a empresa distribuir dividendos ou juros sobre o capital próprio.
Você deve responder que:
Os juros sobre o capital próprio calculados sobre as contas do patrimônio líquido não ficam sujeitos à incidência do imposto sobre a renda na fonte, nem integram a base de cálculo do imposto sobre a renda do beneficiário; enquanto que os lucros ou dividendos calculados com base nos resultados pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido e arbitrado, ficam sujeitos ao imposto sobre a renda na fonte, à alíquota de quinze por cento, na data do pagamento ou do crédito.
Tanto os juros sobre o capital próprio calculados sobre as contas do patrimônio líquido, quanto os lucros ou dividendos calculados com base nos resultados pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido e arbitrado, ficam sujeitos ao imposto sobre a renda na fonte, à alíquota de quinze por cento, na data do pagamento ou do crédito.
Tanto os juros sobre o capital próprio calculados sobre as contas do patrimônio líquido, quanto os lucros ou dividendos calculados com base nos resultados pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido e arbitrado, não ficam sujeitos à incidência do imposto sobre a renda na fonte, nem integram a base de cálculo do imposto sobre a renda do beneficiário.
Tanto os juros sobre o capital próprio calculados sobre as contas do patrimônio líquido, quanto os lucros ou dividendos calculados com base nos resultados pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido e arbitrado, ficam sujeitos ao imposto sobre a renda na fonte, à alíquota de vinte e sete e meio por cento, na data do pagamento ou do crédito.
Os lucros ou dividendos calculados com base nos resultados pagos ou creditados pelas pessoas jurídicas tributadas com base no lucro real, presumido e arbitrado, não ficam sujeitos à incidência do imposto sobre a renda na fonte, nem integram a base de cálculo do imposto sobre a renda do beneficiário; enquanto que os juros sobre o capital próprio calculados sobre as contas do patrimônio líquido ficam sujeitos ao imposto sobre a renda na fonte, à alíquota de quinze por cento, na data do pagamento ou do crédito.
Leia as afirmativas a seguir:
I. O Balanço Patrimonial compreende o passivo não-circulante.
II. O Internet Explorer é um programa que gera exclusivamente arquivos com a extensão PDF.
Marque a alternativa CORRETA:
As demonstrações contábeis são mais comumente elaboradas segundo modelo baseado no custo histórico recuperável e no conceito da manutenção do capital financeiro nominal. Considerando esses aspectos, assinale a alternativa correta dentre as apresentadas a seguir.
Custo histórico recuperável relaciona-se ao valor econômico do fluxo de serviços a ser obtido de um ativo durante sua vida útil proporcionalmente ao seu custo de aquisição.
O patrimônio líquido contábil mensurado de acordo com estes critérios não espelha o valor de uma entidade.
O capital financeiro nominal implica considerar o valor presente dos fluxos financeiros e de serviços descontados a taxa de juros de oportunidade.
Considerando-se uma taxa de juros de oportunidade de 10% e uma taxa de variação no nível geral de preços de 10% num determinado período, caso se use o conceito de manutenção financeira nominal do capital, partindo-se de um capital inicial de $ 100, poder-se-ia dizer que um agente econômico que tivesse chegado ao final do período com um capital de $ 121,00 teve um lucro de $ 9,00.
Conforme o conceito de custo histórico de aquisição, o valor contábil de uma máquina, por exemplo, seria o valor pago por ela. os Custos de instalação e fretes, por exemplo, devem ser tratados como despesa de período.
Resultado abrangente é a mutação que ocorre no patrimônio líquido durante um período que resulta de transações e outros eventos que não sejam derivados de transações com os sócios na sua qualidade de proprietários. Sobre a Demonstração de Resultado Abrangente, atribua V para item verdadeiro e F para item falso:
I. É uma importante ferramenta de análise gerencial, pois, respeitando o princípio de competência de exercícios, atualiza o capital próprio dos sócios, através do registro no resultado das receitas e despesas incorridas, porém de realização financeira “incerta”, uma vez que decorrem de investimentos de longo prazo, sem data prevista de resgate ou outra forma de alienação. (.....)
II. Na prática o resultado abrangente visa apresentar os ajustes efetuados no Patrimônio Líquido como se fosse um lucro da empresa, por exemplo, a conta ajuste da avaliação patrimonial, registra as modificações de ativos e passivos a valor justo, que pelo princípio da competência não entram na DRE, no entanto, no lucro abrangente estas variações serão computadas, a fim de apresentar o lucro o mais próximo da realidade econômica da empresa.
(.....)
III. Segundo o pronunciamento do CPC a apresentação do resultado abrangente deve ser feita separada da Demonstração do Resultado do Exercício - DRE e da Demonstração das Mutações do Patrimônio Líquido – DMPL. (.....)
IV. A entidade deve divulgar em notas explicativas os ajustes de reclassificação relativos a componentes dos outros resultados abrangentes.(.....)
Respondidos os itens a sequência CORRETA é:
V, V, V, F.
F, V, V, V.
F, F, V, V.
F, V, F, V.
O Resultado Líquido do período é, em R$,
6.290,00.
6.490,00.
6.940,00.
12.090,00.
15.490,00.
Um órgão público que resolver utilizar, em sua atividade fim, espaço físico próprio que era destinado à aferição de receitas de aluguel deverá reclassificar esse ativo para:
circulante.
estoques.
imobilizado.
intangíveis.
investimentos.



