







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A partir da edição da Lei nº 11.638/07 foi criada a figura das empresas ou grupo de empresas de grande porte. Um dos indicadores que identificam essa figura contábil é:
Capital social superior a R$ 240 milhões.
Ativo total no exercício superior a R$ 240 milhões.
Receita bruta anual no exercício superior a R$ 300 milhões.
Patrimônio líquido superior a R$ 280. Milhões.
Receita bruta no exercício anterior superior a R$ 300 milhões.
Uma das demonstrações contábeis exigidas pela NBC TG 26, se caracteriza por evidenciar como a riqueza gerada pela entidade é distribuída na sociedade é:
Mutações do Patrimônio Líquido.
Resultado do Exercício.
Resultado Abrangente.
Valor Adicionado.
Fluxos de Caixa.
Situação hipotética: A Sociedade Empresarial IPUTINGA apresentou um Patrimônio líquido em 31.12.2016 de R$ 300.000,00; e, no exercício de 2017, apresentou as seguintes mutações em seu Patrimônio líquido conforme demonstração abaixo:
Lucro do período: R$ 60.000,00
Destinação do lucro para reservas: R$ 45.000,00
Destinação do lucro para dividendos obrigatórios: R$ 15.000,00
Integralização do capital em dinheiro: R$ 18.500,00
Aquisição de ações da própria sociedade empresarial: R$ 8.500,00
Diante da situação patrimonial apresentada, o saldo do Patrimônio líquido no final do exercício de 2017 será:
R$ 387.000,00.
R$ 372.000,00.
R$ 363.500,00.
R$ 355.000,00.
R$ 378.500,00.
Situação hipotética: A Fábrica de bolsas ITAPETIM, durante o mês de setembro de 2018, produziu 2.500 unidades de bolsas e apresentou seus gastos gerais conforme abaixo:
AQUISIÇÃO DE MÁTÉRIA PRIMA | R$ 50.000,00 |
MOD – Mão-de-obra-direta | R$ 30.000,00 |
Depreciação de máquinas | R$ 3.000,00 |
Comissão de vendas | R$ 2.800,00 |
Aluguel da fábrica | R$ 7.000,00 |
Impostos da administração | R$ 2.500,00 |
Matéria prima consumida | R$ 40.000,00 |
Salário do supervisor da Fábrica | R$ 5.000,00 |
Durante o mês de setembro foram vendidas 2.300 unidades pelo valor unitário de R$ 85,00. De acordo com os dados apresentados, o CPV (custo do produto vendido) equivale a:
R$ 76.600,00.
R$ 195.500,00.
R$ 85.000,00.
R$ 87.400,00.
R$ 78.200,00.
De acordo com o CPC 03, item 21, o Fluxo de Caixa líquido das atividades operacionais pode ser apresentado conforme o Método Indireto, sendo elaborado a partir de um ajuste no Lucro e de uma análise da variação de todas as contas do Circulante. Esse Método também é conhecido como Método do(a):
Reconciliação.
Caixa Virtual.
Fluxo das Operações.
Equivalente de Caixa.
Ajuste ao Valor presente.
Para apurar o seu Lucro Líquido, obrigatoriamente, as empresas precisam encontrar o seu Lucro Bruto que, na empresa comercial, é também chamado de Resultado com Mercadorias – RCM, e dessa forma contabilizado. Para chegarmos a esse RCM precisamos da seguinte equação básica:
RCM = vendas – estoques.
RCM = vendas + compras – estoque.
RCM = vendas – estoques + compras.
RCM = vendas – estoque Inicial – compras + estoque final.
RCM = vendas – estoque inicial + compras – estoque final.
Baseado nos dados da questão Nº 37 e relacionando-os com a fundamentação teórica do Demonstrativo do Valor Adicionado – DVA, pode-se afirmar que ficou (distribuído) para o Governo a quantia, em reais, de:
86.500
106.650
168.300
214.980
285.020
As demonstrações contábeis retratam os efeitos financeiros e não financeiros das transações e outros eventos ao agrupá-los em classes amplas que compartilham características econômicas comuns. Essas classes amplas são denominadas
patrimônio líquido.
recursos financeiros.
fluxos de caixa.
elementos das demonstrações contábeis.
benefícios econômicos.
A Demonstração do Valor Adicionado (DVA) é o informe contábil que evidencia, de forma sintética, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição. Obviamente, por se tratar de um demonstrativo contábil, suas informações devem ser extraídas da escrituração, com base nas Normas Contábeis vigentes e tendo como base o Princípio Contábil da Competência. Sobre o tema marque o item INCORRETO:
Na DVA, a venda de mercadorias, produtos e serviços incluem os valores dos tributos incidentes sobre essas receitas (por exemplo, ICMS, IPI, PIS e COFINS), ou seja, corresponde ao ingresso bruto ou faturamento bruto, mesmo quando na demonstração do resultado tais tributos estejam fora do cômputo dessas receitas.
A despesa com FGTS é considerada distribuição do valor adicionado com tributos e não com pessoal.
Valor adicionado recebido em transferência representa a riqueza que não tenha sido criada pela própria entidade, e sim por terceiros, e que a ela é transferida, como por exemplo receitas financeiras, de equivalência patrimonial, dividendos, aluguel, royalties, etc. Precisa ficar destacado, inclusive para evitar dupla-contagem em certas agregações.
Contribuição patronal para a Previdência Social é Distribuição do Valor adicionado ou, distribuição da riqueza obtida.
A Lei no 6.406/1976 dispõe que no balanço, as contas serão classificadas segundo os elementos do patrimônio que registrem, e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia. De acordo com a referida Lei, assinale a alternativa CORRETA sobre a classificação das contas no ativo circulante.
Serão classificadas as disponibilidades, os direitos realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
Serão classificados os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas, diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia.
As participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e que não se destinem à manutenção da atividade da companhia ou da empresa.
Os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da companhia ou da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à companhia os benefícios, riscos e controle desses bens.
Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
Se determinada empresa apurar diferenças temporárias entre a base fiscal de um ativo e seu valor contábil no balanço patrimonial, deverá classificar tais diferenças como obrigações fiscais diferidas.
Em relação às Demonstrações Contábeis, assinale a alternativa correta.
A Demonstração de Mutações do Patrimônio Líquido evidencia as modificações de caixa e equivalentes no período.
A Demonstração de Resultado do Exercício evidencia a situação patrimonial e financeira das entidades.
A Demonstração do Resultado do Exercício contém os saldos das contas de resultado de um período.
A Demonstração do Valor Adicionado evidencia as origens e as aplicações dos recursos em um determinado período.
O Balanço Patrimonial mostra a confrontação entre as receitas e despesas patrimonialmente.
Leia as afirmativas a seguir:
I. A demonstração do resultado do exercício (DRE) não deve discriminar o resultado do exercício antes do Imposto sobre a Renda e a provisão para o imposto, conforme disposto na lei nº 6.404/1976.
II. A auditoria contábil tem por objeto tornar ineficientes as aplicações de recursos de convênios.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
O artigo nº 176 da Lei 6.404/76 determina as demonstrações financeiras que deverão ser elaboradas, com base na escrituração mercantil da companhia, ao final de cada exercício social. Em relação a este tema, analise as afirmativas abaixo e assinale a alternativa correta.
I. A destinação dos lucros será registrada segundo a proposta dos órgãos da administração da companhia, aprovada em assembleia geral.
II. A demonstração dos lucros, ou prejuízos acumulados, compõe o conjunto das demonstrações obrigatórias.
III. A demonstração do valor adicionado é obrigatória a toda sociedade anônima.
Apenas as afirmativas I e II estão corretas
Apenas as afirmativas II e III estão corretas
Apenas as afirmativas I e III estão corretas
Apenas a afirmativa II está correta
Em relação ao ajuste a valor presente, considere:
I. Para transações a curto prazo, quando o efeito não é relevante, é permitida a simplificação e dispensa do cálculo do ajuste a valor presente.
II. Nas transações de longo prazo, com juros implícitos ou explícitos embutidos, deve-se fazer o ajuste a valor presente.
III. O método a ser utilizado é o da taxa nominal de juros e a taxa aplicada deve ser líquida de efeitos fiscais.
IV. Os conceitos de ajuste a valor presente e valor justo têm o mesmo significado. Está correto o que se afirma APENAS em
III e IV.
I e II.
II, III e IV.
III.
II e IV.
A Cia. Incorpórea tinha registrado, em 31/12/17, um ativo intangível com vida útil indefinida (marca X), cujo valor contábil de R$ 520.000,00 era composto por:
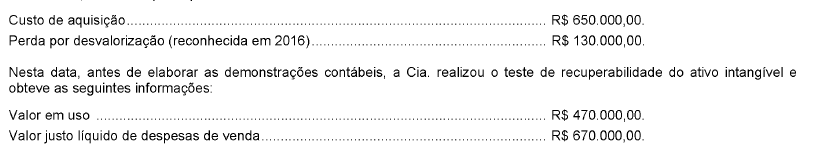
Com base nas informações acima, a Cia. Incorpórea, em 31/12/17,
Empresa X prestou um serviço pelo valor de R$20.000,00, considerando que o serviço prestado pela empresa X foi tributado pela alíquota mínima de Imposto Sobre Serviços de Qualquer Natureza, qual foi o valor do imposto?
R$400,00
R$200,00
R$0,00
R$1.000,00
A tabela a seguir apresenta informações que foram obtidas das demonstrações contábeis da Cia. Líquida e da Cia. Duvidosa publicadas em 31/12/2017:
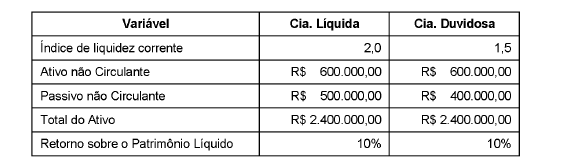
Com base nessas informações, é correto afirmar que a Cia.
Leia as afirmativas a seguir:
I. À luz da LC nº 101/2000, a receita corrente líquida inclui as receitas tributárias.
II. A demonstração do resultado do exercício (DRE) deve discriminar a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos, conforme disposto na Lei nº 6.404/1976.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.



