







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Brasil foi um dos primeiros países não saxônicos a adotar a equivalência patrimonial como método de registro de investimentos. Com o advento da Lei 6.404 no já longínquo ano de 1976, o Brasil abandona a escola aziendalista italiana e adota o modelo de contabilidade norte-americana. Nesse momento, foi tornada obrigatória a avaliação de investimentos em sociedades coligadas e controladas pelo “valor de patrimônio líquido”. O valor do investimento, portanto, será determinado mediante a aplicação da porcentagem de participação no capital social, sobre o patrimônio líquido de cada sociedade coligada ou controlada. Em relação a este tema, analise os itens a seguir:
I. Estão obrigadas a proceder à avaliação de investimentos pelo valor de patrimônio líquido as sociedades anônimas ou não que tenham participações societárias relevantes em: sociedades controladas; sociedades coligadas sobre cuja administração a sociedade investidora tenha influência; sociedades coligadas de que a sociedade investidora participe com 20% (vinte por cento) ou mais do capital social.
II. Por força da Lei 11.638/2007, a partir de 01.01.2008, a obrigatoriedade de avaliar pelo método da equivalência patrimonial atinge os investimentos em coligadas sobre cuja administração tenha influência significativa, ou de que participe com 20% (vinte por cento) ou mais do capital votante, em controladas e em outras sociedades que façam parte de um mesmo grupo ou estejam sob controle comum.
III. O artigo 182 da Lei 6.404/1976 - Lei das Sociedades por Ações - dispõe que a parcela do capital a integralizar não compõe o patrimônio líquido das sociedades. Assim sendo, por ocasião da aplicação do método de equivalência patrimonial, essa parcela do capital ainda não integralizada não deve ser computada, nem no cálculo da participação percentual nem no valor do patrimônio líquido.
IV. A baixa de investimento relevante e influente em sociedade coligada ou controlada deve ser precedida da avaliação pelo valor de patrimônio líquido, com base em balanço patrimonial ou balancete de verificação da coligada ou controlada, levantado na data da alienação ou liquidação ou até 30 (trinta) dias, no máximo, antes dessa data.
Analisados os itens acima é correto afirmar que:
Apenas o item I está incorreto.
Apenas o item II está incorreto.
Apenas o item IV está incorreto.
Todos os itens estão corretos.
Segundo o Art. 178 da Lei das SA’s e alterações posteriores, no passivo, as contas serão classificadas em três grupos. O grupo do patrimônio líquido é dividido por, EXCETO:
Lucros acumulados.
Reservas de capital.
Ações em tesouraria.
Ajustes de avaliação patrimonial.
Conforme o parágrafo único do artigo 189 da Lei nº 6.404/76, o prejuízo do exercício será obrigatoriamente absorvido:
pelas reservas de lucros, pelos lucros acumulados, pelas reservas de capital e reserva legal, nessa ordem.
pelos lucros acumulados, pelas reservas de capital e pela reserva legal, nessa ordem.
pelas reservas de lucros, pelas reservas de capital e pelos lucros acumulados, nessa ordem.
pelos lucros acumulados, pela reserva legal e pelas reservas de lucros, nessa ordem.
pelos lucros acumulados, pelas reservas de lucros e pela reserva legal, nessa ordem.
A companhia fechada com patrimônio líquido, na data do balanço inferior a:
R$ 4.000.000,00 não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa
R$ 3.000.000,00 não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa
R$ 2.000.000,00 não será obrigada à elaboração e publicação da demonstração dos fluxos de caixa
R$ 2.000.000,00 será obrigada à elaboração e publicação da demonstração dos fluxos de caixa
R$ 1.000.000,00 será obrigada à elaboração e publicação da demonstração dos fluxos de caixa
Com base na Lei nº 6.404/76, referente ao Patrimônio Líquido, julgue os itens abaixo e marque V para verdadeiro e F para falso.
I. As contas constituídas pela apropriação de lucros da companhia serão classificados como reservas de lucros
II. As ações em tesouraria deverão ser destacadas no balanço na conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
III. A conta do capital social discriminará o montante subscrito e, por dedução, a parcela ainda não realizada.
IV. O resultado da correção monetária do capital realizado, enquanto não capitalizado, será ainda registrado como reserva de capital
V. Enquanto não computadas no resultado do exercício em obediência ao regime de competência, as contrapartidas de aumentos ou diminuições de valores atribuídos a elementos do ativo e do passivo, em decorrência da sua avaliação a valor justo, nos casos previstos nesta Lei, ou em normas expedidas pela Comissão de Valores Mobiliários, com base na competência conferida pelo § 3º do art. 177 desta Lei, serão classificadas como ajustes de avaliação patrimonial.
Assinale a alternativa que corresponde à sequência CORRETA.
F, V, F, V, F
V, V, F, F, V
V, F, V, V, V
F, F, F, V, V
F, V, V, F, F
Conforme a Lei nº 6.404/1976, considera-se relevante o investimento:
I - Em cada sociedade coligada ou controlada, se o valor contábil é igual ou superior a 10% (dez por cento) do valor do patrimônio líquido da companhia;
II - No conjunto das sociedades coligadas e controladas, se o valor contábil é igual ou superior a 10% (dez por cento) do valor do patrimônio líquido da companhia.
Assinale a alternativa correta:
Apenas I está correta.
Apenas II está correta.
I e II estão corretas.
I e II estão incorretas.
Em seu artigo 200 a Lei 6.404/76 explica como as reservas de capitais podem ser utilizadas. De acordo com a referida lei as reservas de capital poderão ser utilizadas para:
I. Absorção de prejuízos que ultrapassarem os lucros acumulados e as reservas de lucros.
II. Resgate, reembolso ou compra de ações.
III. Pagamento de dividendo a ações preferenciais, mesmo quando essa vantagem não lhes for assegurada.
IV. Incorporação ao capital social.
Analise as alternativas e assinale a que estiver correta.
Apenas I e III estão corretas.
Todas as alternativas estão corretas
Apenas I e IV estão corretas.
Apenas I, II e IV estão corretas.
Apenas I, III e IV estão corretas.
À luz da Lei 6.404, de 15 de Dezembro de 1976, que dispõe sobre as Sociedades por Ações, considere as afirmativas seguintes.
I. O capital social poderá ser formado com contribuições em dinheiro ou em qualquer espécie de bens suscetíveis de avaliação em dinheiro.
II. É permitida a emissão de ações por preço inferior ao seu valor nominal.
III. A companhia pode contratar a escrituração e a guarda dos livros de registro e transferência de ações e a emissão dos certificados com instituição financeira autorizada pela Comissão de Valores Mobiliários a manter esse serviço.
IV. Somente o estatuto pode autorizar a aplicação de lucros ou reservas no resgate ou na amortização de ações, determinando as condições e o modo de proceder-se à operação.
V. A companhia pode criar, a qualquer tempo, títulos negociáveis, sem valor nominal e estranhos ao capital social, denominados “partes beneficiárias".
O número de afirmativas INCORRETAS é:
nenhuma
uma
duas
três
O estatuto da Companhia estabelece que serão distribuídos aos acionistas, a título de dividendos 25% do lucro do exercício apurado após as deduções legais. A administração fez proposta à Assembleia, seguindo os preceitos da legislação societária, para que os dividendos sejam pagos à razão de 40% do lucro líquido do exercício, após as deduções legais. As demonstrações contábeis registram essa proposta como passivo circulante – Dividendos a pagar – deduzindo o valor proposto da conta de Reserva de Lucros.
Ao emitir o relatório, qual deve ser a opinião do auditor independente?
Opinião limpa, uma vez que a contabilidade registra, adequadamente, a proposta a ser formulada à Assembleia dos Acionistas.
Opinião com ressalva, uma vez que o estatuto estabelece que o dividendo é de 25% do lucro líquido.
Inclusão de parágrafo de outros assuntos, destacando que a proposta da administração está alinhada com a legislação e com o estatuto da Companhia.
Inclusão de parágrafo de ênfase, destacando que a proposta da administração está alinhada com a legislação e com o estatuto da Companhia.
Com relação à estrutura do Balanço Patrimonial segundo a lei 6.404/76, assinale a alternativa incorreta:
Serão classificadas como reservas de capital as contas que registrarem a contribuição do subscritor de ações que ultrapassar o valor nominal e a parte do preço de emissão das ações sem valor nominal que ultrapassar a importância destinada à formação do capital social, inclusive nos casos de conversão em ações de debêntures ou partes beneficiárias; o produto da alienação de partes beneficiárias e bônus de subscrição e o resultado da correção monetária do capital realizado, enquanto não-capitalizado.
Serão classificadas como ajustes de avaliação patrimonial, enquanto não computadas no resultado do exercício em obediência ao regime de competência, as contrapartidas de aumentos ou diminuições de valor atribuídos a elementos do ativo e do passivo, em decorrência da sua avaliação a valor de custo e com base na competência.
Serão classificados como reservas de lucros as contas constituídas pela apropriação de lucros da companhia.
As ações em tesouraria deverão ser destacadas no balanço como dedução da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
A Lei 6.404/76 trata sobre sociedades coligadas e controladas. Analise as sentenças a seguir sobre o referido assunto e assinale a alternativa correta.
I. São coligadas as sociedades nas quais a investidora não tenha influência significativa.
II. Considera-se controlada a sociedade na qual a controladora, diretamente ou através de outras controladas, é titular de direitos de sócio que lhe assegurem, de modo permanente, preponderância nas deliberações sociais e o poder de eleger a maioria dos administradores.
III. Considera-se que há influência significativa quando a investidora detém ou exerce o poder de participar nas decisões das políticas financeira ou operacional da investida, sem controlá-la.
IV. No balanço patrimonial da companhia, os investimentos em coligadas ou em controladas e em outras sociedades que façam parte de um mesmo grupo ou estejam sob controle comum serão avaliados pelo método da equivalência patrimonial.
Analise as alternativas e assinale a que estiver correta.
Apenas I, III e IV estão corretas.
Todas as alternativas estão corretas.
Apenas II, III e IV estão corretas.
Apenas III e IV estão corretas.
Apenas II e III estão corretas.
Em 31.1.2016, uma Sociedade Empresária efetuou uma venda a longo prazo com as seguintes condições:
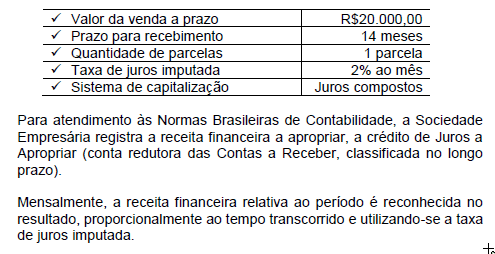
Considerando-se as informações apresentadas, a parcela da receita financeira reconhecida no resultado, em fevereiro de 2016, é de, aproximadamente:
R$303,15.
R$312,50.
R$345,89.
R$400,00.
De acordo com o Art. 176 da Lei das Sociedades por Ações, ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, um conjunto de demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício. Com base no exposto, assinale a alternativa que apresenta uma demonstração financeira NÃO exigida pela legislação societária.
Demonstração dos fluxos de caixa.
Demonstração do resultado abrangente.
Demonstração dos lucros ou prejuízos acumulados.
Demonstração do valor adicionado, se companhia aberta.
Assinale a opção que indica o caso onde pode haver constituição da Reserva de Lucros a Realizar, de acordo com a Lei nº 6.404, alterada pelas leis 11.638/07 e 11.941/09.
Venda de ativo imobilizado à vista.
Receita de vendas em empresa sujeita à sazonalidade.
Recebimento de incentivos fiscais.
Receita financeira.
Receita de equivalência patrimonial.
Em 31/12/2015, a Cia. GAS realizou uma venda no valor de R$ 100.000,00, para ser recebida em 31/03/2017. O prazo normalmente concedido pela Cia. é 55 dias e se a venda tivesse sido feita à vista seu valor seria de R$ 78.000,00. De acordo com a Lei no 6.404/1976 e atualizações posteriores, a empresa reconheceu no momento da venda:
Receita de Vendas de R$ 100.000,00 e Duplicatas a Receber de R$ 100.000,00.
Receita de Vendas de R$ 100.000,00, Duplicatas a Receber de R$ 78.000,00 e Despesa Financeira de R$ 22.000,00.
Receita de Vendas de R$ 78.000,00, Duplicatas a Receber de R$ 100.000,00 e Receita Financeira de R$ 22.000,00.
Receita de Vendas de R$ 78.000,00 e Duplicatas a Receber de R$ 78.000,00.
Receita de Vendas de R$ 78.000,00, Duplicatas a Receber de R$ 100.000,00 e Adiantamento de Clientes de R$ 22.000,00.
De acordo com a Lei 6404/76, uma sociedade por ações deve ter, além dos livros obrigatórios para qualquer comerciante, o seguinte, revestido das mesmas formalidades legais:
Livro Registro de Ações Endossáveis.
Livro Registro de Partes Beneficiárias Endossáveis.
Livro de Presença dos Acionistas.
Livro Transferência de Bônus de Subscrição.
De acordo com a Lei 4.320/64, analise as afirmativas a seguir e marque a opção CORRETA.
A inscrição da dívida ativa deve compor os ingressos extraorçamentários para efeito de elaboração do balanço financeiro.
O preço dos últimos itens adquiridos é o critério utilizado para computar o valor da baixa nos estoques pelo consumo de materiais.
Um imóvel utilizado para o funcionamento de uma unidade básica de saúde é classificado como um ativo circulante.
A classificação das receitas públicas entre orçamentárias e extraorçamentárias é utilizada na estruturação do balanço orçamentário.
A situação líquida patrimonial é alterada em decorrência das variações patrimoniais independentes da execução orçamentária.
O produto da alienação de partes beneficiárias e bônus de subscrição, conforme a Lei nº 6.404/76 e alterações posteriores, deve:
Transitar pelo resultado.
Ser reconhecido em conta de reserva de capital.
Ser reconhecido em conta de reserva de lucro.
Ser reconhecido em conta redutora das despesas financeiras.
Ser contabilizado no passivo.
Em conformidade com os critérios de avaliação dos elementos do passivo no balanço patrimonial e de acordo com a Lei n.º 6.404/1976, obrigações, encargos e riscos, conhecidos ou calculáveis, inclusive imposto sobre a renda a pagar com base no resultado do exercício, devem ser avaliados pelo:
Custo de aquisição, deduzido do saldo da respectiva conta de depreciação, amortização ou exaustão.
Custo de aquisição, deduzido de provisão para perdas prováveis na realização do seu valor.
Valor atualizado até a data do balanço.
Custo de aquisição ou produção, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior.



