







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Observe os dados abaixo, extraídos da Demonstração do Resultado do Exercício de determinada empresa:
Capital social.................................... 100.000,00
IRPJ e CSLL....................................... 2.957,00
Lucro bruto........................................ 43.228,00
Lucro operacional.............................. 12.968,00
Outras despesas.................................. 1.137,00
Outras receitas.................................... 2.275,00
Participação de administradores......... 1.592,00
Participação de empregados................. 455,00
Com base nesses dados, o valor da reserva legal a ser constituída será de:
591,61
546,11
500,60
455,10
409,60
O patrimônio líquido da Companhia ALFA S.A., em 31/12/2011, apresentava a seguinte estrutura:
Capital Social...................... R$ 400.000,00
Capital a integralizar.............. R$ 80.000,00
Prejuízos acumulados............ R$ 20.000,00
No encerramento do exercício de 2012, o lucro líquido apurado antes das participações era de R$ 40.000,00, e, conforme estabelecido nas normas estatutárias, seriam destinados aos administradores e empregados, respectivamente, 5% e 10%. Com base nessas informações, o valor que foi apropriado à Reserva Legal, de acordo com a legislação societária, correspondeu a:
R$ 1.855,00
R$ 1.850,00
R$ 1.700,00
R$ 850,00
R$ 855,00
A reserva legal não deverá ser constituída no exercício de X12.
Complete as lacunas abaixo.
Será aplicado na constituição da Reserva Legal, _____________________ do lucro líquido do exercício, antes de qualquer outra destinação, que não excederá de _____________________ do capital social.
10% (dez por cento) – 20% (vinte por cento)
5% (cinco por cento) – 20% (vinte por cento)
5% (cinco por cento) – 10% (dez por cento)
20% (vinte por cento) – 10% (dez por cento)
A Cia. Rentável apresentava, em 31/12/2011, um Patrimônio Líquido composto por: Capital Social: R$ 250.000,00; Reservas de Capital: R$ 10.000,00; Reserva Legal: R$ 47.000,00 e Reserva para Expansão: R$ 15.000,00. Em 2012, a Cia. Rentável apurou um Lucro Líquido de R$ 100.000,00, cuja destinação estabelecida no estatuto é a seguinte:
− Reserva Legal: constituída nos termos da Lei;
− Dividendos mínimos obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei;
− Retenção de Lucros: saldo remanescente.
Sabe-se que R$ 10.000,00 do Lucro Líquido de 2012 foram decorrentes de uma doação governamental recebida pela Cia. Rentável e esta, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei referente aos dividendos.
Com base nestas informações, a quantia que a Cia. Rentável reteve na forma de Reserva Legal e distribuiu como dividendos mínimos obrigatórios foram, respectivamente,
R$ 5.000,00 e R$ 28.500,00.
R$ 4.500,00 e R$ 25.650,00.
R$ 5.000,00 e R$ 25.500,00.
R$ 3.000,00 e R$ 26.100,00.
R$ 3.000,00 e R$ 29.100,00.
O balanço patrimonial da Cia. Alvorada S/A, elaborado em 31/12/2010, apresentava o patrimônio líquido com a seguinte composição (valores em R$):
Capital Social................... 1.000.000
Capital a Integralizar........ 200.000
Ações em Tesouraria........100.000
Prejuízos Acumulados..... 50.000
No final do exercício de 2011, apurou um lucro líquido, antes das participações, de R$ 100.000. No estatuto, estava especificado que, para os administradores e empregados, essas participações seriam de 6% e 10%, respectivamente. Após a contabilização dessas participações, o valor que será destinado à Reserva Legal, de acordo com a legislação vigente, deverá ser de:
R$ 2.115,00
R$ 2.137,50
R$ 4.250,00
R$ 4.615,00
R$ 4.637,50
Tipo de reserva que não poderá ultrapassar o capital social. Atingindo esse limite, a assembléia deliberará sobre a aplicação do excesso na integralização ou no aumento do capital social, ou, ainda, na distribuição de dividendos. Trata-se do(da)
Contingência.
Incentivo Fiscal.
Lucro a Realizar.
Legal.
Ajuste Acumulado de Conversão.
A Cia. Segura apresentava, em 31/12/X7, um Patrimônio Líquido composto por: Capital Social: 100.000,00; Reserva Legal: 18.000,00; Reserva para Contingência: 20.000,00 e Reserva de Incentivos Fiscais: 10.000,00. Sabendo que, em X8, a Cia. Segura apurou um lucro de 50.000,00, que a Reserva Legal é constituída nos termos da Lei, que as razões que justificavam a constituição da Reserva de Contingência já não existem mais e que o Estatuto da Cia. é omisso em relação ao pagamento de dividendos, a quantia que a Cia. Segura reteve na forma de Reserva Legal e que teria que distribuir como dividendos mínimos obrigatórios, de acordo com a regulamentação vigente, foram, respectivamente, em reais, de
2.000,00 e 34.000,00
2.000,00 e 24.000,00
2.500,00 e 33.750,00
2.500,00 e 23.750,00
2.500,00 e 11.750,00
Ao proceder a destinação do resultado, o valor que deverá ser apropriado para a Reserva Legal:
A reserva que é constituída para assegurar a integridade do capital social das empresas é denominada Reserva:
de Lucros
de Contingência
de Reavaliação
Estatutária
Legal
05. O balancete de verificação da Comercial Alvorada Ltda. apresentava, em 31 de dezembro, as seguintes contas com os seus respectivos saldos (em reais):
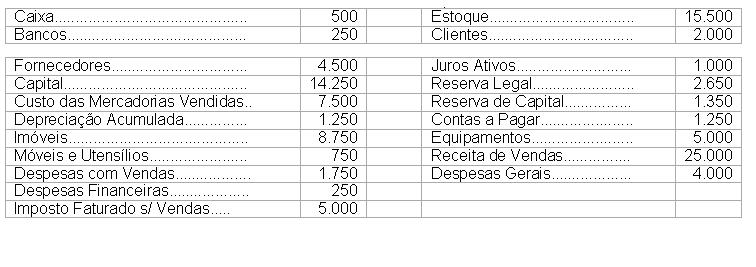
Informações complementares:
I- após os ajustes, as parcelas da Provisão para o Imposto de Renda e da Contribuição Social sobre o Lucro, somadas, são iguais R$ 2.500;
II- as contas integrantes do Patrimônio Líquido apresentavam seus saldos do balanço do exercício anterior.
Considerando os dados e as informações acima, a parcela relativa à Reserva Legal constituída no exercício encerrado foi igual a:
R$ 200
R$ 250
R$ 275
R$ 300



