







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise os dados a seguir da empresa WTV S/A, apresentados no exercício de 31.12.2023.
Dados | Valores em R$ milhões |
Capital Social | 480 |
Reserva Legal de exercícios anteriores | 58 |
Reserva de Capital | 10 |
Lucro líquido do exercício | 800 |
Assinale a alternativa correta que apresenta o valor da Reserva Legal que deverá ser constituída no exercício de 2023.
R$ 98 milhões
R$ 96 milhões
R$ 48 milhões
R$ 40 milhões
R$ 38 milhões
A orientação determinada na Lei 6404/76 sobre a reserva legal dispõe que:
o saldo da reserva legal tem limites estabelecidos em até 20% do capital social integralizado
a reserva legal tem por fim assegurar a integridade do capital social e não poderá ser utilizada para compensar prejuízos ou aumentar o capital
a companhia poderá deixar de constituir a reserva legal no exercício em que o saldo dessa reserva exceder 15% (quinze por cento) do capital social.
do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá 20% (vinte por cento) do capital social
Os acionistas da TTS Indústria e Comércio S.A, citada na questão anterior, não aceitaram a constituição da Reserva Legal em sua totalidade, alegando a prerrogativa descrita no parágrafo 1º do artigo 193 da Lei n° 6.404 /
R$ 40.000,00
R$ 30.000,00
R$ 20.000,00
R$ 10.000,00
As reservas de lucros compreendem as reservas constituídas com parcelas do lucro líquido das entidades para finalidades especificas. À luz da Lei nº 6.404, de 15 de dezembro de 1976, é correto afirmar que:
Do lucro líquido do exercício, 20% serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal.
A reserva legal poderá ser utilizada apenas para compensar prejuízos oriundos de processos judiciais e quitar obrigações definidas em lei.
A reserva legal tem por fim assegurar a integridade da empresa e somente poderá ser utilizada para pagar as obrigações tributárias e trabalhistas.
Do lucro líquido do exercício, 5% serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 20% do capital social.
A empresa TTS Indústria e Comércio S.A. apresentava em 2023, antes da apuração do resultado do período, o Patrimônio Líquido registrado na tabela a seguir.
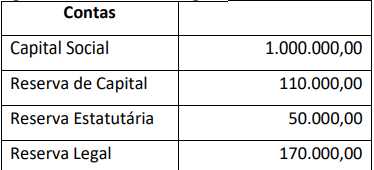
Ao encerrar o exercício, a empresa auferiu lucro líquido de R$ 800.000,00. Assinale a alternativa correta que apresenta a parcela do lucro do exercício que deve ser destinado à constituição da Reserva Legal.
R$ 40.000,00
R$ 30.000,00
R$ 20.000,00
Não deve constituir Reserva Legal
O setor jurídico da empresa Só Sucesso S.A. realiza o acompanhamento periódico dos processos judiciais em que a entidade figura como parte. Essas processos são classificados de acordo com a probabilidade de saída da entidade ou de entrada na entidade de benefícios econômicos futuros. A última revisão feita pelo setor jurídico, em 30/04/2021, evidenciou que a situação dos processos judiciais da empresa Só Sucesso S.Á. era a seguinte:
Probabilidade de saída ou de entrada de benefícios econômicos futuros | Papel da empresa Só Sucesso S.A. no processo | Valor Estimado da Obrigação (em R$) |
Remoto | Ré | 1.000.000,00 |
Provável | Ré | 400.000,00 |
Possível | Autora | 600.000,00 |
Nesse caso, o processo judicial da empresa Só Sucesso S.A classificado como
remoto, em que a entidade figura como ré, deve ser divulgado em Notas Explicalivas pelo valor estimado da obrigação, em virtude de sua materialidade.
possivel, em que a entidade figura como autora, deve ser reconhecido no Balanço Patrimonial pelo valor estimado da obrigação, uma vez que a entrada de benefícios econômicos para a entidade é certa.
provável, em que a entidade figura como ré, deve ser reconhecido no Balanço Patrimonial pelo valor estimado da obrigação, pois atende os requisitos para ser tratado como provisão.
possivel, por se tratar de ativo contingente, só pode ser divulgado nas Notas Explicativas da entidade, em virlude do princípio do conservadorismo contábil.
provável, em que a entidade figura como ré, deve ser divulgado apenas em Notas Explicativas até que a saida de be- neficios econômicos seja tida como certa e ele possa ser reconhecido no Balanço Patrimonial.
O contador de uma Sociedade Anônima necessita calcular, em 31/12/2022, o valor da destinação do lucro da Companhia para reserva legal. Para tanto, o contador detém das seguintes informações:
Capital social | 250.000,00 |
Reservas de capital | 132.000,00 |
Ações em tesouraria | 58.000,00 |
Ágio na emissão de ações | 20.000,00 |
Reserva legal | 45.000,00 |
Reserva estatutária | 25.000,00 |
Ajuste de avaliação patrimonial | 15.000,00 |
Lucro do exercício | 180.000,00 |
Assinale a alternativa que contenha o valor da reserva legal, em Reais, a ser destinada em 31/12/2022, dessa companhia.
5.000
7.000
7.500
8.600
9.000
Com relação à reserva legal, destacada no artigo 193 da Lei n.6404/76, assinale a alternativa correta para os limites aplicados antes de qualquer outra destinação.
5% do lucro líquido, que não excederá 25% do capital social.
5% do lucro líquido, que não excederá 20% do capital social.
10% do lucro líquido, que não excederá 20% do capital social.
10% do lucro líquido, que não excederá 25% do capital social.
5% do lucro líquido, que não excederá 30% do capital social.
A companhia poderá deixar de destinar parcela do lucro líquido para constituir a reserva legal quando o saldo desta corresponder a mais de 30% do capital social.
Certo
Errado
A Lei n.º 6.404/1976, também conhecida como Lei das S/A, determina que, entre as destinações do lucro de sociedades anônimas de capital aberto, 5% do lucro líquido deve ser destinado à constituição de reserva legal.
A reserva legal, de acordo com a Lei das S/A, trata-se de uma reserva que somente pode ser usada para
adquirir estoque ou ativo imobilizado.
compensar prejuízo ou aumentar o capital.
pagar empréstimos ou gastos associados à folha de pagamento.
pagar impostos, taxas e contribuições.
aplicação financeira em mercado acionário nacional.
Leia o caso a seguir.
O Patrimônio Líquido de uma empresa constituída como Sociedade Anônima, conforme prescreve a Lei nº 6.404/76, apresenta a seguinte composição em 31/12/2021:
• Capital Social Integralizado: R$ 1.000.000,00;
• Reserva Legal: R$ 180.000,00;
• Reserva Estatutária: R$ 150.000,00.
O lucro líquido apurado pela companhia em 2022 foi de R$ 600.000,00 e o estatuto social estabelece a seguinte destinação:
• a reserva legal é constituída nos termos da legislação societária;
• a reserva estatutária: 10% do lucro líquido, até atingir o limite de R$ 200.000,00, conforme aprovado em assembleia;
• os dividendos mínimos obrigatórios: 25% do lucro líquido ajustado, nos termos da legislação societária.
Com base nas informações apresentadas, o valor da reserva legal, no exercício de 2022, será de
R$ 20.000,00.
R$ 30.000,00.
R$ 50.000,00.
R$ 60.000,00.
O lucro apurado nas entidades constituídas na forma de sociedades anônimas deve ser totalmente destinado por meio de transferência da conta Lucro Acumulado para as contas de Reservas Lucro e dividendos propostos ou a pagar aos acionistas.
Para a Reserva Legal, o art. 193 da norma da lei societária (Lei n. 6.404/1976) dispõe que:
∙ 5% do lucro líquido do exercício são destinados à constituição da Reserva Legal, cujo valor não poderá ser superior a 20% do capital social;
∙ a Reserva Legal tem a finalidade de assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital;
quando o montante da Reserva Legal acrescido do montante das Reservas de Capital atingir 30% do capital social,
∙ a Reserva Legal deixará de ser obrigatória.
A Cia Val Verde informou que apurou um lucro líquido do exercício no valor de R$ 11.000,00 e destacou que seu Patrimônio Líquido estava composto de capital social de R$ 41.000,00 e Reserva de Capital de R$ 14.000,00.
Considerando essas informações, qual procedimento a empresa deve adotar em relação à constituição da Reserva Legal?
Deverá registrar o valor calculado da Reserva Legal (R$ 800,00), já que o saldo da Reserva de Capital acrescido da Reserva Legal não ultrapassa 30% do capital social.
Devera registrar o valor calculado da Reserva Legal (R$ 250,00), já que o saldo da Reserva de Capital acrescido da Reserva Legal não ultrapassa 30% do capital social.
Não deverá registrar o valor calculado da Reserva Legal (R$ 550,00), já que o saldo da Reserva de Capital acrescido da Reserva Legal ultrapassa 30% do capital social.
Não deverá registrar o valor calculado da Reserva Legal (R$ 810,00), já que o saldo da Reserva de Capital acrescido da Reserva Legal ultrapassa 30% do capital social.
Deverá registrar o valor calculado da Reserva Legal (R$ 258,00), já que o saldo da Reserva de Capital acrescido da Reserva Legal não ultrapassa 30% do capital social.
Uma companhia aberta possui o patrimônio líquido composto por R$ 800.000,00 de capital subscrito, R$ 200.000,00 de ágio na emissão de ações, R$ 100.000,00 de bônus de subscrição e reserva legal no valor de R$ 120.000,00 em 31/12/2021.
Considerando que a companhia apresentou lucro líquido de R$ 400.000,00 em 2022, é correto afirmar que a reserva legal
poderá ser constituída no valor máximo de R$ 40.000,00.
não pode ser constituída no exercício de 2022.
possui constituição facultativa até o limite de R$ 10.000,00.
deverá ser obrigatoriamente constituída no valor de R$ 20.000,00.
deverá ser obrigatoriamente constituída no valor de R$ 10.000,00.
Assinale a alternativa que apresenta o limite estabelecido pela Lei no 6.404.76, para a reserva legal, sabendo-se que anualmente, do lucro, caso a empresa o tenha, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação.
10% do capital social.
15% do capital social.
20% do capital social.
25% do capital social.
30% do capital social.
A Lei no 6.404/76 estabelece a constituição da Reserva Legal, com a finalidade de assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital.
Os critérios para a constituição da Reserva Legal são:
Do lucro líquido do exercício, 5% serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 25% do capital social.
Do lucro líquido do exercício, 10% serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 20% do capital social.
Do lucro líquido do exercício, 10% serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 25% do capital social.
Do lucro líquido do exercício, 5% serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 20% do capital social.
Uma sociedade anônima apresentou o seguinte patrimônio líquido contábil em 31.12.2021:
Patrimônio Líquido | Valor (em R$) |
Capital Subscrito | 2.500.000,00 |
Ajuste de avaliação patrimonial | (50.000,00) |
Prejuízo acumulado | (650.000,00) |
Tota | 1.800.000,00 |
Considerando que a empresa teve um lucro de R$900.000,00 em 2022, é correto afirmar que deverá, obrigatoriamente, ser realizada uma reserva legal, no valor, em R$, de:
32.500,00
45.000,00
12.500,00
0,00
92.500,00
A empresa XYW Ltda. apresentava os seguintes saldos contábeis em 31/12/2022:
Conta | Saldo (em R$) |
Capital Social Integralizado | 2.000.000 |
Reserva Legal | 320.000 |
Lucro Líquido do exercício | 3.200.000 |
Assinale a alternativa que apresenta o valor do lucro líquido do exercício destinado à Reserva Legal.
R$ 20.000.
R$ 80.000.
R$ 160.000.
R$ 245.000.
R$ 320.000.
Os recursos legalmente vinculados a uma finalidade específica não necessitam ser utilizados exclusivamente para atender ao objeto de sua vinculação, podendo ser gasto em exercício diverso daquele em que ocorrer o ingresso.
Certo
Errado
A empresa XXY apresentou os seguintes saldos no patrimônio líquido em X1:
-
Capital Social | 250.000,00 |
Reserva de Capital | 40.000,00 |
Reserva Legal | 10.000,00 |
Reserva Estatutária | 15.000,00 |
Reserva de Expansão | 30.000,00 |
-
Durante o ano de X2, a empresa apurou lucro líquido de R$ 255.927,00, o qual teve a seguinte destinação:
-
Reserva Legal: 5% do lucro liquido |
Reserva Estatutária: 12% do lucro liquido |
Dividendos Mínimos Obrigatórios: 32% do lucro líquido |
Reserva de Capital: 20% do lucro líquido |
Reserva para Expansão: 31% do lucro líquido |
-
Com base na distribuição realizada, quais foram os saldos das contas de Reserva de Capital e Reserva Legal ao final de X2, respectivamente?
R$ 250.000,00 e R$ 91.185,40.
R$ 45.711 ,24 e R$ 250.000,00.
R$ 109.337,37 e R$ 45.711,24.
R$ 45.711 ,24 e R$ 109.337,37.
R$ 91 .185,40 e R$ 22.796,35.
Uma Companhia, que teve seu balanço encerrado ao final do exercício de 2021, necessita calcular a reserva legal para o referido exercício.
Sabendo que a empresa apresenta, para tanto, as seguintes informações hipotéticas em 31/12/2021, antes do fechamento, indique o valor em Reais da constituição da reserva legal para 2021.
• Capital social de R$ 250.000,00
• Reserva de capital R$ 100.000,00
• Reserva legal R$ 40.000,00
• Lucro do exercício R$ 450.000,00
10.000
15.000
18.500
20.500
22.500



