







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma entidade apresentou hipoteticamente as seguintes informações em 31/12/2018:
Reais
Capital social 200.000,00
Reserva de capital –
Ágio na subscrição de ações 15.000,00
Reserva estatutária 25.000,00
Reserva legal 35.000,00
Reserva por retenção de lucros 50.000,00
Ajuste de avaliação patrimonial 150.000,00
Lucro líquido do exercício 240.000,00
Nesse caso, no encerramento do exercício de 2018, a empresa, no que tange à reserva legal,
procederá, de acordo com as normas contábeis legais vigentes, na constituição do valor de R$ 5.000,00.
procederá, de acordo com as normas contábeis legais vigentes, na constituição do valor de R$ 12.000,00.
procederá, de acordo com as normas contábeis legais vigentes, na constituição do valor de R$ 20.000,00.
procederá, de acordo com as normas contábeis legais vigentes, na constituição do valor de R$ 40.000,00.
deixará de constituir a reserva legal, conforme prerrogativa da Lei no 6.404/76, art. 193.
A Companhia Gama S/A possui um capital social integralizado no valor de R$ 3.000.000,00; Reserva Legal de R$ 585.000,00; uma quantidade de ação do capital social de 3.000.000; e, 250.000 ações em tesouraria. No exercício social findo em 31 de dezembro de 2019, apurou-se um resultado líquido positivo de R$ 320.000,00. No estatuto da entidade, encontra-se definido um dividendo obrigatório de 25% do Lucro Líquido Ajustado. Em seguida, determinado analista apresentou as seguintes afirmações referentes ao exercício findo em x9; analise-as.
I. Reserva legal constituída de R$ 16.000,00.
II. Dividendos distribuídos no valor de R$ 76.000,00.
III. Dividendo obrigatório por ação de R$ 0,0275.
Com base na legislação societária e as informações do contexto apresentado, podemos concluir que:
Todas as afirmativas estão corretas.
Apenas as afirmativas I e II estão corretas.
Apenas as afirmativas II e III estão corretas.
Todas as afirmativas estão incorretas.
A Reserva que tem como finalidade proteger o capital social e que somente poderá ser utilizada para compensar prejuízos ou aumentar o capital é chamada de:
Reserva Emergencial.
Reserva Legal.
Caixa Direto.
Reserva de Incentivos.
Uma Sociedade Empresária apresentou, em 31/12/2018, antes da apuração do resultado do exercício, o seguinte Patrimônio Líquido:
Contas Saldos
Nesse caso, de acordo com a Lei nº 6.404/1976 e alterações posteriores, o valor a ser destinado no período para Reserva Legal é de, obrigatoriamente:
R$ 2.550,00.
R$ 1.325,00.
C) R$ 1.100,00.
R$ 2.462,00.
E) R$ 5.100,00.
A Lei das Sociedades por Ações (Lei nº 6.404/76) especifica em um dos seus artigos que o montante dos saldos acumulados de algumas das reservas de lucros não poderá ultrapassar o capital social. De acordo com esse dispositivo legal, as reservas que irão compor esse limite estabelecido são:
Reserva Legal, Reserva para Contingências e Reserva de Lucros a Realizar
Reserva para Investimentos, Reserva de Lucros a Realizar e Reservas Estatutárias
Reserva Legal, Reservas Estatutárias, Reserva Orçamentária e Reserva Especial
Reserva para Contingências, Reservas Estatutárias, Reserva de Lucros Específicos e Reserva Legal
O Patrimônio Líquido da Cia. Veredas, em 31/12/2017, estava composto pelas seguintes contas, com os valores expressos em reais:
Capital Social ........................................................................................ 2.000.000,00
Reserva Legal ........................................................................................ 350.000,00
No ano de 2018, a Cia. Veredas apurou Lucro Líquido de R$ 400.000,00 e seu estatuto social estabelece que o dividendo obrigatório é determinado pela aplicação do percentual de 25% sobre o valor do Lucro Líquido, após a dedução do valor da Reserva Legal. A Reserva Legal é constituída nos termos da Lei no 6.404/1976. O valor total do Patrimônio Líquido da Cia. Veredas, em 31/12/2018, em reais, era de
2.655.000,00.
2.750.000,00.
2.730.000,00.
2.650.000,00.
2.635.000,00.
Nos termos do §2º do art. 193 da Lei 6.404/76, a reserva legal tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital. Neste sentido, considerando as informações fornecidas e o resultado do exercício obtido, deverá ser aplicado na constituição da reserva legal desta empresa, antes de qualquer outra destinação, o montante de:
R$ 27.700,00.
R$ 71.260,00.
R$ 74.460,00.
R$ 27.000,00
Uma sociedade anônima de capital fechado apresentou, em 2018, um prejuízo líquido de R$ 60.000,00. Sabe-se que o Balanço Patrimonial referente a 31.12.2017 apresentava os seguintes saldos para as contas de Patrimônio Líquido:
0,00
5.000,00
10.000,00
15.000,00
18.000,00
Marque a alternativa incorreta.
Na demonstração de lucros ou prejuízos acumulados, será discriminado, entre outras coisas, o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial.
Na demonstração do resultado do exercício, serão discriminadas, entre outras coisas, as despesas com as vendas, as despesas financeiras, deduzidas das receitas, as despesas gerais e administrativas, e outras despesas operacionais.
Do resultado do exercício serão deduzidos, antes de qualquer participação, os prejuízos acumulados e a provisão para o Imposto sobre a Renda. O prejuízo do exercício será obrigatoriamente absorvido pelos lucros acumulados, pelas reservas de lucros e pela reserva legal, nessa ordem.
O estatuto poderá criar reservas desde que, para cada uma: indique, de modo preciso e completo, a sua finalidade, fixe os critérios para determinar a parcela anual dos lucros líquidos que serão destinados à sua constituição, e estabeleça o limite máximo da reserva.
Do lucro líquido do exercício, 25% (vinte e cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 30% (trinta por cento) do capital social.
De acordo com o art. 193 da Lei n° 6.404/76, a nova Reserva Legal, em conformidade com o limite da referida lei, e o novo Patrimônio Líquido correspondem, respectivamente, em R$, a:
10.605 e 500.000.
10.605 e 510.605.
100.000 e 500.000.
100.000 e 801.495.
100.000 e 812.100.
De acordo com o art. 193 da Lei nº 6.404/1976, do Lucro Líquido do Exercício, antes de qualquer outra destinação, a empresa comercial Campo Florido Ltda. deverá constituir a Reserva Legal no montante de:
R$ 5.470,00.
R$ 8.338,50.
R$ 8.840,00.
R$ 10.270,00.
A empresa Beta e Gama S.A. possuía, em 31/12/2016, um Patrimônio Líquido composto da seguinte forma:
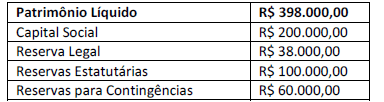
Caso a empresa apure um lucro de R$ 100.000,00, no período de 2017, qual deverá ser o valor destinado para a constituição da Reserva Legal?
Em 2017, a companhia teve um prejuízo no valor de R$ 1.500,00. Considerando os aspectos previstos na Lei no 6.404/1976, o saldo patrimonial da Reserva Legal em 31.12.2017 é, em R$,
3.500,00.
6.500,00.
0.
3.000,00.
8.000,00.
Uma companhia dispõe, antes da constituição da reserva legal, dos seguintes dados (em R$ 1.000,00):
Nessa situação hipotética, conclui-se que
não será necessário constituir reserva legal.
25 deverão ser destinados para a constituição de reserva legal.
haverá uma destinação de 50 do lucro líquido do exercício.
deverá haver uma reversão de 50 da reserva legal.
será necessário transferir 50 de reserva de lucros para reserva legal.
O valor destinado à Reserva legal do resultado líquido do exercício será de R$ 7.500,00.
Certo
Errado
Uma companhia constituída sob a natureza jurídica de sociedade por ações realizou algumas operações que resultaram que causaram mutações e em seu patrimônio líquido. Sabendo que o valor do patrimônio líquido em 31/12/2015 era R$ 24.700.000,00 e ocorreram as seguintes operações posteriores:
- Apuração de lucro líquido no valor de R$ 6.100.000,00.
- Integralização de capital subscrito no ano anterior por parte dos acionistas no montante de R$ 1.800.000,00.
- A companhia adquiriu suas próprias ações no valor de R$ 400.000,00.
- Constituição de Reserva Legal no valor de R$ 900.000,00.
- Redução do valor de um Ativo Não Circulante em processo de Ajuste de Avaliação Patrimonial no valor de R$ 300.000,00.
- Distribuição de dividendos no valor de R$ 2.400.000,00.
Assinale o valor do Patrimônio Líquido após a contabilização das operações mencionadas:
R$ 27.500.000,00.
R$ 29.500.000,00.
R$ 30.300.000,00.
R$ 31.300.000,00.
Marque a opção que apresenta a reserva de lucro cujo o saldo NÃO pode exceder 20% do capital social.
Reserva para contingências.
Reserva de retenção de lucros.
Reserva de incentivos fiscais.
Reserva legal.
Reserva de lucros a realizar.
Uma sociedade empresária apresentava os seguintes saldos nas contas do seu Patrimônio Líquido, em 31/12/2014:
Capital Social: R$ 10.000,00.
Reserva Legal: R$ 1.800,00.
Total do PL: R$ 11.800,00.
Considerando que a empresa segue todas as determinações legais e que no exercício de 2015 obteve um lucro líquido de R$ 20.000,00, assinale a alternativa que indique o valor da Reserva Legal a ser constituída nesse exercício.
R$ 200,00.
R$ 500,00.
R$ 1.000,00.
R$ 1.200,00.
A empresa ABC S.A. tem como política constituir a Reserva Legal até o menor dos limites permitidos pela Lei nº 6.404/76 e alterações posteriores. Os saldos para as contas que compõem o Patrimônio Líquido da empresa ABC S.A. em 31/12/2015, antes da incorporação do lucro líquido do ano de 2015 bem como de sua distribuição, são os seguintes:
Capital Social | R$ 2.860.000,00 |
Reservas de Capital | R$ 310.000,00 |
Reserva Legal | R$ 520.000,00 |
Reservas para Expansão | R$ 310.000,00 |
Reservas de Lucros a Realizar | R$ 130.000,00 |
Total | R$ 4.130.000,00 |
Assinale a alternativa que apresenta o valor CORRETO.
Em 2015 a empresa apresenta R$ 1.519.000,00 como resultado antes da dedução dos impostos e R$ 1.205.000,00 como lucro líquido. Assim, o valor acrescido na conta Reserva Legal em 2015 foi de:
R$ 75.950,00
R$ 28.000,00
R$ 60.250,00
R$ 52.000,00
R$ 28.600,00



