







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Receita Prevista foi de $1.150 e a Receita Arrecadada de $970. Nessa situação, houve:
excesso de arrecadação.
economia orçamentária.
excesso de despesas.
queda de arrecadação.
superávit de previsão.
Para o exercício de 2018, a dotação orçamentária fixada para as despesas com conservação e manutenção de logradouros públicos era de R$ 250.000,00. Durante o exercício de 2018, foram realizadas as seguintes transações na referida dotação orçamentária:
Total empenhado para a despesa | 340.000,00 |
Abertura de crédito suplementar por excesso de arrecadação | 90.000,00 |
Liquidação da despesa empenhada | 180.000,00 |
Cancelamento (anulação) do empenho da despesa | 60.000,00 |
Pagamento da despesa empenhada | 150.000,00 |
Ao final do exercício de 2018, a execução orçamentária apresentou uma economia orçamentária. Diante disto, assinale a alternativa correta.
R$ 80.000,00
R$ 90.000,00
R$ 60.000,00
R$ 30.000,00
Suponha-se que, pelo orçamento aprovado, a receita arrecadada tenha sido presumivelmente superior à despesa realizada e que, pelo orçamento executado, a despesa realizada tenha sido superior à receita arrecadada. Nesse caso, é correto afirmar que houve
insuficiência de arrecadação.
equilíbrio.
deficit.
excesso de despesa.
economia de receita.
Considere as informações a seguir referentes ao Balanço Orçamentário e assinale a alternativa correta.
Rec. correntes previstas: 700 | Rec. correntes arrecadadas: 980 |
Rec. de capital previstas: 350 | Rec. de capital arrecadadas: 200 |
Desp. correntes fixadas: 600 | Desp. correntes empenhadas: 720 |
Desp. de capital fixadas: 450 | Desp. de capital empenhadas: 250 |
O resultado orçamentário corrente foi de 200, superavitário.
O orçamento apresentou uma queda na arrecadação global de 130.
O orçamento apresentou um excesso de arrecadação global de 130.
O orçamento global apresentou um superávit de 150.
O resultado orçamentário de capital foi de 50, superavitário.
As transações de natureza econômico-financeira decorrem de fatos que afetam o patrimônio público, mesmo que não correspondam à execução do orçamento, provoquem alterações apenas qualitativas e tenham efeito potencial.
Certo
Errado
Analise os seguintes dados:
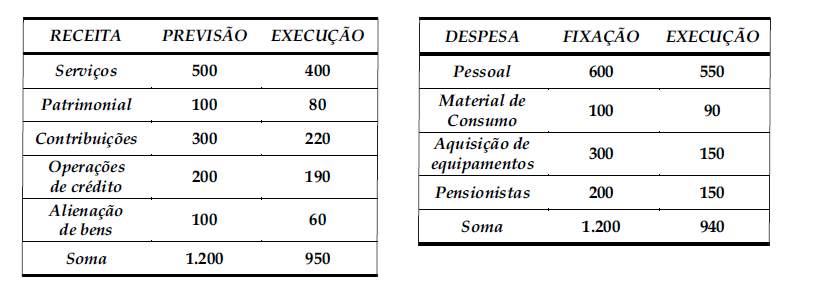
Com base nesses dados, o valor do Resultado da Execução Orçamentária corresponde ao
Em um dado exercício, o orçamento de uma entidade pública foi estimado em R$ 475 milhões. Sabe-se que o orçamento foi suplementado em 15% e que 90% dos créditos foram empenhados, dos quais 90% foram liquidados e destes 90% foram pagos. Acrescenta-se que houve uma frustração de 5% da receita prevista.
Acerca do resultado da execução orçamentária ao final do referido exercício, é correto afirmar que a entidade registrou:
um déficit superior a R$ 40 milhões.
um déficit de R$ 16,6 milhões.
um déficit de R$ 23,75 milhões.
um superávit de R$ 8,8 milhões.
um superávit superior a R$ 53 milhões.
Analisando os dados, pode-se concluir que ocorreu
Economia Orçamentária no valor de R$ 35.000,00.
Excesso de Arrecadação no valor de R$ 1.000,00.
Insuficiência de Arrecadação no valor de R$ 42.000,00.
Situação Nula.
Com base nos dados, constata-se que
o Resultado Orçamentário é Deficitário de R$ 3.000,00, o Endividamento aumentou e o Ativo Permanente reduziu.
o Resultado Orçamentário é Superavitário de R$ 4.000,00, o Endividamento aumentou e o Ativo Permanente não se alterou.
o Resultado Orçamentário é Deficitário de R$ 3.000,00, o Endividamento diminuiu e o Ativo Permanente aumentou.
o Resultado Orçamentário é Superavitário de R$ 9.000,00, o Endividamento diminuiu e o Ativo Permanente reduziu.
Um ente, ao final do exercício financeiro, apresentava os seguintes saldos (valores em R$ 1,00):
Com base nesse caso hipotético, é correto afirmar que, do ponto de vista orçamentário, tenha havido
insuficiência de despesa de 5.000.
excesso de arrecadação de 15.000.
superavit de 15.000.
disponibilidade para crédito adicional de 15.000.
transferência para despesas de exercícios anteriores de 10.000.
A Natureza da Informação é fator determinante na lógica do registro contábil, e estão classificadas em Orçamentária, Patrimonial e Controle. Assinale a alternativa que as representam, respectivamente:
Controles da Execução do Planejamento e Orçamento, Controle Devedores e Controle Credores.
Passivo e Patrimônio, Controles de Aprovação do Planejamento e Orçamento, e Variação Patrimoniais Aumentativas.
Controles de Aprovação do Planejamento e Orçamento, Passivo e Patrimônio Líquido, e Variações Patrimoniais Diminutivas.
Controles da Execução do Planejamento e Orçamento, Ativo e Controle de Devedores.
Controle de Credores, Controles da Execução do Planejamento e Orçamento, e Ativo.
Na definição de variações patrimoniais “ativas e passivas”, o pagamento do principal da dívida pública deverá ser classificado como uma variação:
ativa – resultante da Execução Orçamentária.
passiva – independente da Execução Orçamentária.
ativa – mutação patrimonial.
passiva – resultante da Execução Orçamentária.
ativa – independente da Execução Orçamentária
Determinada entidade do setor público registrou as seguintes transações durante um exercício financeiro já encerrado:
< previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 228.000,00;
< contratação de operação de crédito no valor de R$ 84.000,00, com recebimento imediato do recurso e pagamento em longo prazo;
< empenho, liquidação e pagamento à vista de veículo para uso no valor de R$ 48.000,00, com a entrega imediata do bem;
< lançamento da primeira parcela da depreciação do veículo no valor de R$ 800,00;
< empenho, liquidação e pagamento de despesa de pessoal à conta de exercícios anteriores no valor de R$ 30.000,00.
Considerando essas informações, assinale a opção correta acerca da elaboração das demonstrações contábeis aplicadas ao setor público.
A NBC T 16.4 – Transações no Setor Público, em seu item 3, define a Natureza das Transações Públicas e seus reflexos no Patrimônio.
Indique a natureza que o trecho abaixo descreve:
“...corresponde às transações originadas de fatos que afetam o patrimônio público, em decorrência, ou não, da execução do orçamento, podendo provocar alterações qualitativas ou quantitativas, efetivas ou potenciais.”
Natureza Econômico-orçamentária.
Natureza Orçamentário-Administrativa
Natureza Econômico-Administrativa.
Natureza Econômico-Financeira.
Natureza Extraorçamentária.
São dispositivos que regulamentam os fundos especiais de acordo com a Lei nº 4.320/64, exceto:
Salvo determinação em contrário da lei que o instituiu, o saldo positivo do fundo especial apurado em balanço será transferido para o exercício seguinte, a crédito do mesmo fundo.
A lei que instituir fundo especial poderá determinar normas peculiares de controle, prestação e tomada de contas, sem de qualquer modo, elidir a competência específica do Tribunal de Contas ou órgão equivalente.
A verificação da legalidade dos atos de execução orçamentária será prévia, concomitante e subsequente.
Constitui fundo especial o produto de receitas especificadas que por lei se vinculam à realização de determinados objetivos ou serviços, facultada a adoção de normas peculiares de aplicação.
A aplicação das receitas orçamentárias vinculadas a fundos especiais far-se-á através de dotação consignada na Lei de Orçamento ou em créditos adicionais.
Analisando a prestação de contas da prefeitura de um município catarinense, verificou-se que ele apresentou as seguintes informações contábeis referentes ao exercício financeiro de 2014:
Receita prevista R$ 8.000.000,00
Receita arrecadada R$ 7.300.000,00
Despesa fixada R$ 7.000.000,00
Despesa empenhada R$ 5.300.000,00
Despesa liquidada R$ 5.800.000,00
Despesa paga R$ 5.600.000,00
Decorrente dessas informações apuradas na prestação de contas e na Lei nº. 4.320/1964, o resultado da execução orçamentária, no exercício financeiro de 2014, foi de
R$ 700.000,00.
R$ 1.500.000,00.
R$ 300.000,00.
R$ 2.400.000,00
R$ 2.000.000,00.
Observe os dados a seguir relativos ao orçamento público:
Receitas Previstas = R$ 100.000,00
Despesas Fixadas = R$ 100.000,00
Despesas Empenhadas = R$ 80.000,00
Receitas Realizadas = R$ 75.000,00
É correto afirmar que houve:
Déficit de previsão da receita de R$ 25.000,00.
Déficit da execução orçamentária de R$ 5.000,00.
Superávit da execução orçamentária de R$ 20.000,00.
Excesso de arrecadação de R$ 20.000,00.
Déficit de execução orçamentária de R$ 20.000,00.



