







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Analise as afirmativas abaixo e assinale a alternativa correta tendo em vista o contido no Art. 105 da Lei 4320/64.
Somente III está correta.
Somente II está correta.
Somente I está correta.
I, II e III estão incorretas.
I, II e III estão corretas.
O ativo Financeiro Totaliza:
220
400
250
320
470
Na esfera pública, quanto ao Balanço Patrimonial, segundo o Art. 105 da Lei 4.320 de 17 e março de 1964, elencam-se os seguintes itens:
I. O Ativo Financeiro: créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
II. O Ativo Permanente: bens, créditos e valores, cuja mobilização ou alienação independa de autorização legislativa.
III. O Passivo Permanente: compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
IV. Compensação: registrados os bens, valores, obrigações e situações não compreendidas nos parágrafos anteriores e que, imediata ou indiretamente, não afetarão o patrimônio.
É CORRETO o que se afirma em
I, apenas.
II, apenas.
I e III, apenas.
II e IV, apenas.
O Ativo Financeiro que compreende:
Os créditos e valores realizáveis que dependem de autorização orçamentária e os valores numerários.
Os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
Os débitos e valores realizáveis independentemente de autorização orçamentária e os valores numerários.
Os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
Os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização executiva.
A contabilidade pública possui características próprias que a distingue da contabilidade comercial, dentre elas, a depreciação, a amortização e a exaustão. Na contabilidade pública, os valores do ativo permanente são baixados, convertendo o investimento em custo ou despesa
mês a mês.
bimestralmente.
trimestralmente.
ao final de cada exercício.
no ato da aquisição do bem.
A partir das transações realizadas, o saldo do ativo permanente em 31/12/2013 foi, em reais,
380.000,00.
400.000,00.
420.000,00.
370.000,00.
410.000,00.
A contabilidade no setor público tem experimentado significativas alterações em sua estrutura, com foco em sua modernização e uniformização com normas internacionais, ao qual o Brasil é signatário. O CFC editou a NBC T 16.10, que trata da Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público. Em relação à normativa citada, é INCORRETO afirmar que:
As disponibilidades são mensuradas ou avaliadas pelo valor original em moeda corrente. Quando em moeda estrangeira, deverá ser feita a conversão na taxa de câmbio vigente na data do Balanço Patrimonial.
Os riscos de recebimento de dívidas são reconhecidos em conta de ajuste, a qual será reduzida ou anulada quando deixarem de existir os motivos que a originaram.
O ativo imobilizado, incluindo os gastos adicionais ou complementares, é mensurado ou avaliado com base no valor de mercado.
O método para mensuração e avaliação das saídas do almoxarifado é o custo médio ponderado.
As aplicações financeiras de liquidez imediata são mensuradas ou avaliadas pelo valor original, atualizadas até a data do Balanço Patrimonial.
Após os pagamentos de despesas e recebimentos de receitas, o saldo do Ativo Financeiro − Disponível − em 31/12/2013 foi, em reais,
20.000,00.
130.000,00.
150.000,00.
180.000,00.
100.000,00.
As despesas de desenvolvimento e aquisição de software por encomenda são classificadas como ativo permanente ou intangível.
Considerando apenas a Contabilidade Pública, o Ativo Financeiro compreenderá:
Bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa;
As dívidas fundadas e outras cujo pagamento independa de autorização orçamentária;
As dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate;
Os créditos e valores realizáveis independentemente de autorização orçamentária e os valores numerários;
As variações resultantes da conversão dos débitos, créditos e valores em espécie;
Suponha que, ao final do exercício financeiro, os seguintes dados de um ente estejam disponíveis (valores em R$ 1.000,00):
Ativo financeiro: 450.000
Superávit financeiro: 120.000
Ativo real: 730.000
Passivo compensado: 160.000
Passivo real descoberto: 20.000.
Com base nesses dados, é possível afirmar que:
o passivo financeiro é igual a R$ 100.000 mil.
o ativo permanente é igual a R$ 610.000 mil.
o passivo permanente é igual a R$ 420.000 mil.
o ativo compensado é igual a R$ 140.000 mil.
o passivo real é igual a R$ 730.000 mil.
Uma ponte, estrada ou praça pública, construídas com recursos públicos, deve ser incluída no ativo não circulante da entidade responsável pela sua administração e controle.
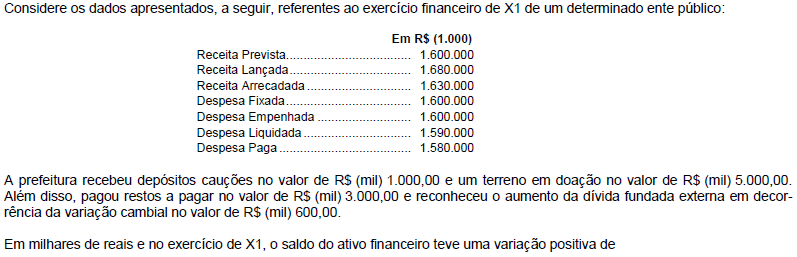
38.000,00
48.000,00
50.000,00
53.000,00
52.400,00
Após as operações realizadas o saldo do ativo permanente é de
13.000
19.000
23.000
30.000
35.000
O Ativo Permanente é da ordem de:
1.830
1.600
1.730
2.400
2.380
No caso da alienação de bens permanentes, a receita deve ser registrada pelo valor efetivamente arrecadado (sistema financeiro), sendo dada baixa no bem alienado pelo valor contábil (sistema patrimonial).



