







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Uma entidade do setor público desenvolveu um software para utilizar no controle dos alunos matriculados na rede pública. O software demonstrou ter todos os aspectos exigidos para reconhecimento pela NBC TSP 08 – Ativo Intangível, como capacidade de utilizar o ativo intangível e de mensurar confiavelmente os gastos atribuíveis ao ativo intangível durante seu desenvolvimento.
Os gastos com a atividade de pesquisa e de desenvolvimento do software foram os seguintes:
Assinale a opção que indica o valor inicial reconhecido como ativo intangível em relação ao software.
R$ 54.000.
R$ 64.000.
R$ 116.000.
R$ 131.000.
R$ 183.000.
A arrecadação da receita oriunda da alienação de uma patente desenvolvida por uma entidade pública estadual deve ser classificada como receita orçamentária desta entidade na espécie
receita de capital.
alienação de bens.
alienação de títulos e valores mobiliários.
alienação de bens intangíveis.
outras receitas correntes.
Uma entidade deve estabelecer controles adequados para o acompanhamento dos itens reconhecidos em seu patrimônio. No caso de um recurso registrado como ativo, este é considerado desvalorizado quando seu valor contábil excede seu valor recuperável. Essa constatação é aplicável tanto para ativos tangíveis como intangíveis.
Em relação ao teste de redução ao valor recuperável para ativos intangíveis, à luz das normas contábeis, os responsáveis pela contabilidade em uma entidade devem considerar que:
o teste de redução ao valor recuperável de um ativo intangível com vida útil indefinida deve ser efetuado, quando for exigido pela auditoria externa;
em uma combinação de negócios deve-se, anualmente, efetuar o teste de redução ao valor recuperável para o ágio pago por expectativa de rentabilidade futura;
um ativo intangível ainda não disponível para uso deve ser testado apenas quando for colocado como disponível para uso;
um ativo intangível ainda não disponível para uso deve ser testado, no mínimo, bienalmente, devido aos prazos dos projetos serem de dois anos;
não é necessário efetuar o teste de redução ao valor recuperável para ativos intangíveis com vida útil indefinida, mas apenas para aqueles com vida útil definida.
Alguns ativos intangíveis são definidos como patrimônio cultural intangível devido a sua relevância cultural, ambiental ou histórica. Certas características, incluindo as seguintes, são, geralmente, apresentadas por itens do patrimônio cultural intangível (apesar de que essas características não são exclusivas de tais itens) de acordo com a NBC TSP 08, EXCETO:
Seu valor em termos cultural, ambiental e histórico é improvável de ser totalmente refletido em valor financeiro baseado a preços de mercado.
Obrigações legais e/ou estatutárias podem impor proibições ou severas restrições a sua alienação por venda.
Trata-se de um ativo corpóreo e com mensuração subjetiva.
Seu valor pode aumentar ao longo do tempo.
Pode ser difícil estimar sua vida útil, que, em alguns casos, pode ser de centenas de anos.
Determinada instituição do setor público contratou uma empresa para desenvolver um software para sua gestão orçamentária e patrimonial. Após três meses de prestação de serviço, a empresa contratada desenvolveu o software. Diante desse contexto, considerando o disposto na NBC TSP 08 e no Manual de Contabilidade Aplicada ao Setor Público/2019, assinale a alternativa que demonstra a contabilização da transferência da conta “Softwares em Desenvolvimento” para “Softwares”, considerando a conclusão desse desenvolvimento.
Natureza | Código | Título da Conta | Natureza da Informação |
Débito | 1.2.4.1.1.01.00 | Softwares | Patrimonial |
Crédito | 1.2.4.1.1.02.00 | Softwares em Desenvolvimento |
Natureza | Código | Título da Conta | Natureza da Informação |
Débito | 1.2.4.1.1.02.00 | Softwares em Desenvolvimento | Patrimonial |
Crédito | 1.2.4.1.1.01.00 | Softwares |
Natureza | Código | Título da Conta | Natureza da Informação |
Débito | 1.2.4.1.1.01.00 | Softwares | Controle |
Crédito | 1.2.4.1.1.02.00 | Softwares em Desenvolvimento |
Natureza | Código | Título da Conta | Natureza da Informação |
Débito | 1.2.4.1.1.01.00 | Softwares | Orçamentária |
Crédito | 1.2.4.1.1.02.00 | Softwares em Desenvolvimento |
Considere as afirmativas a seguir:
I. Nenhum ativo intangível gerado internamente que se encontre em fase de pesquisa deve ser reconhecido como ativo intangível no Ativo Não Circulante de uma entidade. Os gastos relacionados à geração desses ativos devem ser reconhecidos como despesa quando incorridos.
II. O valor amortizável do ativo intangível com vida útil indefinida deve ser alocado de forma sistemática ao longo da sua vida útil.
III. Amortização é o período durante o qual se espera que o ativo esteja disponível para a utilização pela entidade.
IV. Se um ativo intangível for reconhecido pelo modelo da reavaliação após o reconhecimento inicial, ele deve ser apresentado pelo custo, menos qualquer amortização e perda por redução ao valor recuperável acumuladas.
V. Marcas, títulos de publicações, listas de usuários de um serviço e outros itens de natureza similar gerados internamente não devem ser reconhecidos como ativo intangível.
De acordo com a NBC TSP 08, está correto o que se afirma APENAS em
II, III e IV.
II e V.
I, IV e V.
I e V.
I, III e IV.
Ativo Intangível é um ativo não monetário, sem substância física, identificável, controlado pela entidade e gerador de benefícios econômicos futuros ou potencial de serviços. Considerando as definições mencionadas no MCASP 2022 sobre esse tema, ______________ é a investigação original e planejada realizada com a expectativa de adquirir novo conhecimento e entendimento científico ou técnico.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
pesquisa
desenvolvimento
amortização
valor contábil
valor recuperável
Quando incorridos, gastos com pesquisa podem ser reconhecidos como ativo intangível.
Certo
Errado
São contas pertencentes ao Ativo Não Circulante Intangível:
Derivativos, Direitos sobre Recursos Minerais e Reflorestamento.
Reflorestamento, Benfeitorias em Propriedades de Terceiros e Patentes.
Concessões, Direitos sobre Recursos Minerais e Patentes.
Benfeitorias em Propriedades de Terceiros, Derivativos e Concessões.
A Norma Brasileira de Contabilidade NBC TSP 08 – Intangível, estabelece o tratamento contábil dos ativos intangíveis para as entidades do setor público.
Com relação ao que preconiza essa norma, assinale a alternativa correta.
A NBC TSP 08 NBC exige que a entidade reconheça o patrimônio cultural intangível que, de outra forma, se enquadraria na definição e nos critérios de reconhecimento de ativo intangível.
Na fase da pesquisa, deve-se reconhecer o ativo intangível resultante de pesquisa ou da fase de pesquisa de projeto interno. Ou tais gastos devem ser reconhecidos como ativo quando incorridos.
O ativo intangível deve ser reconhecido inicialmente valor de mercado. Quando o ativo intangível é adquirido por meio de transação sem contraprestação, seu custo inicial na data da aquisição deve ser mensurado pelo valor de custo.
Gastos de pesquisa ou desenvolvimento podem ser aqueles relativos a projeto de pesquisa ou desenvolvimento em andamento adquirido em separado e reconhecido como ativo intangível.
Conforme estabelecido na Norma Brasileira de Contabilidade Aplicada ao Setor Público (NBC TSP), nº 08, ativo intangível, são exemplos das seguintes atividades de desenvolvimento, EXCETO:
atividades destinadas à obtenção de novo conhecimento.
projeto, construção e teste de protótipos e modelos pré-produção ou pré-utilização.
projeto de ferramentas, gabaritos, moldes e matrizes que envolvam nova tecnologia.
projeto, construção e teste da alternativa escolhida de materiais, dispositivos, produtos, processos, sistemas e serviços novos ou aperfeiçoados.
custos relacionados a websites e desenvolvimento de softwares.
De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, as gravações de eventos históricos significativos e os direitos de uso da imagem de pessoa pública em selos postais são considerados, respectivamente, patrimônio cultural
intangível e imobilizado.
imobilizado e intangível.
circulante e circulante.
imobilizado e imobilizado.
intangível e intangível.
Segundo MCASP - Manual de Contabilidade Aplicada ao Setor Público - 8ª Edição, o desreconhecimento do valor contábil de um item do ativo intangível, deve ocorrer quando:
Houver expectativa de benefícios econômicos futuros.
Por ocasião de sua alienação.
Se houver sua reavaliação.
Quando sua vida útil for indefinida.
Efetuada adição ao valor do ativo intangível.
Um ativo não monetário, sem substância física, identificável, controlado pela entidade e gerador de benefícios econômicos futuros ou potencial de serviços, é definido como
ativo financeiro.
ativo contingente.
ativo intangível.
ágio derivado da expectativa de rentabilidade futura (goodwill).
resultado de exercício futuro.
A Administração Pública, de uma forma geral, não aplicava os critérios de reconhecimento e mensuração dos ativos imobilizados e intangíveis conforme descrito no MCASP. Dessa forma, a introdução de uma data de corte fez-se necessária para identificar o início da adoção dos procedimentos de depreciação, amortização e exaustão pelo ente. O esquema a seguir descreve, passo a passo, o procedimento para iniciar a adoção desses procedimentos para a correta mensuração dos itens do ativo imobilizado e do ativo intangível.
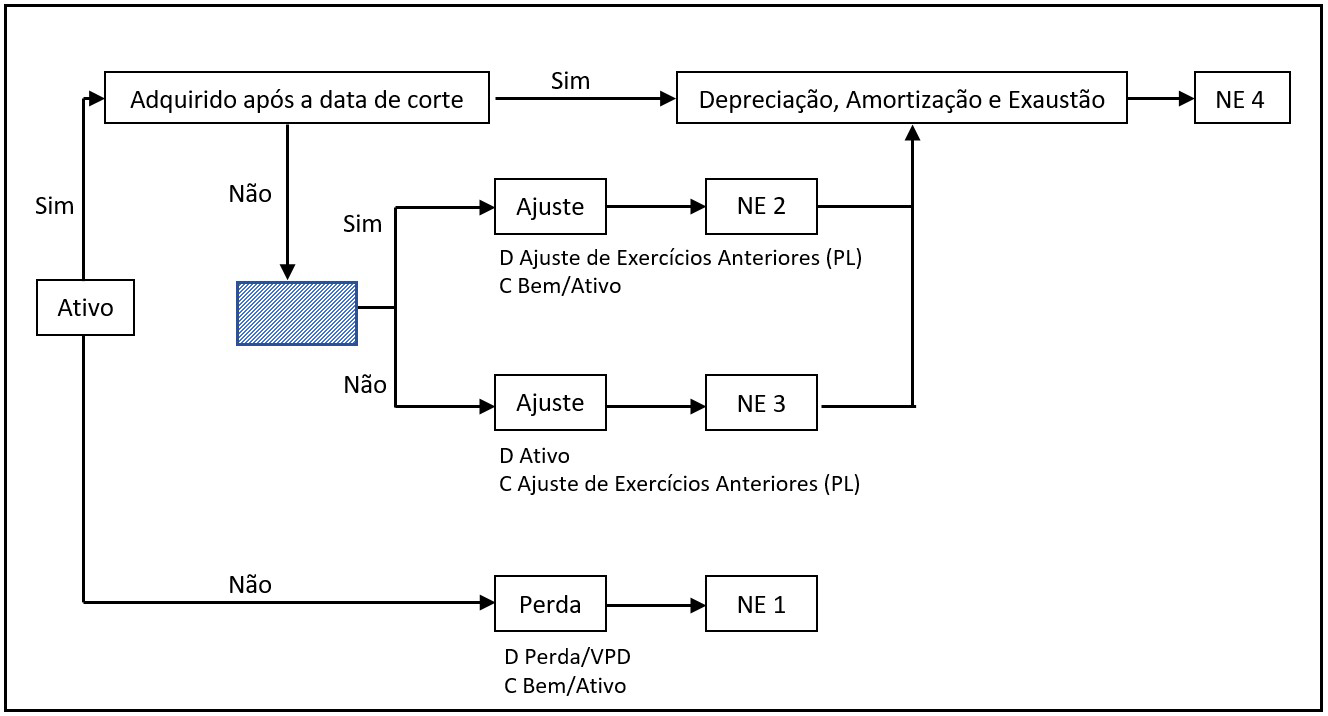
Fonte: adaptado de MCASP ( 2018)
Nota: NE = Nota Explicativa
Para a correta implementação do procedimento, o teste a ser verificado, na etapa representada pela área hachurada, é
valor contábil > valor justo.
valor contábil ≥ valor justo.
valor contábil ≤ valor justo.
valor contábil < valor justo.
Segundo a Norma Brasileira de Contabilidade NBC TSP 08, “alguns intangíveis são definidos como patrimônio cultural intangível devido a sua relevância cultural, ambiental ou histórica”. Constituem-se em patrimônio cultural intangível, EXCETO:
Moedas comemorativas.
Software integrante do equipamento.
Gravações de eventos históricos significativos.
Direitos de uso de imagem de pessoa pública em selos comemorativos.
Tomando como base os preceitos da NBC TSP 08, analise as afirmativas a seguir sobre os ativos intangíveis, e assinale com V as verdadeiras e com F as falsas.
( ) A entidade que elabora e apresenta demonstrações contábeis de acordo com o regime de caixa deve aplicar a NBC TSP 08 na contabilização de ativos intangíveis.
( ) Alguns ativos intangíveis podem estar contidos em elementos que possuem forma física, como disco (como no caso de software ) ou em um filme.
( ) A NBC TSP 08 se aplica à contabilização de ativos intangíveis, exceto ativos intangíveis não circulantes, classificados como mantidos para venda.
( ) O reconhecimento dos custos no valor contábil de ativo intangível permanece quando esse ativo está nas condições operacionais pretendidas pela administração.
Assinale a sequência correta.
V F V F
F V V F
F V F V
V F F V
Sobre a Norma Brasileira de Contabilidade Aplicada ao Setor Público – NBC TSP 08 – Ativo intangível, analise as afirmativas a seguir e assinale com V as verdadeiras e com F as falsas.
(_) A entidade que elabora e apresenta demonstrações contábeis de acordo com o regime de competência deve aplicar essa norma na contabilização de ativos intangíveis.
(_) Essa norma se aplica à contabilização de ativos intangíveis relativos a ativos financeiros que representem instrumento patrimonial de entidade não controlada (individual ou conjuntamente).
(_) Essa norma não exige que a entidade reconheça o patrimônio cultural intangível que de outra forma se enquadraria na definição e nos critérios de reconhecimento de ativo intangível.
(_) O reconhecimento de item como ativo intangível exige que a entidade demonstre que ele atende a definição de ativo intangível e os critérios de reconhecimento contidos nessa norma.
Assinale a sequência correta.
V F V V
F V F F
F F V F
V F F V
Um ativo intangível é, de acordo com 8ª edição do Manual de Contabilidade Aplicada ao Setor Público (MCASP), um ativo não monetário, sem substância física, identificável, controlado pela entidade e gerador de benefícios econômicos futuros ou potencial de serviços. Acerca de referido tipo de ativo, assinale a alternativa correta.
Após o seu reconhecimento inicial, o órgão ou entidade deve escolher reconhecer um ativo intangível pelo seu valor de mercado, menos a amortização e a eventual perda por redução ao valor recuperável acumuladas, ou pelo modelo de reavaliação, quando aplicável.
A vida útil de um ativo intangível resultante de acordos obrigatórios deve exceder a vigência desses direitos, podendo ser maior dependendo do período durante o qual a entidade espera utilizar o ativo.
Os entes não estão obrigados a reconhecer e mensurar os ativos intangíveis do patrimônio cultural, entretanto, caso o ente reconheça, devem ser evidenciados conforme as normas apresentadas no MCASP.
O ativo intangível com vida útil indefinida não deve ser amortizado, portanto, a vida útil daquele não deve ser revisada periodicamente para determinar se eventos e circunstâncias continuam a consubstanciar a avaliação de vida útil indefinida.
A NBC TSP 08 - Ativo Intangível estabelece o tratamento contábil dos ativos intangíveis nas entidades públicas. Em relação aos gastos realizados na fase de pesquisa, visando à geração interna de um ativo intangível, a norma prevê que:
Nenhum ativo intangível resultante de pesquisa (ou da fase de pesquisa de projeto interno) deve ser reconhecido.
Esses gastos devem ser reconhecidos no Ativo Intangível quando incorridos.
Nenhum ativo intangível resultante de pesquisa (ou da fase de desenvolvimento) deve ser reconhecido.
Esses gastos devem ser reconhecidos no Ativo Diferido quando incorridos.
Esses gastos devem ser reconhecidos no Ativo Intangível ao final da fase de pesquisa.



