







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Governo do Estado divulgou em seu Balanço Orçamentário que arrecadou R$34, 16 bilhões de receitas no ano de 2022, frente a R$31,75 bilhões previstas e realizou (empenhou) o total de R$33,75 bilhões de despesas no ano de 2022 contra R$31,75 bilhões que foram fixadas. Diante dos dados apresentados pelo ente público, no ano de 2022, o Governo do Estado apresentou um:
superávit orçamentário de 2, 41 bilhões.
superávit orçamentário de 1,3 bilhões.
déficit orçamentário de 2 bilhões.
superávit orçamentário de 0,41 bilhões.
Superávit orçamentário nulo.
Sobre o Balanço Orçamentário, analisar os itens abaixo:
I. O Balanço Orçamentário é composto por Quadro Principal, Quadro da Execução dos Restos a Pagar Não Processados e Quadro da Execução dos Restos a Pagar Processados.
II. O Balanço Orçamentário demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou à insuficiência de arrecadação.
III. O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, bem como os ingressos e os dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Está(ão) CORRETO(S):
Somente o item I.
Somente o item III.
Somente os itens I e II.
Somente os itens I e III
Todos os itens.
A explicação das diferenças materiais entre os valores realizados e os orçados auxilia os usuários a entenderem as razões para as diferenças materiais do orçamento aprovado pelo qual a entidade submete-se para a
revisão das operações e desempenho.
comparação dos valores revisados e realizados.
prestação de contas e responsabilização.
consolidação e destinação dos valores.
A respeito das operações ocorridas durante o exercício financeiro de 2021, é correto afirmar que:
A operação 1 gerou o reconhecimento de uma despesa orçamentária corrente.
Para o registro da operação 1 foi realizado o seguinte lançamento contábil:
Natureza da informação: orçamentária
Lançam. | Código | Conta contábil | Valor (R$) |
Débito | 6.2.2.1.3.01.xx | Crédito Empenhado a Liquidar | 30.000 |
Crédito | 1.2.3.8.x.xx.xx | (–) Depreciação Acumulada | 30.000 |
A operação 2 contribuiu para a redução do resultado orçamentário do exercício.
A operação 3 contribuiu para a redução do resultado patrimonial do exercício.
Para o registro da operação 4 foi realizado o seguinte lançamento contábil:
Natureza da informação: patrimonial
Lançam. | Código | Conta contábil | Valor (R$) |
Débito | 1.2.3.1.1.xx.xx | Equipamentos (P) | 50.000 |
Crédito | 4.x.x.x.x.xx.xx | Variação patrimonial aumentativa | 50.000 |
O Balanço Orçamentário, conforme previsto na Lei nº 4.320/1964, demonstrará as receitas e despesas previstas em confronto com as realizadas. Esse demonstrativo atende a NBC TSP 13 - Apresentação de Informação Orçamentária nas Demonstrações Contábeis e tem sua estrutura atualizada pelas disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP).
A partir dessas disposições, na apresentação do quadro principal do Balanço Orçamentário:
as despesas constarão a partir dos desdobramentos da classificação programática;
as despesas podem ser atualizadas somente nos casos previstos na LDO;
as receitas deverão ser informadas pelos valores líquidos das respectivas deduções;
as receitas serão classificadas de acordo com os grupos de contas da classe 3;
os restos a pagar serão identificados de acordo com as respectivas fases de execução.
Segundo as normas brasileiras de contabilidade aplicadas ao setor público, não devem ser computadas no Balanço Orçamentário do Ente as receitas obtidas em decorrência de:
Operações de crédito.
Alienação de bens.
Depósitos recebidos em caução.
Arrecadação de impostos.
No Balanço Orçamentário dos Entes Públicos, deve constar uma coluna denominada Saldo da Dotação, que será apurada através da diferença entre:
Dotação Inicial – Despesas Liquidadas.
Dotação Inicial – Despesas Empenhadas.
Dotação Atualizada – Despesas Empenhadas.
Dotação Atualizada – Despesas Liquidadas.
Dotação Atualizada – Dotação Inicial.
Assinale a alternativa que indica o nome do quadro apresentado a seguir.
ORÇAMENTOS FISCAL E DA SEGURIDADE SOCIAL | ||||
RECEITAS ORÇAMENTÁRIAS | Previsão | Previsão | Receitas | Saldo |
Inicial | Atualizada | Realizadas | ||
(a) | (b) | (c) | (d) = (c – b) | |
Receitas Correntes II Impostos e taxas Receita de Contribuições Receita Patrimonial Receita Agropecuária Receita Industrial Receita de Serviços Transferências Correntes Outras Receitas Correntes | ||||
Receitas de Capital (II) Operações de Crédito Alienação de Bens Amortizações de Empréstimos Transferências de Capital Outras Receitas de Capital | ||||
Demonstração do resultado orçamentário.
Demonstração dos ganhos de receitas.
Balanço orçamentário.
Demonstração das receitas do exercício financeiro.
Balanço financeiro.
O Quadro da Execução de Restos a Pagar Processados e o Quadro da Execução de Restos a Pagar Não Processados são parte integrante:
do Balanço Patrimonial.
da Demonstração das Variações Patrimoniais.
do Balanço Financeiro.
da Demonstração dos Fluxos de Caixa.
do Balanço Orçamentário.
No quadro principal do balanço orçamentário, as receitas deverão ser informadas pelos seus valores líquidos das respectivas deduções.
Certo
Errado
Ao final do seu primeiro ano de mandato como gestor municipal, um prefeito estava avaliando as demonstrações contábeis para autorizar o seu envio ao tribunal de contas. Como não tinha formação na área de contabilidade, o prefeito chamou o contador geral e o questionou sobre o saldo da dotação constante no Balanço Orçamentário (BO).
O contador esclareceu que o saldo da dotação:
pode ser transferido para execução no exercício seguinte;
pode ser utilizado como fonte de recursos para abertura de créditos adicionais;
decorre de decretos de contingenciamento de despesas ao longo do exercício;
corresponde a uma economia orçamentária em relação ao que tinha sido previsto;
indica que não houve arrecadação de receitas suficiente para executar tudo o que foi planejado.
De acordo com as normas contábeis aplicáveis a entidades públicas, o quadro principal do balanço orçamentário apresentará
os restos a pagar não processados inscritos até o exercício anterior e suas respectivas fases de execução.
as receitas e despesas previstas em confronto com as realizadas.
os ativos e passivos financeiros previstos e os incorridos
as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
os recebimentos e os pagamentos extraorçamentários, bem como as transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS.
A respeito das operações ocorridas durante o mês de dezembro de 2022, é correto afirmar que:
A operação 1 aumentou o total do ativo.
A operação 2 contribuiu para o aumento do resultado patrimonial do exercício.
A operação 3 contribuiu para a diminuição do resultado patrimonial do exercício.
A operação 4 foi classificada como uma despesa orçamentária corrente.
A operação 5 aumentou o total do patrimônio líquido.
O balanço orçamentário demonstrará as receitas e as despesas orçamentárias previstas em comparação com as realizadas, além de evidenciar o montante das despesas inscritas em restos a pagar no exercício, que são classificadas em processadas e não processadas.
Certo
Errado
Sobre o que deve estar contido nas notas explicativas que acompanham o Balanço Orçamentário, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
(_) O detalhamento das despesas executadas por tipos de créditos.
(_) O regime orçamentário e o critério de classificação adotados no orçamento aprovado.
(_) A utilização do superávit financeiro e da reabertura de créditos especiais e extraordinários, bem como suas influências no resultado orçamentário.
C - C - C.
E - E - C.
C - E - E.
E - C - C.
Os quadros apresentam dados extraídos do balanço orçamentário de um órgão público federal no final do exercício de 2021.
--------------------Quadro I – Balanço da Receita
Receitas | Previsão Inicial | Previsão Atualizada | Receita Arrecadada |
Receitas Correntes | 18.500,00 | 18.500,00 | 18.000,00 |
Receitas de Capital | 2.500,00 | 2.500,00 | 1.300,00 |
--------------------Quadro II – Balanço da Despesa
Despesas | Dotação Inicial | Dotação Atualizada | Despesa Empenhada | Despesas Liquidadas | Despesas Pagas |
Despesas Correntes | 17.200,00 | 18.060,00 | 16.800,00 | 16.000,00 | 15.500,00 |
Despesas de Capital | 2.600,00 | 2.670,00 | 2.500,00 | 2.100,00 | 1.970,00 |
Acerca da demonstração contábil, assinale a alternativa correta.
Os restos a pagar inscritos totalizam R$ 1.830,00.
O superávit orçamentário revelado foi R$ 1.400,00.
O excesso de arrecadação corresponde a R$ 1.700,00.
O valor das despesas processadas soma R$ 19.300,00.
A entidade atualizou a dotação orçamentária inicial sem indicação de fonte de recursos.
Analise o Balanço Orçamentário do município de Iomerê/SC e assinale a alternativa INCORRETA.
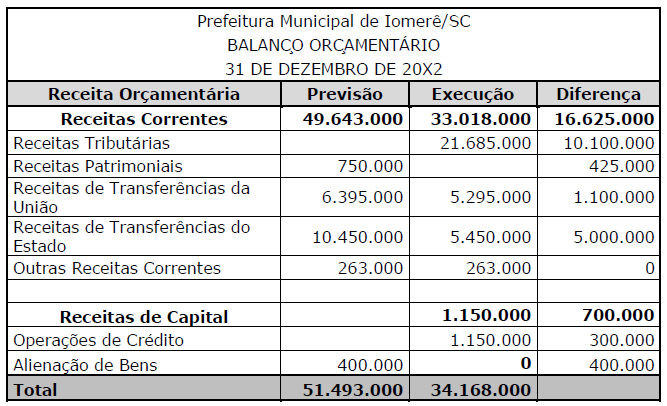
A previsão das Receitas Tributárias é de R$ 31.785.000.
A execução das Receitas Patrimoniais foi de R$ 325.000.
A diferença entre previsão e execução é de R$ 17.325.000.
A previsão das Operações de Crédito é de R$ 1.350.000.
O total da previsão das receitas de capital é de R$ 1.850.000.
Segundo a Lei nº 4.320/1964, o superávit de execução orçamentária referente ao exercício financeiro de 2022 foi, em RS,
308.650.000,00
308.750.000,00
162.880.000,00
60.880.000,00
106.050.000,00
No orçamento de um dado exercício constou que a receita prevista e a despesa fixada eram de R$ 700 milhões. O quadro a seguir, com valores expressos em milhões de reais, apresenta informações sobre a execução da receita e da despesa para o referido exercício, alinhadas aos seus respectivos estágios.
Receita lançada | R$ 680,00 |
Receita arrecadada | R$ 630,00 |
Despesa empenhada | R$ 620,00 |
Despesa liquidada | R$ 595,00 |
Despesa paga | R$ 540,00 |
Saldo final de disponibilidade de caixa | R$ 130,00 |
A partir das informações dadas, é correto afirmar que, no início do exercício, o ente contava com uma disponibilidade de caixa correspondente a:
R$ 35 milhões;
R$ 40 milhões;
R$ 90 milhões;
R$ 95 milhões;
R$ 130 milhões.
O aspecto orçamentário da contabilidade aplicada ao setor público compreende o registro e a evidenciação do orçamento público em relação a
sua previsão e a sua aprovação.
sua aprovação e a sua execução.
sua previsão e a sua elaboração.
sua execução e a sua avaliação.
seu planejamento e a sua aprovação.



