







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere o Balanço Orçamentário, em milhares de reais, de uma determinada entidade pública:

Sabendo que houve abertura de créditos suplementares no valor de R$ 40.000,00 com base no superávit financeiro do exercício anterior, é correto afirmar que o
quociente da execução da receita foi 1,1.
quociente de cobertura dos créditos adicionais foi 1,6.
quociente de execução da despesa foi 1,0.
quociente do equilíbrio orçamentário foi 0,9.
valor das receitas arrecadadas é igual ao das despesas empenhadas.
Suponha que, no exercício de 2008, o estado teria apresentado as seguintes contas no balanço financeiro:
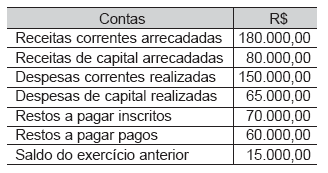
Com base nos dados apresentados, na forma da Lei nº 4.320/64, conclui-se que houve
O balanço financeiro demonstra as receitas e despesas previstas em confronto com as realizadas, enquanto o balanço orçamentário demonstra a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária.
Tendo como base o modelo e a estrutura do Balanço Orçamentário adotado pela Administração Direta do Governo do Estado de São Paulo, assinale a opção verdadeira.
As despesas fixadas e executadas são demonstradas de forma detalhada por categoria econômica.
A receita realizada pode exceder a prevista, resultando, dessa maneira, em uma diferença negativa entre ambas.
O déficit de capital se observa em razão da insuficiência de arrecadação em relação à previsão.
O montante das despesas previstas e executadas relacionadas às inversões financeiras é evidenciado.
A evidenciação dos créditos especiais e extraordinários abertos e reabertos não ocorre em razão da despesa ser evidenciada por categoria econômica.
As contas do resultado diminutivo do exercício (classe 5) e do resultado aumentativo do exercício (classe 6) são encerradas ao final do exercício e compõem a apuração do resultado.
Suponha que, em determinado ente, se tenha verificado, ao final do exercício, insuficiência de arrecadação de R$ 1.350.000,00 e economia de despesas de R$ 800.000,00. Nesse caso, é correto afirmar que houve deficit na execução orçamentária de R$ 550.000,00.
Para regularizar as pendências do balanço orçamentário, em caso de desequilíbrio, é necessário identificar os registros nas fontes próprias do órgão e, no caso de registro em fonte imprópria, solicitar o seu cancelamento.
Os gestores, utilizam normalmente instrumentos gerenciais, entre os quais, incluem-se
auditoria externa conduzida por membros da própria organização e curva ABC.
balanço patrimonial e controle orçamentário.
índices de liquidez e auditoria interna conduzida por outras companhias.
departamentalização e descentralização.
plano de ação e balanço patrimonial.
Considerando as instruções e normas orçamentárias vigentes, é INCORRETO afirmar:
O Balanço Orçamentário é o instrumento de planejamento de médio prazo do Governo Federal que estabelece, de forma regionalizada, as diretrizes, os objetivos e as metas da Administração Pública Federal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de duração continuada.
Uma das peculiaridades do processo de elaboração da proposta orçamentária para o Poder Judiciário é que o Projeto de Lei de diretrizes Orçamentária determina uma data específica para entrega das propostas à Secretaria de Orçamento Federal.
Uma das peculiaridades do processo de elaboração da proposta orçamentária para o Poder Judiciário é que o Projeto de Lei de diretrizes Orçamentária estabelece metodologia específica para efeito da elaboração de suas respectivas propostas orçamentárias.
De acordo com o Princípio Orçamentário da Unidade, cada ente da federação deve possuir apenas um orçamento, estruturado de maneira uniforme. O objetivo é apresentar todas as receitas e despesas numa só conta, a fim de confrontar os totais e apurar o resultado: equilíbrio, déficit ou superávit.
A Constituição Federal estabelece que o Poder Executivo publicará, até trinta dias após o encerramento de cada bimestre, relatório resumido da execução orçamentária.
Julgue os seguintes itens, acerca do balanço orçamentário e do balanço financeiro.
I Os termos balanço financeiro e balanço orçamentário não devem ser usados, pois o seu conteúdo trata de demonstrativos de fluxo, e não de situações estáticas.
II É chamada de superavit a condição orçamentária em que a soma das despesas realizadas é inferior à soma das despesas fixadas no orçamento.
III No levantamento da situação financeira, devem ser considerados não apenas os ingressos não orçamentários, mas também os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte.
IV Nos dois documentos, a receita orçamentária deve estar demonstrada, no mínimo, por categoria econômica e origem.
Estão certos apenas os itens
I e II.
I e III.
III e IV.
I, II e IV.
II, III e IV.
Considere que, em determinado ente da administração, tenha havido solicitação de abertura de crédito especial antes do encerramento do exercício financeiro e que o balanço orçamentário parcial apresente a situação mostrada na tabela a seguir. Nesse caso, é correto afirmar que, pela execução orçamentária, não há recursos para a abertura do crédito especial solicitado.
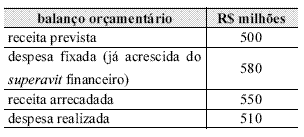
Com base nos dados acima, extraídos de determinado exercício do balanço orçamentário de uma entidade governamental, é correto afirmar que o resultado orçamentário do exercício é igual a
R$ 0,00.
R$ 50.000,00.
R$ 100.000,00.
R$ 150.000,00.
Considere que a proposta orçamentária encaminhada pelo Poder Executivo contenha autorização para novas operações de crédito, no valor de R$ 1,5 bilhão, e que outras receitas de capital previstas alcancem R$ 500 milhões. Considere ainda que, paralelamente, fixaram-se as despesas de capital em R$ 2 bilhões, dos quais R$ 1 bilhão corresponde a investimentos. Nesse caso, é correto afirmar que há excesso de R$ 500 milhões nas operações de crédito autorizadas.
Analise:
Receita de capital prevista R$ 1.800.000
Receita de capital executada R$ 1.200.000
Receita corrente executada R$ 700.000
Receita corrente prevista R$ 500.000
Despesa corrente fixada R$ 400.000
Despesa corrente executada R$ 500.000
Despesa de capital fixada R$ 1.500.000
Despesa de capital executada R$ 1.500.000
Em função dos valores apresentados acima, ocorreu os seguintes resultados:
Superávit corrente de R$ 300.000; Déficit de capital de R$ 200.000 e; Superávit orçamentário de R$ 300.000.
Superávit corrente de R$ 200.000; Superávit de capital de R$ 300.000 e; Superávit orçamentário de R$ 100.000.
Superávit corrente de R$ 200.000; Déficit de capital de R$ 300.000 e; Déficit orçamentário de R$ 100.000.
Déficit corrente de R$ 300.000; Superávit de capital de R$ 300.000 e; Déficit orçamentário de R$ 100.000.
Déficit corrente de R$ 100.000; Déficit de capital de R$ 300.000 e; Déficit orçamentário de R$ 100.000.
No balanço orçamentário, através da comparação do relacionamento entre receitas e despesas correntes e receitas e despesas de capital, pode-se identificar a tendência para capitalização ou descapitalização.
A verificação no balanço orçamentário de uma unidade gestora de que a execução da despesa de capital foi superior ao seu valor fixado caracterizará a descapitalização.
Os registros das autorizações legais da despesa, bem como da receita prevista, serão efetuados apenas em contas do sistema
de resultado.
patrimonial.
financeiro.
de compensação.
orçamentário.
A ocorrência de déficit de capital no Balanço Orçamentário de uma entidade autárquica federal demonstra que:
a despesa corrente foi paga com recursos de alienação do imobilizado.
os créditos autorizados em despesas correntes não foram suficientes para as necessidades da instituição.
o pagamento da despesa de capital do exercício anterior foi transferido para o exercício em que se levantou o balanço.
a despesa corrente liquidada foi superior à receita corrente paga.
a despesa de capital liquidada foi superior à receita de capital realizada.
Um determinado Ente Público obteve em um exercício financeiro uma economia orçamentária de $ 100. Também foi observado que houve frustração de receita de $ 520 e foi reaberto crédito adicional especial de $ 80 e desses foram empenhados $ 30. O resultado de execução foi deficitário em $ 500 mesmo o Ente arrecadando $ 480.
Face ao exposto, assinale o valor que corresponde ao crédito orçamentário disponível no exercício.
$ 1.480
$ 1.000
$ 1.100
$ 1.520
$ 1.080



